Один финансовый вопрос, который стоит прояснить первым
- Назовите решение собственника или руководителя, а не отчёт: что выбрать, от чего отказаться, какой риск проверить или какой ресурс распределить.
- Определите данные, период, сегмент, владельца и допущения, без которых решение нельзя проверить.
- Разведите бухгалтерскую, налоговую и управленческую информацию: они могут опираться на разные цели и правила.
- Подготовьте базовый и неблагоприятный сценарии, границы решения и момент следующего review.
- Не используйте расчёт как гарантию результата и не принимайте кредитное, инвестиционное, налоговое, юридическое или кадровое решение без актуальной профильной проверки конкретной ситуации.
Ниже сохранён исходный материал. Страница не является финансовой, бухгалтерской, кредитной, инвестиционной, налоговой или юридической рекомендацией и не гарантирует ликвидность, прибыль, точность прогноза или результат финансового решения.
Подробности исходного материала
Мы сидели в переговорке производственной компании под Воронежем. Гендиректор — собственник, который вырастил бизнес с гаража до сотни сотрудников — разложил передо мной три распечатки и сказал с гордостью: «Вот, всё веду. ОПиУ, баланс, движение денег. Бухгалтер сдаёт вовремя».
Рядом сидела финдиректор, которую он нанял полгода назад. Она дослушала и задала один вопрос: «Сколько денег было у вас на счёте первого числа этого месяца и сколько будет первого числа следующего?» Он открыл рот. Закрыл. Полез в телефон. Через минуту честно сказал: «Не знаю. Надо посмотреть».
И тут стало понятно, почему компания с заметным масштабом операций сталкивалась с напряжением в сроках обязательств. Отчёты были. Понимания — нет. Собственник умел смотреть на цифры, но не умел задавать им вопросы. А это разные навыки, и второй важнее первого.
Если вы собственник или директор и не уверены, что должен знать руководитель о финансах, начну с короткого ответа: не бухгалтерию. Нужно знать три вещи — сколько компания реально зарабатывает (прибыль, а не выручку), хватит ли денег на ближайшие месяцы (кассовый разрыв) и чьи это деньги на счёте — ваши или ещё не отданные поставщикам и налоговой. Остальное посчитает финансист.
Тот разговор под Воронежем изменил то, как я работаю с собственниками. Раньше я тоже думал, что финансовая грамотность руководителя — это уметь читать отчёты. Теперь думаю иначе.
Почему отчёты не делают вас финансово грамотным
Проблема в том, что отчёт — это фотография прошлого. Он отвечает на вопрос «что уже случилось». А собственнику в первую очередь нужен другой вопрос — «что я делаю дальше и чем это обернётся через три месяца». Между этими двумя вещами пропасть, и её не закрыть умением найти строку «EBITDA».
Я видел директоров, которые бойко читали баланс, но не могли объяснить, почему прибыль в отчёте есть, а денег на счёте нет. Видел и обратных — людей, которые в жизни не открывали ОПиУ, но нутром чувствовали, где компания теряет, и принимали верные решения. Разница между ними не в знании терминов. Разница в том, какие вопросы они привыкли себе задавать.
Финдиректор под Воронежем сформулировала это лучше меня: «Собственнику не надо уметь готовить отчёт. Ему надо уметь его допросить».
Есть и ещё одна причина, по которой отчёты обманывают. Любой отчёт — это результат десятков допущений: как разнесли расходы по периодам, что отнесли к себестоимости, а что к коммерческим затратам, по какой логике посчитали амортизацию. Бухгалтер делает эти допущения по правилам учёта, а не по логике бизнеса. Поэтому одна и та же компания в управленческом и бухгалтерском отчёте может выглядеть совершенно по-разному. Собственник, который читает только цифры и не понимает допущений за ними, легко принимает решение на основе картинки, которую нарисовали не для него.
Я видел компанию, где бухгалтер исправно показывал прибыль, потому что вёл учёт «по отгрузке» — то есть считал выручкой всё, что отгрузили, даже если деньги ещё не пришли и, как выяснилось, половина уже и не придёт. На бумаге всё цвело. В реальности треть дебиторки была безнадёжной. Отчёт не врал — он просто отвечал не на тот вопрос, который волновал собственника.
Три вопроса, которые заменяют финансовое образование
После десятка проектов с средним бизнесом я свёл всё к трём вопросам. Если руководитель умеет задавать их регулярно и не успокаивается до внятного ответа — он финансово грамотен, даже если путает дебет с кредитом. Если не умеет — никакие курсы не спасут.
Вопрос первый: мы зарабатываем или просто крутим деньги?
Самая частая ошибка собственника — путать выручку с прибылью, а прибыль с деньгами на счёте. Это три разные вещи, и компания может иметь растущую выручку, бумажную прибыль и при этом медленно умирать.
Выручка — это сколько вам заплатили (или должны заплатить). Прибыль — сколько осталось после всех расходов, включая те, про которые легко забыть: амортизацию, налоги, ваши собственные дивиденды. Деньги на счёте — это вообще отдельная история, потому что часть из них уже чужая.
Конкретный пример из практики. Торговая компания радостно показывала рост: выручка за год +40%. Собственник был доволен. Сели считать честно — оказалось, что весь рост съели три вещи: выросшая аренда склада, скидки, которые отдел продаж раздавал ради плана, и подорожавшая логистика. Чистая прибыль не выросла, а упала на 12%. Компания бежала быстрее, чтобы стоять на месте. Выручка-то росла, но это был рост ради роста.
Запомните простую иерархию: выручка — это самолюбие, прибыль — это здравый смысл, деньги на счёте — это кислород. Хвастаются выручкой, живут на прибыль, а умирают без кислорода. Вопрос «мы зарабатываем или крутим деньги» заставляет смотреть на маржу и прибыль, а не на красивую верхнюю строчку. Яндекс, кстати, годами рос по выручке, оставаясь убыточным по отдельным направлениям, — и это была осознанная стратегия с понятным горизонтом и инвесторами, готовыми этот горизонт оплачивать. У среднего бизнеса такого запаса нет, поэтому путать рост выручки с заработком тут опаснее: вам никто не докинет раунд инвестиций, если касса опустеет.
Чтобы ответить на этот вопрос честно, достаточно одной привычки — раз в месяц смотреть на маржинальность каждого направления отдельно. Не общую прибыль компании, а вклад каждого продукта или услуги. Почти всегда выясняется, что два-три направления тащат бизнес, а ещё два-три висят балластом и едят ресурс, маскируясь общей цифрой. Собственник, который видит только итог, не замечает этого годами. В той торговой компании, например, оказалось, что целая товарная категория, которой все гордились за «обороты», работала в минус по марже — её держали из любви к ассортименту, а платила за эту любовь вся остальная компания.
Вопрос второй: хватит ли мне денег до конца квартала?
Это вопрос про кассовый разрыв — ситуацию, когда прибыль на бумаге есть, а заплатить нечем, потому что деньги застряли в дебиторке, на складе или в незавершёнке. По данным разных исследований малого бизнеса, кассовые разрывы — одна из главных причин гибели прибыльных компаний. Не убыточных. Прибыльных.
Тот директор под Воронежем как раз попадал в разрыв дважды. Схема классическая: отгрузил клиенту с отсрочкой 60 дней, закупил сырьё по предоплате, а зарплату надо платить пятого числа независимо от того, расплатился ли с тобой покупатель. Прибыль была. Денег в нужный момент — нет.
Грамотный руководитель держит перед глазами не отчёт за прошлый месяц, а платёжный календарь на ближайшие 8–12 недель: когда и сколько придёт, когда и сколько надо отдать. Это не бухгалтерия, это простая табличка, которую ведёт даже владелец кофейни. Сервисы вроде Нескучных финансов или ПланФакта строят такой календарь автоматически, но суть не в инструменте — суть в привычке смотреть вперёд, а не назад.
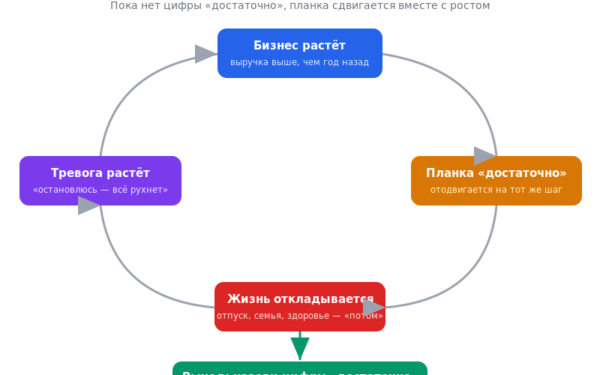
Особенно коварен кассовый разрыв у растущих компаний. Чем быстрее растёт бизнес, тем больше денег он съедает на рост: новый товар надо закупить раньше, чем продашь, нового сотрудника надо платить раньше, чем он начнёт приносить, новый офис надо оплатить вперёд. Парадокс в том, что быстрорастущая прибыльная компания попадает в разрыв чаще медленной — потому что рост всегда финансируется деньгами, которые ещё не вернулись. Я не раз видел, как собственник радуется удвоению заказов, а через два месяца сидит без денег, потому что это удвоение пришлось профинансировать из оборотки, которой не хватило.
Лекарство простое и непопулярное: считать не только сколько вы заработаете на росте, но и сколько денег он у вас отвлечёт и на какой срок. Иногда выгоднее расти медленнее, но не зависеть от того, заплатит ли крупный клиент вовремя. Это решение собственника, а не финансиста, — и принять его можно только если ты регулярно задаёшь себе второй вопрос.
Вопрос третий: чьи деньги лежат у меня на счёте?
Остаток на расчётном счёте — самая обманчивая цифра в бизнесе. Собственник видит десять миллионов и расслабляется. А из этих десяти три — это НДС, который надо отдать государству, два — предоплата клиента за работу, которую вы ещё не сделали, полтора — кредиторка перед поставщиками. Реально ваших — может, полтора миллиона.
Я называю это «правилом чужих денег»: прежде чем порадоваться остатку на счёте, вычти всё, что тебе не принадлежит. Собственники, которые этого не делают, легко принимают чужие деньги за свою прибыль — выводят дивиденды, покупают новую машину, а потом не могут заплатить НДС и берут кредит под конский процент, чтобы закрыть дыру, которую сами и выкопали.
Тинькофф (теперь Т-Банк) в своё время сделал на этой проблеме целый продукт — отдельные «копилки» и счета под налоги внутри бизнес-аккаунта, чтобы предприниматель физически не путал свои деньги с отложенными на налоги. Сам факт, что банк зарабатывает на решении этой путаницы, говорит, насколько она массовая.
Особенно остро это бьёт по тем, кто работает с предоплатами. Студия ремонта, туроператор, любой бизнес с длинным циклом исполнения получает деньги вперёд — и видит на счёте сумму, которой ещё не заработал. Соблазн потратить её на текущие нужды огромен. А потом приходит время выполнять обязательства, и денег нет, потому что аванс ушёл на прошлый проект. Это называется «финансовая пирамида в миниатюре»: каждый новый клиент оплачивает обязательства перед старым. Работает, пока поток клиентов растёт. В момент, когда он замедляется, конструкция складывается.
Третий вопрос защищает именно от этого. Прежде чем считать деньги на счёте своими, собственник должен мысленно вычесть всё, что он ещё должен отработать или отдать. Оставшееся — и есть реальная подушка. Часто она оказывается в несколько раз меньше, чем казалось, и это отрезвляет лучше любого курса.
Как эти три вопроса выглядят в реальном разговоре
Представьте, что финансы компании — это не бухгалтерия, а приборная панель самолёта. Пилоту не нужно уметь собрать двигатель. Ему нужно три прибора: высота, скорость, остаток топлива. Если он смотрит только на красивую кабину и не следит за топливом, его опыт и интуиция не помогут — самолёт сядет там, где кончится горючее, а не там, где планировалось.
Прибыль — это высота: набираем или теряем. Кассовый разрыв — топливо: дотянем до аэродрома или нет. Чужие деньги на счёте — это ложные показания одного из приборов, которые надо уметь читать с поправкой. Хороший собственник смотрит на эти три прибора каждую неделю, а не раз в квартал, когда бухгалтер пришлёт отчёт.
И вот что важно: ни один из трёх вопросов не требует финансового образования. Требуется дисциплина задавать их и упрямство не принимать ответ «ну, вроде нормально». На встречах я часто прошу собственника при мне написать ответы на все три. Если он плавает хотя бы на одном — мы нашли, с чего начинать.
Есть простой тест, который я подсмотрел у той самой финдиректора. Она просит собственника назвать три числа без подготовки: маржинальность бизнеса в процентах, минимальный остаток денег за последний квартал и сумму, которую он должен отдать в виде налогов и долгов прямо сейчас. Если человек уверенно называет все три — он держит руку на пульсе. Если задумывается дольше пары секунд хотя бы на одном — пульс он не щупает, а узнаёт о состоянии компании постфактум, когда уже поздно что-то менять. на практике, уверенно отвечают на все три меньше половины собственников среднего бизнеса. И это не глупые люди — это люди, которых никто не научил, что именно надо держать в голове.
Что делать, если вы поняли, что плаваете
Хорошая новость: подтянуть эти три вещи можно за пару месяцев, без второго высшего. Плохая — придётся завести привычку, а привычки даются тяжелее, чем знания.
С чего начать на этой неделе
Не нанимайте сразу финдиректора и не покупайте курс на 50 тысяч. Большие траты на этом этапе чаще способ откупиться от проблемы, чем решить её. Сделайте минимум, который уже даёт 80% результата:
- Разделите деньги. Заведите отдельный счёт или копилку под налоги и откладывайте туда сразу при поступлении выручки. Это решает «правило чужих денег» механически.
- Сделайте платёжный календарь на 8 недель. Простая таблица: строки — даты, столбцы — приход и расход. Обновляйте по понедельникам. Кассовый разрыв вы увидите за месяц, а не в день, когда нечем платить зарплату.
- Считайте прибыль, а не выручку. Раз в месяц вычитайте из выручки все расходы, включая свою зарплату и налоги. Если прибыль вас удивила — вы только что нашли, где компания текла.
Когда пора звать финансиста
Финдиректор нужен не тогда, когда вырос оборот, а тогда, когда вы перестали понимать, откуда берутся и куда уходят деньги. Признак простой: если ответ на любой из трёх вопросов занимает у вас больше дня — вам нужен человек, который держит эти ответы наготове постоянно. До этого момента хватает приходящего финансиста на несколько часов в неделю или толкового сервиса учёта.
Распространённая ошибка — нанять дорогого финдиректора и думать, что теперь финансы «закрыты». Не закрыты. Финансист готовит ответы, но задавать вопросы и принимать решения по ним всё равно вам. Я видел компании, где сильный финдиректор раз в месяц приносил безупречные отчёты, которые собственник не открывал, потому что «там всё в порядке, она же следит». А потом случался сюрприз, которого финдиректор не могла предотвратить в одиночку, потому что ключевые решения — брать ли крупного клиента с отсрочкой, выводить ли дивиденды, входить ли в новый проект — принимал собственник, не сверяясь с тремя вопросами. Финансист — это ваши глаза, но руль всё равно в ваших руках.
Тот собственник под Воронежем, кстати, финдиректора уже нанял — просто не научился её допрашивать. После нашей работы он завёл правило: каждую пятницу пятнадцать минут, три вопроса, ответы вслух. За полгода кассовые разрывы прекратились. Не потому что денег стало больше. Потому что он наконец увидел приборную панель.
И самое показательное: выручка за эти полгода почти не выросла. Зато перестали возникать ситуации, когда прибыльная компания занимает деньги под процент, чтобы дотянуть до конца месяца. Прибыль, которая раньше утекала на проценты по кредитам и пожарные закупки, осталась в бизнесе. Иногда финансовая грамотность приносит деньги не тем, что вы больше зарабатываете, а тем, что перестаёте бессмысленно терять.
Частые вопросы
С каких финансовых отчётов начать собственнику?
Начните не с отчётов, а с платёжного календаря на 8–12 недель — он показывает, хватит ли денег, и это самое срочное. Следом освойте отчёт о прибылях и убытках (ОПиУ): он отвечает, зарабатываете вы или нет. Баланс важен, но для старта он третий по приоритету.
Чем прибыль отличается от денег на счёте?
Прибыль — это сколько вы заработали по итогам периода после всех расходов. Деньги на счёте — сколько физически лежит прямо сейчас, и часть из них чужая: налоги, предоплаты клиентов, долги поставщикам. Можно иметь прибыль и пустой счёт одновременно — это и есть кассовый разрыв.
Нужно ли собственнику финансовое образование?
Нет. Нужна привычка задавать три вопроса: зарабатываем ли мы, хватит ли денег на ближайшие месяцы, чьи деньги на счёте. Термины и расчёты доверьте бухгалтеру или финансисту. Ваша работа — спрашивать и не принимать размытые ответы, а не готовить отчёты самому.
Как понять, что у компании скоро кассовый разрыв?
Ведите платёжный календарь и смотрите на самую низкую точку остатка в ближайшие два месяца. Если она уходит в минус или близко к нулю — разрыв на подходе. Чаще всего его создают отсрочки клиентам, предоплата поставщикам и зарплата, которые не совпали по датам. Растущие компании попадают в разрыв чаще медленных.
Если запомнить одно
Финансовая грамотность руководителя — это не толщина знаний, а качество вопросов. Можно прочитать пять книг по управленческому учёту и всё равно не заметить, как компания вывозит чужие деньги за прибыль. А можно не знать слова «амортизация», но каждую пятницу честно отвечать себе: зарабатываем ли, хватит ли, чьи это деньги. Второй собственник переживёт первого. Я видел это достаточно раз, чтобы перестать сомневаться.
{«@context»: «https://schema.org», «@type»: «Article», «headline»: «Разговор с финдиректором, который уточнил подход к финансовым вопросам», «description»: «Мы сидели в переговорке производственной компании под Воронежем. Гендиректор — собственник, который вырастил бизнес с гаража до сотни сотрудников — разложи», «author»: {«@type»: «Person», «name»: «Константин Тарасов», «url»: «https://journal.tarasovkn.ru/pochemu-v-kazhdom-biznese-dolzhen-byt-operacionnyj-direktor/», «jobTitle»: «Бизнес-трекер, основатель journal.tarasovkn.ru», «sameAs»: [«https://t.me/tarasovkn»]}, «publisher»: {«@type»: «Organization», «name»: «journal.tarasovkn.ru»}, «datePublished»: «2026-06-08», «dateModified»: «2026-06-08»}
{«@context»: «https://schema.org», «@type»: «FAQPage», «mainEntity»: [{«@type»: «Question», «name»: «С каких финансовых отчётов начать собственнику?», «acceptedAnswer»: {«@type»: «Answer», «text»: «Начните не с отчётов, а с платёжного календаря на 8–12 недель — он показывает, хватит ли денег, и это самое срочное. Следом освойте отчёт о прибылях и убытках (ОПиУ): он отвечает, зарабатываете вы или нет. Баланс важен, но для старта он третий по приоритету.»}}, {«@type»: «Question», «name»: «Чем прибыль отличается от денег на счёте?», «acceptedAnswer»: {«@type»: «Answer», «text»: «Прибыль — это сколько вы заработали по итогам периода после всех расходов. Деньги на счёте — сколько физически лежит прямо сейчас, и часть из них чужая: налоги, предоплаты клиентов, долги поставщикам. Можно иметь прибыль и пустой счёт одновременно — это и есть кассовый разрыв.»}}, {«@type»: «Question», «name»: «Нужно ли собственнику финансовое образование?», «acceptedAnswer»: {«@type»: «Answer», «text»: «Нет. Нужна привычка задавать три вопроса: зарабатываем ли мы, хватит ли денег на ближайшие месяцы, чьи деньги на счёте. Термины и расчёты доверьте бухгалтеру или финансисту. Ваша работа — спрашивать и не принимать размытые ответы, а не готовить отчёты самому.»}}, {«@type»: «Question», «name»: «Как понять, что у компании скоро кассовый разрыв?», «acceptedAnswer»: {«@type»: «Answer», «text»: «Ведите платёжный календарь и смотрите на самую низкую точку остатка в ближайшие два месяца. Если она уходит в минус или близко к нулю — разрыв на подходе. Чаще всего его создают отсрочки клиентам, предоплата поставщикам и зарплата, которые не совпали по датам. Растущие компании попадают в разрыв чаще медленных.»}}]}

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности