Как развести управленческий и бухгалтерский контуры
- Назовите решение собственника: о цене, направлении, сроке обязательств, ресурсе или плане/факте — не просто «нужен отчёт».
- Определите, какие данные нужны для этого решения, на какой период и в каком разрезе; запишите ограничения и допущения.
- Отделите внутренний управленческий формат от бухгалтерского, налогового и правового учёта, не подменяя один другим.
- Проверьте сверяемость источников и назначьте владельца обновления, чтобы отчёт не стал набором несогласованных таблиц.
- Для учётной политики, отчётности, налогов, договоров, платежей или раскрытий получите актуальную профессиональную бухгалтерскую, налоговую и юридическую проверку.
Ниже сохранён исходный материал. Страница не является бухгалтерской, налоговой, финансовой или юридической рекомендацией и не гарантирует корректность учёта, отчётности, отсутствие претензий, прибыль или ликвидность.
Подробности исходного материала
Первые три года своего бизнеса я был уверен, что у меня всё под контролем. Бухгалтер сдавал отчётность вовремя, внешняя отчётность велась в установленном контуре, на расчётном счёте лежали деньги. Раз деньги есть — значит, дела идут. Так я думал.
А потом сел разбираться, почему при растущей выручке в конце квартала возникали вопросы по срокам обязательств. Открыл бухгалтерскую отчётность — и не нашёл там ответа. Бухгалтер пожал плечами: «это относится к другому управленческому вопросу». И тут дошло, что я смешивал две разные вещи. Управленческий учёт что это вообще такое, я тогда формулировал смутно — и зря.
Управленческий учёт — что это простыми словами?
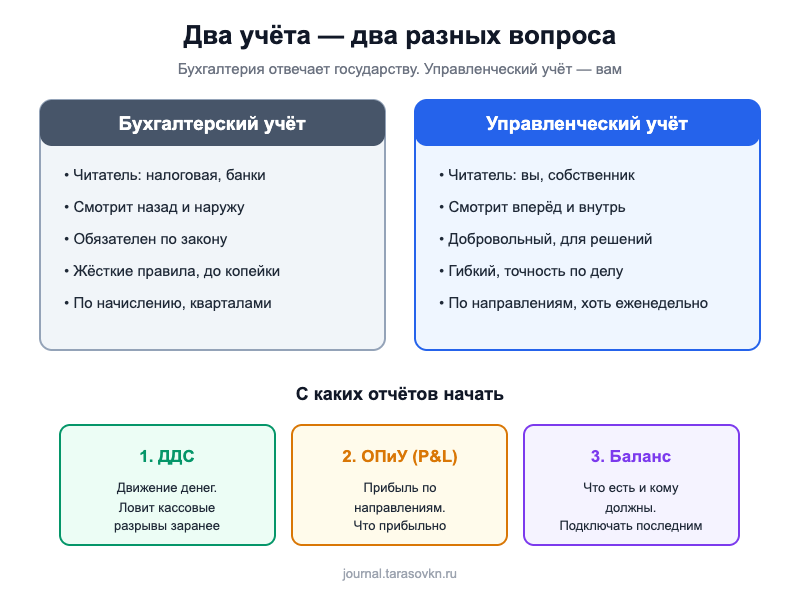
Управленческий учёт — это система сбора и анализа данных о деньгах компании, которую вы ведёте для себя, чтобы принимать решения. Бухгалтерский учёт отвечает на вопросы государства: сколько налогов заплатить, как отчитаться. Управленческий отвечает на ваши: какое направление прибыльно, хватит ли денег через месяц, что будет, если поднять цену. Разные читатели — разные отчёты.
Если совсем коротко: бухучёт смотрит назад и наружу, управленческий — вперёд и внутрь. Один обязателен по закону и живёт по жёстким правилам. Второй никто не проверяет, и правила в нём вы устанавливаете сами под свои вопросы. Именно поэтому его так легко не вести вообще — за это не штрафуют. Штрафует за это сам бизнес, только позже и больнее.
Слово «учёт» здесь сбивает с толку. Оно звучит как что-то про дебет-кредит, проводки и зануду в нарукавниках. На деле управленческий учёт ближе к навигатору, чем к бухгалтерии: его задача — не зафиксировать прошлое для проверки, а подсветить, куда вы едете и хватит ли топлива. Те же цифры выручки и расходов, но повёрнутые так, чтобы из них можно было принять решение, а не просто сдать форму. Когда я объясняю это собственникам, у многих в этот момент щёлкает: «А, так это вообще не про бухгалтерию». Именно. Это про управление, у которого просто неудачное название.
И ещё одна частая путаница на старте. Управленческий учёт — это не один волшебный отчёт и не программа, которую можно купить и «закрыть вопрос». Это привычка регулярно смотреть на свои деньги под несколькими углами и сверять с тем, что вы планировали. Программа лишь ускоряет рутину. Привычку за вас не купит никакой сервис.
Чем управленческий учёт отличается от бухгалтерского?
Разница не в табличках, а в том, на чей вопрос отвечает каждый отчёт. Я объясняю это клиентам так: представьте, что у вас есть два разных собеседника, и каждому нужен свой язык.
Бухгалтер разговаривает с налоговой. Его задача — чтобы цифры сошлись по правилам, которые придумало государство. В этих правилах, например, выручка часто признаётся в момент отгрузки, а не когда деньги пришли на счёт. Для налоговой это логично. Для вас, когда вы смотрите, есть ли чем платить аренду, — бесполезно, а иногда и опасно: на бумаге прибыль, в кассе пусто.
Управленческий учёт разговаривает с вами. Он показывает деньги так, как они реально движутся, и режет компанию на куски, которые вам интересны: по направлениям, по клиентам, по менеджерам, по точкам. Налоговую не волнует, что кофейня на Ленина убыточна, а на Мира кормит обе. Вас — волнует. Это и есть водораздел.
Ещё одно отличие, которое сбивает с толку новичков: гибкость периодов. Бухгалтерия живёт кварталами и годами, потому что так устроена отчётность. Управленческий учёт вы можете снимать хоть каждую неделю. Я работал с владельцем сети пекарен, который перешёл на еженедельный управленческий срез по каждой точке — и поймал воровство на одной из них за десять дней вместо трёх месяцев, через которые это всплыло бы в годовом балансе. Частота — это ваш инструмент, и вы крутите его как нужно.
И последнее. Бухгалтерия точна до копейки, потому что иначе не примут. Управленческий учёт может быть приблизительным — и это нормально. Решение «закрывать направление или нет» не меняется от того, минус там 180 или 210 тысяч. Гнаться за копеечной точностью в управленческом учёте — частый способ утонуть в нём и бросить. Точность нужна ровно такая, чтобы решение было верным.
Можно ли заменить бухгалтерию управленческим учётом?
Нет, и это важно понять до того, как вы вложитесь в систему. Бухгалтерский учёт обязателен по закону — без него вас оштрафуют, заблокируют счёт, доначислят налоги. Управленческий его не заменяет и не отменяет. Это два параллельных контура, которые живут на одних и тех же первичных документах, но отвечают разным людям.
На практике они кормят друг друга. Грамотно настроенная бухгалтерия в 1С отдаёт большую часть данных, на которых строится управленческий учёт. Не нужно вести два независимых хозяйства — нужно один раз договориться, как помечать операции по направлениям, и тогда бухгалтерская первичка станет сырьём для ваших управленческих отчётов. Самые здоровые компании, что я видел, выстраивают именно такую связку, а не два враждующих лагеря.
Почему в бухгалтерии прибыль есть, а денег нет?
Это первое, обо что спотыкается почти каждый, кто открывает свой управленческий учёт. Прибыль и деньги — не одно и то же. Прибыль считается по начислению: продал — записал доход, даже если оплата придёт через 60 дней. Деньги — это то, что физически лежит на счёте сегодня.
Я видел компанию с «прибылью» 1,2 млн за квартал, которая в этот же квартал чуть не задержала зарплаты. Вся прибыль висела в дебиторке — клиенты получили услугу, но платить не торопились. Бухгалтерия показывала успех. Управленческий отчёт о движении денег показал бы кассовый разрыв за три недели до того, как он случился.
Зачем управленческий учёт малому бизнесу?
Есть стойкий миф, что управленческий учёт — это для крупных компаний с финдиректором и отделом из пяти человек. На практике всё наоборот. У большой компании есть запас прочности на ошибку. У бизнеса с оборотом в несколько миллионов в месяц одно неверное решение — закрыть прибыльное направление, потому что «казалось убыточным», — может стоить всего бизнеса.
Управленческий учёт нужен ровно тогда, когда у вас появляется второй вопрос помимо «сколько денег на счёте». Сколько стоит привлечь клиента и окупается ли он. Какая услуга тащит выручку, а какая — только время. Что будет с деньгами через два месяца. На эти вопросы бухгалтерия не отвечает в принципе — не потому что бухгалтер плохой, а потому что это не его работа.
Есть простой признак, что вам уже пора. Если вы хоть раз ловили себя на мысли «вроде продаём много, а денег почему-то нет» — это сигнал. Или если вы боитесь поднять цену, потому что не знаете точную себестоимость. Или если у вас два и больше направлений, и вы не смогли бы прямо сейчас сказать, какое из них прибыльнее. Каждый из этих симптомов означает, что вы управляете на ощупь.
Маленькие компании часто отмахиваются: «у нас всё в голове». Пока бизнес — это один человек и один продукт, голова справляется. Но как только появляется второй сотрудник, второе направление или сезонность, голова начинает врать. Не потому что вы глупы, а потому что человек системно переоценивает то, что приносит радость, и недооценивает скучные, но прибыльные куски. Цифры на бумаге лечат эту аберрацию.
С каких трёх отчётов начать?
Не надо строить систему на сорок таблиц. Управленческий учёт в малом бизнесе стоит на трёх отчётах, и первого из них хватает, чтобы перестать жить вслепую.
Отчёт о движении денег (ДДС) — что пришло, что ушло, сколько осталось. Самый простой и самый недооценённый. Он ловит кассовые разрывы заранее. Отчёт о прибылях и убытках (ОПиУ, он же P&L) — сколько вы реально заработали за период по начислению, с разбивкой по направлениям. Он показывает, что прибыльно. И баланс — что у компании есть и кому она должна. До баланса многие доходят последними, и это нормально для старта.
Я обычно прошу клиента начать с ДДС в обычной таблице и вести его руками два-три месяца. Не ради красоты — ради того, чтобы он сам, своими руками потрогал, куда утекают деньги. После этого разговор про автоматизацию идёт совсем иначе.
Один важный нюанс про ОПиУ, на котором спотыкаются почти все. Прибыль по этому отчёту нужно считать по начислению, а не по оплате. То есть выручку записывайте в том месяце, когда оказали услугу или отгрузили товар, даже если деньги придут позже. А расходы — в том месяце, к которому они относятся, даже если оплатили их вперёд. Иначе один крупный платёж исказит картину, и вы решите, что месяц был провальным, хотя он был обычным. Эта логика поначалу выносит мозг, но без неё ОПиУ врёт.
Какие показатели стоит считать с самого начала?
Не гонитесь за модными метриками. На старте хватает четырёх цифр, которые вы снимаете регулярно. Остаток денег на конец недели — чтобы не проспать кассовый разрыв. Выручка и прибыль по каждому направлению — чтобы видеть, кто кого кормит. Маржинальность — сколько остаётся с рубля выручки после прямых расходов. И точка безубыточности — какой оборот покрывает все ваши постоянные затраты.
Последняя цифра недооценена сильнее всего. Когда основатель впервые считает свою точку безубыточности и видит, что ему нужно, например, 1,8 млн выручки в месяц просто чтобы выйти в ноль, у него меняется отношение к скидкам, к найму и к аренде. Абстрактное «надо больше продавать» превращается в конкретную планку, ниже которой нельзя. Это и есть момент, когда учёт начинает работать на решения.
Как внедрить управленческий учёт без финдиректора?
Самая частая ошибка — нанять человека или купить сервис до того, как вы поняли, какие вопросы задаёте. Тогда вы получаете красивые дашборды, в которые никто не смотрит, потому что они отвечают не на то.
Порядок обратный. Сначала вы формулируете три-пять вопросов, ответы на которые меняют ваши решения. Потом смотрите, какие данные нужны для ответа. Потом выбираете, где их собирать. В большинстве случаев на старте хватает таблицы и дисциплины, а не отдельного сотрудника.
Я люблю сравнивать это с приборной панелью в машине. Бухгалтерия — это техосмотр: раз в год вы доказываете государству, что машина исправна и допущена к дороге. Полезно, обязательно, но за рулём вам от этого штампа ни тепло ни холодно. Управленческий учёт — это спидометр, датчик топлива и лампочка давления масла прямо перед глазами. Они не нужны инспектору. Они нужны вам, чтобы не въехать в столб и не заглохнуть посреди трассы. Большинство малых компаний годами ездят, глядя только на годовой техосмотр, и искренне удивляются, когда машина встаёт.
И как с приборкой: ценность не в красоте циферблатов, а в том, что вы на них смотрите и реагируете. Самый навороченный дашборд бесполезен, если вы открываете его раз в полгода. Простая таблица, в которую вы заглядываете каждую пятницу, побеждает любую систему, которую вы завели и забыли.
Excel или сервис — что выбрать на старте?
Начинайте с таблицы. Звучит несовременно, но таблица заставляет вас понять логику собственных денег руками, а не доверить её чёрному ящику. Когда строк становится столько, что вы тратите на учёт больше двух часов в неделю или начинаете ошибаться, — вот тогда переходите на сервис.
Из российских инструментов малый бизнес чаще всего садится на специализированные сервисы вроде «Финолога», «ПланФакта» или собирает учёт в 1С, если там уже ведётся бухгалтерия. Тинькофф и СберБизнес отдают выгрузки по счетам, которые удобно подтягивать в любой из них. Но повторю: инструмент — последний шаг, а не первый.
Кто должен вести управленческий учёт?
На старте — собственник. Это непопулярный ответ, но честный. Пока вы сами не прошли через цифры, вы не сможете ни поставить задачу, ни проверить наёмного финансиста. Я знаю основателя небольшой производственной компании, который полгода вёл ДДС сам по вечерам, а потом нанял финансового менеджера — и за первую же неделю поймал его на двух ошибках в логике, просто потому что знал, как должно быть. Делегировать имеет смысл то, что ты понимаешь.
Какие ошибки в управленческом учёте встречаются чаще всего?
За годы работы с бизнесом я собрал коллекцию граблей, на которые наступают почти все. Вот те, что стоят дороже остальных.
| Ошибка | Чем оборачивается |
|---|---|
| Считать прибылью деньги на счёте | Тратите то, что ещё не заработали, влетаете в кассовый разрыв |
| Не разделять деньги бизнеса и личные | Невозможно понять, прибылен ли бизнес и сколько вы реально вынимаете |
| Не разносить выручку по направлениям | Кормите убыточное направление из прибыльного и не видите этого |
| Забывать про амортизацию и налоги в расчёте себестоимости | Цена кажется выгодной, а по факту работаете в минус |
| Строить сразу сложную систему | Бросаете на второй месяц, потому что нет сил вести |
Самая дорогая из них — первая. Путаница между прибылью и деньгами на счёте сгубила больше малых компаний, чем плохой продукт. Бизнес растёт, выручка растёт, основатель видит движение по счёту и расслабляется. А потом крупный клиент задерживает оплату на месяц, и вся «прибыль» оказывается обещанием, которое нечем подкрепить.
Вторая по коварности — смешение личных денег и денег бизнеса. Особенно у ИП, где формально это вообще один кошелёк. Пока вы вынимаете «сколько надо» без фиксации, вы не знаете двух вещей: прибылен ли бизнес на самом деле и сколько он вам реально платит. Я прошу клиентов назначить себе зарплату — фиксированную сумму, которую вы вынимаете как наёмный директор. Всё, что бизнес заработал сверх неё, — это уже прибыль компании, и с ней отдельный разговор. Этот простой приём вправляет картину быстрее всего остального.
И отдельно про себестоимость. Считая, во сколько вам обходится продукт или услуга, легко учесть только очевидное — закупку, материалы, сдельную оплату. И забыть про аренду, амортизацию оборудования, налоги, свою собственную работу. В итоге цена кажется выгодной, заказов много, а компания почему-то не богатеет. Полная себестоимость почти всегда выше той, что держат в голове. Один производитель мебели, с которым я работал, после честного пересчёта обнаружил, что его самый ходовой стол продаётся фактически в ноль — весь объём держался на иллюзии маржи.
FAQ: короткие ответы на частые вопросы
Управленческий учёт обязателен по закону?
Нет. В отличие от бухгалтерского, управленческий учёт никому не сдаётся и законом не регулируется. Вы ведёте его исключительно для себя и устанавливаете правила сами. За его отсутствие не штрафуют — но цена ошибочных решений вслепую обычно выше любого штрафа.
Чем управленческий учёт отличается от бухгалтерского в одной фразе?
Бухгалтерский отвечает на вопросы государства и смотрит в прошлое по жёстким правилам. Управленческий отвечает на ваши вопросы и помогает решать, что делать дальше. Один обязателен и формален, второй добровольный и гибкий под ваши задачи.
Можно вести управленческий учёт в обычном Excel?
Да, и на старте это лучший вариант. Таблицы хватает, пока учёт занимает меньше двух часов в неделю и вы не путаетесь в строках. Переход на специализированный сервис нужен, когда данных становится много, а ручной ввод начинает давать ошибки.
Сколько отчётов нужно для начала?
Одного. Начните с отчёта о движении денег — он ловит кассовые разрывы и понятен без подготовки. Через пару месяцев добавьте отчёт о прибылях и убытках с разбивкой по направлениям. Баланс подключайте последним, когда первые два войдут в привычку. Отдельный сотрудник на старте не нужен — первые месяцы учёт лучше вести самому, чтобы понять логику своих денег.
Что в итоге изменилось у меня
Когда я наконец развёл в голове бухгалтерию и управленческий учёт, оказалось, что одно из двух моих направлений три года работало в минус, а я закрывал его дыру деньгами второго. Бухгалтерия этого не показывала, потому что и не должна была. Я закрыл убыточное направление, и через квартал проблема с зарплатами в конце месяца исчезла сама собой.
Главное, что я понял за эти годы: управленческий учёт пугает не сложностью, а кажущейся неважностью. Пока деньги на счёте есть, заняться им всегда «успеется». А потом оказывается, что именно его отсутствие и привело к тому, что денег не стало. Это та работа, ценность которой видна только задним числом, — и поэтому её так легко откладывать.
Если вы сейчас узнали в первых абзацах себя — это хорошая новость. Значит, у вас есть простой рычаг, до которого вы пока не дотянулись. Начните с одной таблицы движения денег на этой неделе. Не ради отчётности. Ради того, чтобы перестать управлять бизнесом по его налоговой тени и наконец увидеть сам бизнес.
Константин Тарасов — бизнес-трекер, основатель journal.tarasovkn.ru. Работаю с российским средним бизнесом. Об авторе
Читайте по теме:
- Разговор с главбухом, который изменил мой подход к деньгам
- Я не платил себе зарплату два года
- Финансовая модель, в которой я три раза находил ошибку через год

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


