Быстрая диагностика финансовой функции
- Выберите один регулярный вопрос собственника и договоритесь о его определении: период, сегмент, источник данных и допустимая погрешность.
- Проверьте цепочку от первичных данных до решения: кто собирает, сверяет, объясняет расхождение и обновляет вывод.
- Отделите прибыль, деньги на счёте, будущие обязательства и экономику продукта: это разные объекты наблюдения.
- Зафиксируйте ритм review, владельца каждого действия и границу, когда нужен внешний или внутренний специалист.
- Сначала протестируйте один повторяемый контур; не принимайте кадровое или финансовое решение только по одному отчёту.
Ниже сохранён исходный материал. Диагностика не гарантирует экономию, прибыль, точность прогноза, отсутствие кассового разрыва или результат найма.
Подробности исходного материала
Раз в квартал я встречаюсь с одним собственником. Он рассказывает мне о новом канале продаж, о найме руководителя направления, о ребрендинге. Иногда я перебиваю и спрашиваю: «А как у тебя с маржой по этому продукту?» Возникает пауза. «Маржа нормальная». — «Сколько в процентах?» Пауза длиннее. «Ну где-то процентов тридцать». На следующей встрече я приношу его собственный отчёт за тот квартал. Маржа — четырнадцать процентов. Не тридцать.
Это не потому что он плохой предприниматель. Бизнес прибыльный, команда растёт, клиенты возвращаются. Парадокс в другом: финансовая дисциплина в компании держится не на финансовом отчёте, а на том, насколько собственник сам понимает свои цифры. И вот тут начинается странность. Чем больше становится компания, тем меньше владелец смотрит в финансы — и тем тем выше риск решений на неполной картине каждая такая «маржа на ощущениях».
Я называю это CFO-комплексом. Не «отсутствие финансиста», а «отсутствие у собственника привычки и смелости разговаривать с цифрами». Он стоит компании от пяти до десяти процентов выручки в год. И эту дыру не видно ни в одном отчёте — потому что её туда не вписывает никто.
Что такое CFO-комплекс — и почему его не видят даже хорошие предприниматели
CFO-комплекс — это паттерн, при котором собственник делегирует финансовые цифры финдиректору или главбуху и считает, что задача закрыта. Цифры есть — значит, под контролем. Я расскажу, почему это иллюзия.
Делегирование без понимания — это не делегирование
Когда собственник нанимает финансового директора, происходит интересная вещь. Финдиректор делает таблицы, сводит P&L, считает маржинальность по продуктам. Собственник раз в месяц получает отчёт, кивает и идёт дальше. Через полгода он не помнит, что такое EBITDA в его собственном бизнесе.
Делегирование функции — это нормально. Делегирование понимания — это не делегирование, а отстранение. Финдиректор отвечает за то, чтобы цифры были посчитаны. Собственник отвечает за то, чтобы цифры влияли на решения. Вторая часть не делегируется никому.
Откуда берётся комплекс
Это не глупость и не лень. Я работал с десятками собственников и вижу одну и ту же траекторию. Человек начинает бизнес из ремесла — он отлично разбирается в продукте, в продажах, в людях. Финансы для него — Excel, в котором кто-то умный ведёт учёт. Когда компания растёт, финансы становятся сложнее: появляются отсрочки, кредиты, лизинг, инвестиции в товарный запас. Собственнику кажется, что разобраться — это полгода учёбы и пара курсов.
Полгода у него нет. Поэтому он делает то, что делают все: нанимает финдира, надеется на отчёты и принимает решения «на интуиции». Интуиция в бизнесе работает, когда есть фундамент. Когда фундамента в финансах нет, интуиция — это просто страх и оптимизм по очереди.
Как CFO-комплекс ворует ваши пять процентов выручки
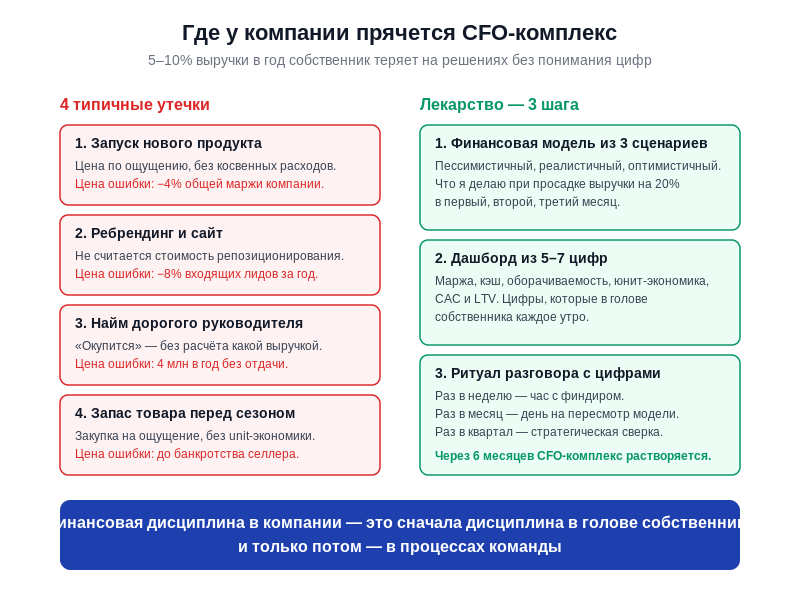
Покажу, как это работает на практике. Я разложу четыре типичных места, где собственник принимает решение без понимания цифр — и рынок ему за это выставляет счёт.
Решение №1: запуск нового продукта
Собственник верит, что новый продукт «должен пойти». Он не считает себестоимость с учётом всех косвенных расходов: упаковки, логистики, возвратов, маркетинга на привлечение первой партии клиентов. Цена ставится по ощущению — «дешевле конкурента на десять процентов».
Через шесть месяцев продажи идут, новый продукт «успешен», но общая маржа компании просела на четыре процента. Никто не связывает одно с другим, потому что отчёт по маржинальности показывает только себестоимость в сделке. Косвенные расходы размазаны по компании.
Цена ошибки: для компании с выручкой 200 миллионов в год — 8 миллионов чистого убытка, который никто не видит.
Решение №2: ребрендинг и сайт
Собственник принимает решение о ребрендинге. Не считает, какая часть текущей выручки приходит от клиентов, которые знают компанию по старому имени. Не считает, сколько стоит репозиционирование в B2B-канале, где сделки идут полгода-год. Делает, потому что «надоело старое название».
Через год — не критично, но заметно. Минус процентов восемь по входящим лидам. Объяснений много: рынок, сезонность, конкуренты. Связь с ребрендингом не устанавливается, потому что её никто не считал.
Решение №3: найм дорогого руководителя
Собственник нанимает коммерческого директора с зарплатой, в три раза больше предыдущей. Логика: «Он окупится». Окупится — это сколько? Чтобы окупить разницу в 4 миллиона в год, он должен принести минимум 20 миллионов дополнительной маржи. При марже 30% — это 65 миллионов дополнительной выручки. Это план, а не надежда.
Если такой расчёт не сделан до найма, собственник через год говорит: «Что-то он не оправдал». Не оправдал чего? Цели, которой ему не назвали. CFO-комплекс — это найм без понимания, какую финансовую задачу ты ставишь перед позицией.
Решение №4: запас товара перед сезоном
Здесь вообще классика. Собственник видит, что в прошлом году в декабре выручка была отличной, и закупает товар на 30% больше. Не считает, какой процент продастся со скидкой, какой останется, какова стоимость денег, замороженных в товаре, сколько стоит дополнительный склад.
Wildberries и Ozon в 2023–2024 годах публично столкнулись с этой логикой у тысяч селлеров. Часть селлеров с оборотом 50–100 миллионов разорилась, потому что заморозила деньги в товаре, который пошёл со скидкой 40%. Маржинальность ушла в минус, кредитные обязательства остались. Те, кто считал юнит-экономику до закупки, выжили. Те, кто закупал «на ощущениях» — нет.
Метафора, которая помогла мне самому
Финансы в бизнесе — это не бухгалтерия, это кардиограмма. Бухгалтерия фиксирует, что произошло. Финансы показывают, как сейчас себя чувствует ваше сердце.
Можно прожить тридцать лет, не зная, как читать ЭКГ. Многие так и живут. До момента, когда в груди что-то стучит не так. И тогда оказывается, что время на разбирательство было раньше, а не сейчас.
В бизнесе момент аритмии выглядит так: внезапный кассовый разрыв, у которого нет видимых причин. Один из клиентов, который давал 30% выручки, уходит к конкуренту, и оказывается, что без него вы убыточны. Курс валюты или ключевая ставка двигаются — и кредитный портфель, который вы брали под «нормальный процент», становится неподъёмным.
Когда ты не понимаешь свои цифры, ты не видишь, что аритмия начинается за три месяца до симптома. Все сигналы есть в P&L, в кэшфлоу, в маржинальности по сегментам. Просто никто на них не смотрит.
Три российских истории, которые иллюстрируют CFO-комплекс
Чтобы это не было абстрактной теорией, расскажу про три ситуации, которые я видел сам — без имён, но с деталями. Они случались в компаниях с выручкой от 80 до 600 миллионов в год, в разных нишах.
История первая: производство одежды
Финдиректор показал отчёт. Прибыль есть, оборот растёт. Но 40% оборотных средств заморожены в товаре, который ушёл на маркетплейсы по моделям FBO, и деньги придут в течение 30–90 дней. Ещё 25% — в дебиторке оптовых клиентов. На счёте — 8 миллионов из необходимых 18.
Собственник никогда раньше не смотрел на оборачиваемость капитала. У него был P&L, был рост, было ощущение успеха. Цикл денег он не считал. На решение проблемы ушло три месяца паники, кредит под 24% годовых и потеря двух поставщиков, которые перестали давать отсрочку. Цена? Около 7 миллионов чистого убытка только за этот эпизод. Плюс шесть месяцев на восстановление доверия поставщиков.
История вторая: IT-агентство
Сервисная компания, 50 человек, выручка 120 миллионов, маржа на проектах в среднем 25%. Собственник решил запустить продуктовое направление — SaaS для своей же ниши. Логика красивая: «У нас есть экспертиза, есть клиентская база, есть команда».
Через год SaaS приносил 8 миллионов выручки в год, поглощая 35 миллионов инвестиций — зарплаты разработчиков, серверы, маркетинг. Собственник видел только верх воронки: «Лиды есть, конверсия растёт». Финансовая модель не была построена ни до запуска, ни в процессе. Когда я попросил его посчитать unit-экономику клиента — окупаемость одного клиента оказалась 23 месяца при среднем сроке жизни клиента 14 месяцев.
Это была классика CFO-комплекса. Собственник верил в продукт, команда верила в собственника, никто не сложил столбиком цифры. SaaS закрыли через 18 месяцев, потеря — около 50 миллионов. Сервисный бизнес продолжал работать и генерировать прибыль, которая компенсировала эти потери. Если бы они посчитали unit-экономику до запуска, они бы либо не запускали, либо запускали по-другому.
История третья: B2B-услуги для застройщиков
Компания, делающая инжиниринговые согласования. 18 человек, выручка 80 миллионов, маржа 40%. Собственник в конце 2023 года решил, что пора расти, и взял два кредита: один на офис, второй — на CRM-внедрение и автоматизацию. Сумма кредитов — 28 миллионов, ежемесячный платёж — около 750 тысяч.
В начале 2024 года ключевая ставка пошла вверх. Платежи по плавающим ставкам выросли. Одновременно крупный клиент задержал оплату на 4 месяца. Собственник оказался в кассовом разрыве, который продлился 7 месяцев. Чтобы выжить, пришлось уволить трёх сотрудников и сократить маркетинговый бюджет в три раза. Маркетинг просел, новые сделки замедлились, и компания вышла из этой истории с выручкой минус 15% к прошлому году.
Что не было сделано до взятия кредитов? Стресс-тест по сценарию «ставка вырастет на 5 процентных пунктов» и «крупный клиент задержит оплату на квартал». Это не астрология, это базовая практика. Но собственник никогда раньше не строил сценарии в Excel — он считал, что «всё будет нормально». «Всё будет нормально» — это не финансовая модель.
Семь вопросов, на которые собственник должен отвечать за 10 секунд
Я составил для своих клиентов короткий чек-лист. Это не финансовый ликбез — это минимум, без которого ты управляешь компанией с закрытыми глазами.
- Какая у тебя средняя маржа по продукту в этом квартале — в процентах? (Не «нормальная». Конкретная цифра.)
- Сколько денег тебе нужно держать на счету, чтобы спокойно прожить два месяца без новых продаж? (Резерв безопасности.)
- Какой клиент или продукт даёт тебе больше всего маржи? Сколько процентов от всей маржи он даёт?
- Сколько стоит привлечение одного нового клиента — и за сколько месяцев он окупается?
- Какая у тебя самая большая статья расходов после ФОТ? Растёт она или падает?
- Сколько денег у тебя «заморожено» в товаре, дебиторке, отсрочках поставщикам — и сколько это в днях оборачиваемости?
- Если убрать тебя из операционки на месяц, какие три цифры команда должна тебе показывать каждую неделю?
Если на половину из этих вопросов ты не отвечаешь за десять секунд — у тебя CFO-комплекс. И с ним пора что-то делать.
Что значит «отвечать за 10 секунд»
Это не про скорость, это про близость к цифрам. Если для ответа тебе нужно открыть таблицу, написать финдиректору или подумать неделю — значит, эти цифры не живут в твоей голове. Они живут где-то отдельно, в файле. А решения ты принимаешь без них.
10 секунд — это маркер того, что цифра у тебя в кармане, и ты с ней разговариваешь, когда обсуждаешь стратегию, найм, новые продукты.
Чем заменить, если ты не финансист
Я никогда не предлагаю собственникам становиться бухгалтерами. Это бессмысленно. Я предлагаю простое: каждое утро в понедельник 30 минут — свой собственный финансовый дайджест. Не отчёт от финдира, а ваш личный. Что произошло за неделю, какая динамика, где аномалия. Это привычка, а не курс.
Через три месяца этой привычки CFO-комплекс растворяется. Не потому что ты выучил финансы, а потому что цифры стали частью твоей картины мира.
Почему ваш финдиректор не виноват
Когда собственники слышат всё это, у некоторых первая реакция — «надо менять финдира». Подожди.
Что финдир может сделать
Финдиректор может вести учёт, делать отчёты, считать маржинальность, планировать кэшфлоу, помогать с налоговой моделью. Хороший финдиректор делает это всё на отлично. Финдиректор Roistat в нескольких интервью описывал, как он три года выстраивал управленческую отчётность в компании. Это огромная работа. И при этом финдиректор не может заменить собственнику его собственное понимание.
Что не делегируется
Не делегируются три вещи. Решение, какая маржа приемлема. Решение, сколько мы инвестируем в развитие. Решение, какие клиенты для нас стратегически важны и поэтому маржу можно занизить. Это не финансовые задачи. Это стратегические задачи, которые формулируются в финансовых терминах.
Финдиректор может предложить варианты. Выбирает собственник. Чтобы выбирать, нужно понимать, что выбираешь.
Почему хорошие финдиры уходят
Кстати, отдельный сюжет: лучшие финдиректора уходят из компаний, где собственник в финансы не лезет. Я с тремя такими разговаривал. Они описывают одно и то же: «Я делаю отчёты, никто их не читает. Я предлагаю решения, никто не принимает. Я работаю в вакууме». Финдир хочет влиять на бизнес. В компании с CFO-комплексом он влиять не может.
Что делать собственнику средней компании
Если ты узнал в этом тексте себя — окей, это не приговор. Я работал с собственниками, у которых выручка 50 миллионов и 500 миллионов, и в обоих случаях лекарство одно и то же. Просто доза разная.
Шаг первый: финансовая модель — не Excel, а сценарии
Сядь со своим финдиректором или внешним консультантом и сделай простую вещь. Возьми три сценария: пессимистичный, реалистичный, оптимистичный. Для каждого посчитай: выручка, валовая маржа, операционная прибыль, кэш на конец квартала. Это не таблица для красоты. Это инструмент: при просадке выручки на 20% что я делаю в первый месяц, во второй, в третий?
Финансовая модель — это карта решений. Если у тебя её нет, ты в каждом кризисе принимаешь решения с нуля, под стрессом. Решения под стрессом — это плохие решения.
Шаг второй: дашборд из пяти-семи цифр
Не двадцать. Не тридцать. Пять-семь. Те, которые отражают здоровье твоего конкретного бизнеса. У ВкусВилла, по их публичным рассказам, центр управления — это дашборд по конверсии в магазине, среднему чеку и удержанию покупателя. У сервисного бизнеса — это утилизация людей, маржа по проекту, дебиторка. У интернет-магазина — это юнит-экономика заказа, повторные продажи, оборачиваемость склада.
Цифры зависят от модели. Принцип один: они должны быть в голове собственника каждое утро.
Шаг третий: ритуал разговора с цифрами
Раз в неделю — час с финдиром или самому. Раз в месяц — день на пересмотр финансовой модели. Раз в квартал — два дня на стратегическую сверку: где мы по плану, где отклоняемся, что меняем.
Это ритуал. Не «когда будет время». Время не появится никогда. Финансовая дисциплина в компании — это сначала дисциплина в голове собственника, и только потом — в процессах команды.
Что делает тот же подход иначе у Тинькофф и Яндекса
Чтобы понять, как выглядит компания без CFO-комплекса, посмотри на публичные практики некоторых российских игроков. Я не предлагаю их копировать — у них размер и ресурсы другие. Но принцип универсальный.
В Тинькофф финансовая аналитика встроена в каждое продуктовое решение. Команда не выходит на ревью продукта без unit-экономики, без LTV/CAC, без сценариев. Это норма, а не подвиг. Когда я спрашивал бывших сотрудников, как они к этому пришли — они отвечали: «Это не пришло, это было всегда. Олег с самого начала разговаривал с командой через цифры».
В Яндексе на уровне руководителей среднего звена есть культура «расскажи мне свою P&L за пять минут». Если ты руководишь направлением и не можешь за пять минут описать его экономику — ты не руководишь, ты просто менеджер задач. Эта планка задана сверху и поддерживается практикой ежемесячных бизнес-ревью.
Между «крупная компания с финансовой культурой» и «средний бизнес с CFO-комплексом» лежит не размер. Лежит привычка собственника. У одного цифры — это документ. У другого — это разговор.
Цена бездействия
Я возвращаюсь к цифре, с которой начал. От пяти до десяти процентов выручки в год — это средняя цена CFO-комплекса для собственника, который хорошо разбирается в продукте и плохо в финансах. Для компании с выручкой 100 миллионов это 5–10 миллионов чистого убытка, размазанного по году. Для 500 миллионов — 25–50 миллионов. Эту дыру не видно в P&L, потому что её туда никто не вписал отдельной строкой. Но она там есть.
Самое неприятное в этой ситуации — она не пугает. Если бы у тебя крали миллионы из кассы, ты бы за день нашёл вора. Когда миллионы уходят через плохие решения, основанные на «маржа нормальная», — никто не виноват, и поэтому никто не разбирается.
CFO-комплекс лечится не курсом по финансам. Он лечится одним честным разговором с собой: «Я не понимаю свои цифры, и это влияет на мои решения». После этого начинается работа. Тридцать минут в неделю, пять-семь цифр в голове, ритуал разговора с моделью. Через шесть месяцев ты не финансист, но ты собственник, у которого деньги под контролем. А деньги под контролем — это, по моим наблюдениям, главное конкурентное преимущество в средней компании на горизонте трёх лет.
Читайте по теме:
- Финансовая модель: зачем нужна бизнесу и как построить
- Финансовая подушка бизнеса
- Финансовая модель, в которой я три раза находил ошибку через год

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


