Что такое внутренний аудит в бизнесе
Внутренний аудит — это форма контроля деятельности организации изнутри. При помощи такой проверки руководство, учредители могут контролировать финансовое состояние компании, правильность отчетов. Консультация аудитора может помочь решить выявленные проблемы, совершенствовать работу внутри компании или отдельного подразделения.
Законодательством (ч. 1 ст.19 402-ФЗ) установлено то, что все компании обязаны периодически проводить аудит внутри компании. При этом законом не предусмотрены строгие требования относительно правил и этапов данной процедуры.
Для чего его делать
Цель проведения внутреннего аудита – систематическая проверка финансовой деятельности в компании, чтобы иметь возможность оперативно решать возникающие проблемы.
Задачи внутреннего аудита
- выявление и разрешение ситуаций, влияющих на результаты работы предприятия;
- выявление ошибок, недочетов, злоупотреблений;
- предупреждение и устранение возможных рисков.
При помощи внутреннего контроля можно оперативно определять факторы, которые отрицательно влияют на результаты деятельности компании, и устранить их без вреда для развития бизнеса.
Для проведения внутреннего аудита можно привлечь внешнего консультанта — трекера. Этот эксперт обладает опытом работы с компаниями на разных стадиях развития. Может помочь провести проверку бизнес-процессов компании и найти точки роста. Записаться на консультацию к действующему трекеру и задать вопросы можно на нашем сайте.
Какая бывает внутренняя проверка
Виды внутреннего аудита в зависимости от выполняемых функций:
- Операционный – анализ текущего состояния бизнеса: работы подразделений, выполнения бизнес-планов.
- Финансовый— направлен на оценку расходов компании или отдельных подразделений: анализ бухгалтерской отчетности, «прозрачности» финансового учета.
- Криминальный – проверка соблюдения норм законодательства (налоговая отчетность, платежи).
- Аудит соответствия – проверка соблюдения законов, норм регулирования, отраслевых кодексов, корпоративной политики.
- Экологический – проверка соблюдения требований по защите окружающей среды.
- Аудит информационных технологий – анализ процессов в области IT.
- цели, задачи, объекты аудита;
- процедура проведения контроля;
- назначение аудиторов, распределение обязанностей;
- критерии оценки результатов;
- требования к документам.
- Начало процедуры банкротства по написанному чек-листу.
- Подведение итогов, написание аудиторского отчета. Результаты отправляются генеральному директору, руководству.
Аудиторское заключение должно содержать следующую информацию:
- название и реквизиты проверяемой организации;
- сведения об аудиторе;
- описание предмета проверки (например, перечень отчётности с указанием периода, за который она составлена);
- сведения о работе, которую проделал аудитор;
- описание найденных нарушений;
- указание на документ или бизнес-процесс, в котором обнаружено нарушение;
- ссылки на документ, регламентирующий вопрос;
- перечисление всех возможных санкций за обнаруженные нарушения;
- список мер для устранения нарушений.
При выявлении нарушений, проверяющий должен сообщить руководству организации о них и согласовать сроки их устранения. Также аудиторы обязаны уведомить уполномоченные органы о неполадках.
Как создается и функционирует служба внутреннего аудита в организации
Служба внутреннего аудита в организации является ключевым инструментом для обеспечения эффективности, соответствия законодательству и внутренним политикам, а также минимизации рисков. Вот общий обзор процесса создания и функционирования службы внутреннего аудита:
- Организация определяет потребность в службе внутреннего аудита на основе объема деятельности, сложности бизнес-процессов и уровня риска.
- Определяются цели и миссия службы внутреннего аудита, вырабатываются стратегические приоритеты и планы для достижения этих целей.
- Назначается руководитель службы внутреннего аудита, обладающий необходимым опытом и квалификацией.
- Формируется команда внутренних аудиторов, члены которой должны обладать компетенциями в области аудита, финансов и бизнес-процессов.
- Разрабатываются стандарты и процедуры, которые будут руководствовать работой службы внутреннего аудита.
- Гарантируется независимость службы внутреннего аудита от других подразделений организации, чтобы обеспечить объективность и беспристрастность.

Внутренний аудит нужен для контроля за финансовой деятельностью компании. Он позволяет выявить риски, проблемы и своевременно устранить их.
Пошаговая инструкция: как провести внутренний аудит самостоятельно
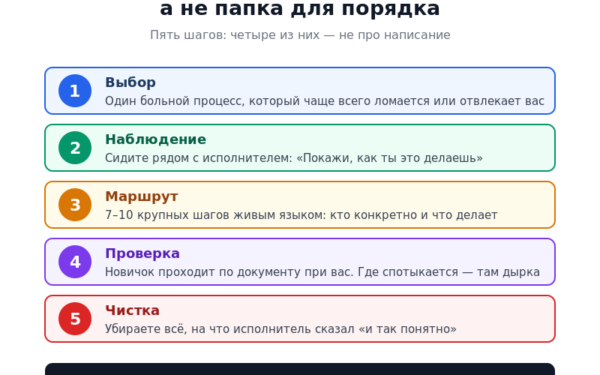
Шаг 1. Определите цели и объём. Аудит всего бизнеса — задача на месяцы. Начните с конкретного направления: финансовый учёт, операционные процессы, HR или IT-безопасность. Сформулируйте 3–5 ключевых вопросов, на которые хотите получить ответ.
Шаг 2. Соберите данные. Запросите документы: управленческую отчётность за 12 месяцев, штатное расписание, регламенты процессов, данные из CRM. Проведите интервью с руководителями подразделений — их субъективная оценка часто выявляет проблемы, которые не видны в цифрах.
Шаг 3. Проанализируйте. Сопоставьте фактические показатели с планом и отраслевыми нормами. Проверьте, все ли процессы регламентированы и соблюдаются ли регламенты. Ищите расхождения между тем, «как должно быть» и «как есть на самом деле».
Шаг 4. Подготовьте отчёт. Структура: обнаруженные проблемы (с приоритетами), доказательная база (цифры, факты), рекомендации по устранению, стратегические предложения по улучшению.
Шаг 5. Внедрите корректировки. Назначьте ответственных за каждое исправление, установите сроки, проведите повторную проверку через 3 месяца. Без этого шага аудит превращается в формальность.
Примеры находок при внутреннем аудите
На практике внутренний аудит чаще всего выявляет: неоптимальные условия договоров с поставщиками (экономия 5–15% после пересмотра), дублирование функций между отделами (2–3 ставки «лишних» сотрудников), отсутствие контроля переменных расходов, нарушения кассовой дисциплины.
В аудите отдела продаж типичные находки: менеджеры не фиксируют все сделки в CRM (теряется 15–30% данных), средний чек падает из-за несистемных скидок, время от заявки до первого контакта превышает 2 часа (при норме 15 минут).
✅ Чеклист внутреннего аудита бизнеса
- ☐ Проверить актуальность учётной политики
- ☐ Сверить управленческую и бухгалтерскую отчётность
- ☐ Проанализировать структуру прибыли по направлениям
- ☐ Проверить соблюдение регламентов в каждом отделе
- ☐ Оценить эффективность расходов на рекламу (ROI)
- ☐ Проверить соответствие штата реальной нагрузке
- ☐ Проанализировать дебиторскую задолженность
- ☐ Оценить IT-риски и безопасность данных
Часто задаваемые вопросы
Что такое внутренний аудит бизнеса простыми словами?
Внутренний аудит — это независимая проверка бизнес-процессов, финансов и операций компании силами самой организации (не внешней аудиторской фирмой). Цель — найти слабые места, риски и резервы для улучшения. По сути, это «медосмотр» бизнеса, который помогает вовремя обнаружить проблемы.
Как часто нужно проводить внутренний аудит?
Комплексный аудит — раз в год. Тематические проверки отдельных направлений (финансы, продажи, HR) — раз в квартал. Внеплановый аудит проводится при смене руководства, обнаружении хищений, перед крупными сделками или привлечением инвесторов. Для малого бизнеса достаточно полугодовой периодичности.
Можно ли провести аудит бизнеса самостоятельно?
Да, особенно в малом бизнесе. Владелец или финансовый директор может провести базовый аудит по чеклисту: проверить отчётность, проанализировать расходы, оценить эффективность процессов. Для углублённой проверки (tax compliance, IT-безопасность) лучше привлечь специалистов или консалтинговую компанию.
Сколько стоит внутренний аудит?
Если проводить своими силами — затраты минимальны (время сотрудников). Привлечение внешнего аудитора: от 50 000 ₽ за тематическую проверку малого бизнеса до 500 000–2 000 000 ₽ за комплексный аудит среднего предприятия. Окупается за счёт выявленных резервов и предотвращённых потерь.
Чем внутренний аудит бизнеса отличается от обычной проверки
В контексте управления внутренний аудит бизнеса — это системная диагностика целей, процессов, финансов, продаж, команды и рисков. Его задача — найти ограничение результата и подготовить решения. Это шире проверки бухгалтерской отчетности и не заменяет обязательный аудит, налоговую или юридическую экспертизу.
Начинайте не с универсального чек-листа, а с вопроса собственника: почему не растет прибыль, где теряются продажи, почему компания зависит от отдельных сотрудников или что мешает масштабированию. Затем зафиксируйте метрику и границы исследования.
Какие доказательства собирать
- управленческие отчеты и динамику показателей;
- данные CRM, учета, проектов и обращений клиентов;
- регламенты и фактическое наблюдение за процессом;
- интервью с владельцем, руководителями и исполнителями;
- выборку сделок, потерь, задержек, ошибок и переделок.
Вывод считается надежным, если факт подтверждается несколькими источниками и связан с бизнес-результатом. Например, «нет регламента» — еще не проблема. Проблема появляется, если из-за разных способов работы растут сроки, ошибки или зависимость от конкретного человека.
Итог аудита — карта причин, одно главное ограничение, несколько приоритетных инициатив, владельцы, сроки и базовые показатели. Не пытайтесь исправить все найденное одновременно. Сначала устраните узкое место, затем измерьте, куда переместилось ограничение системы.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности