Пять вопросов для регулярного финансового review
- Какие показатели нужны для конкретного решения, каков их период и первичный источник?
- Где есть расхождения, неопределённость, незакрытые документы или изменения, способные повлиять на вывод?
- Кто готовит данные, кто утверждает платежи и кто проводит независимую сверку доступа и результата?
- Какие обязательства и сроки требуют отдельной профессиональной проверки, а не управленческого предположения?
- Как зафиксировать решение и проверить его на следующем review?
Ниже сохранён исходный материал. Это не бухгалтерская, налоговая или финансовая консультация.
Подробности исходного материала
Я сижу в маленьком кабинете, заваленном папками 1С-Бухгалтерии, и наша главбух Тамара Викторовна молча пододвигает ко мне распечатку. Прибыль по итогам квартала — 4,2 миллиона. На счёте — 380 тысяч. И пара зарплат через неделю. «А куда деньги делись?» — спрашиваю я. Тамара поднимает глаза от стола, смотрит на меня поверх очков, и говорит фразу, которая впилилась в меня на десять лет вперёд: «А вы думали, прибыль и деньги — это одно и то же?»
До этого момента я был уверен, что да. Я смотрел в отчёт, видел красивую цифру внизу, радовался, выписывал себе дивиденды, нанимал людей. А когда касса пересыхала, удивлялся и брал кредит. И только в этом разговоре с Тамарой я впервые услышал слова «принцип начисления», «оборотный капитал», «дебиторка», «кассовый разрыв» — и понял, что про свой бизнес я знал ровно столько, сколько знает водитель такси про турбонаддув.
Это была не просто беседа. Это был момент, после которого финансовый учёт для предпринимателя перестал быть «бумажками для налоговой» и превратился в инструмент, без которого я больше не открывал ни одного нового направления. Тамары давно нет в компании, она ушла на пенсию, но три её принципа я с тех пор объясняю каждому клиенту в первый же месяц работы.
Прибыль на бумаге и деньги на счёте — это разные деньги
Самое болезненное открытие любого предпринимателя — что прибыль и деньги живут в разных вселенных. В отчёте о прибылях и убытках (P&L) вы видите выручку, минус расходы, минус налоги — и в самом низу красивую цифру «прибыль». Эту цифру можно показать жене, инвесторам, банку, налоговой. Она настоящая — но не наличная.
А реальные деньги живут в отчёте о движении денежных средств (ОДДС, или Cash Flow). Там видно: сколько пришло на счёт, сколько ушло. И между этими двумя отчётами всегда есть разрыв.
Как это получается на практике, объяснила мне как раз Тамара в тот вечер. Мы продали клиенту услуг на 2 миллиона. Подписали акт. Бухгалтерия отразила выручку — 2 миллиона ушло в P&L. По бумагам — мы заработали. Налоги начислили. Прибыль красивая. Только клиент платит с отсрочкой 60 дней. Деньги у нас на счёте появятся в августе. А зарплату надо платить в июне. И аренду. И налог с этой самой прибыли — её тоже придётся платить раньше, чем клиент закроет счёт.
Этот разрыв и есть «прибыльный, но безденежный бизнес» — классическая ловушка, в которую попадает почти каждый предприниматель в первые два-три года. Особенно в B2B, где отсрочки 30–90 дней — норма. Финансовый учёт для предпринимателя начинается ровно с осознания: P&L — это график вашего успеха, ОДДС — график вашей выживаемости. И смотреть надо в оба.
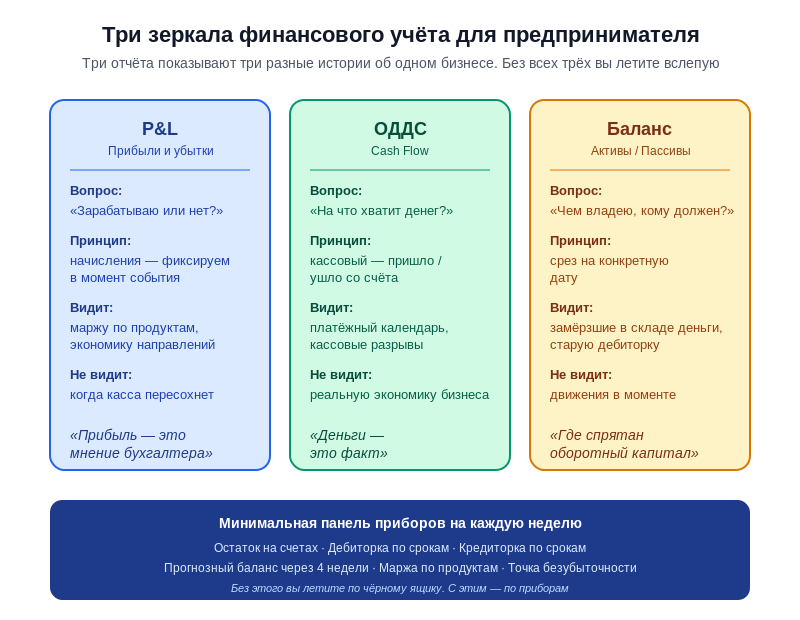
Тинькофф Бизнес в одной из своих образовательных программ для МСБ прямо так и говорит: «Прибыль — это мнение бухгалтера. Деньги — это факт». Я не сразу понял, что это не лозунг. Это рабочее определение, без которого нельзя принять ни одного управленческого решения.
Три отчёта, без которых вы летите вслепую
В тот же вечер Тамара нарисовала мне на листе А4 три прямоугольника. P&L. ОДДС. Баланс. И сказала: «Это три ваших зеркала. Вы пытаетесь вести бизнес, глядя только в одно — а у машины три. Без двух других вы рано или поздно врежетесь». С тех пор я каждому клиенту рисую те же три прямоугольника на флипчарте, и каждый раз вижу, как у предпринимателя расширяются глаза.
Отчёт о прибылях и убытках (P&L)
P&L отвечает на один вопрос: вы зарабатываете или нет. Берёт всю выручку за период (по принципу начисления — в момент, когда услуга оказана или товар отгружен, а не в момент оплаты), вычитает все расходы — и показывает, есть ли прибыль.
Главное правило, которое я понял от Тамары: P&L надо смотреть в разрезе. По продуктам. По направлениям. По каналам продаж. Общая прибыль ничего не говорит. А когда вы видите, что направление А приносит маржу 35%, а направление Б — 8%, и в направление Б вы вкладываете в три раза больше управленческого времени — это уже информация, на которой можно действовать.
Отчёт о движении денежных средств (ОДДС)
ОДДС отвечает на вопрос: на что хватит денег в ближайший месяц. И на каком моменте у нас касса пересохнет, если ничего не менять. Три раздела: операционный поток (деньги от основной деятельности), инвестиционный (покупка оборудования, ремонт), финансовый (кредиты, дивиденды).
Для малого бизнеса важнее всего операционный поток. Если он у вас отрицательный месяц за месяцем — это значит, основной бизнес «сгорает» деньги. И если вы продолжаете развиваться, вы делаете это за счёт кредитов или личных вливаний. Это нормально на старте, но смертельно через два года.
Управленческий баланс
Баланс отвечает на вопрос: чем мы реально владеем и кому реально должны. Активы — что у нас есть (деньги, дебиторка, запасы, оборудование). Пассивы — за чей счёт это всё (собственные деньги, кредиты, кредиторка перед поставщиками).
Большинство предпринимателей до баланса не доходят никогда. Считают, что это «для бухгалтерии». А зря. Именно баланс показывает, например, что у вас на складе товаров на 8 миллионов, а оборачиваются они 240 дней — то есть деньги в них замёрзли. Или что 4 миллиона висят дебиторкой 90+ дней, и с каждым днём шанс получить их падает. Эти штуки в P&L не видны вообще.
Кассовый разрыв — самый дорогой урок предпринимателя
Если бы я мог вернуться к себе в 2018 год и дать один совет — это был бы не «нанимай раньше» и не «уходи из ниши А». Это был бы: «Каждый понедельник в 9 утра садись и смотри cash flow на 13 недель вперёд». Тринадцать недель. Не месяц. Потому что месячный горизонт уже поздно — если разрыв обнаружится через три недели, у вас не будет времени реагировать.
Кассовый разрыв — это момент, когда денег на счёте недостаточно для текущих обязательств. Не убытки. Не банкротство. Просто временный гэп, когда зарплату платить надо, а клиент ещё не перевёл. И вот этот гэп убивает молодые компании чаще, чем плохой продукт.
В Финтабло (это российский сервис для управленческого учёта) есть открытая статистика: среди их клиентов из малого бизнеса 67% сталкиваются с кассовым разрывом хотя бы раз в год. Из них половина — два раза и больше. И главное: 80% этих разрывов можно было предсказать за 4–8 недель, если бы у предпринимателя был хотя бы простейший платёжный календарь.
Платёжный календарь — это табличка, где вы построчно перечисляете все ожидаемые поступления (когда и сколько от какого клиента) и все обязательные платежи (зарплаты, аренда, налоги, ключевые поставщики). Сравниваете остатки на счёте с минимально необходимым уровнем. И если видите, что в неделю №5 у вас касса проседает ниже нуля — у вас есть пять недель, чтобы что-то сделать. Договориться с клиентом о предоплате. Перенести крупный платёж поставщику. Подписать овердрафт в банке. Или, в худшем случае, не нанимать сейчас человека, которого собирались.
Без платёжного календаря вы об этом разрыве узнаёте в неделю №4, когда уже не успеваете ни договориться, ни перенести. Только бежать в банк за дорогим экспресс-кредитом. Или к учредителям за личными деньгами. И каждый раз — с дискомфортом и чувством стыда.
Метафора: финансовый учёт — это приборная панель самолёта
Я долго искал, как объяснить клиентам, зачем вообще нужен управленческий учёт, если есть бухгалтерский. И вот эта метафора оказалась рабочей.
Бухгалтерский учёт — это «чёрный ящик» самолёта. Он фиксирует, что произошло. Если что-то случится, налоговая распакует ящик и узнает, какие у вас были рейсы, кому вы платили, сколько списывали с НДС. Очень важная штука. Но смотреть в неё в полёте бесполезно — она не для пилота.
Управленческий учёт — это приборная панель в кабине пилота. Высота. Скорость. Топливо. Курс. Угол атаки. Информация в реальном времени, которая нужна, чтобы принимать решения здесь и сейчас. И вот без неё лететь нельзя.
Большинство малых российских компаний пытаются «лететь по чёрному ящику». То есть смотрят на квартальный отчёт, который бухгалтер сдаёт в налоговую, и пытаются по нему понять, всё ли хорошо. Получается то же самое, как если бы пилот ориентировался в полёте по записям с прошлого рейса. В лучшем случае не разобьёшься. В худшем — узнаешь, что у тебя кончилось топливо, в момент, когда оно уже кончилось.
Поэтому первое, что я делаю с клиентом, у которого «бухгалтерия есть, а управленческого учёта нет» — это рисую ему минимальную панель. Пять-семь метрик, которые он смотрит еженедельно. Остаток на счетах. Дебиторка по срокам. Кредиторка по срокам. Прогнозный баланс через 4 недели. Маржинальность по основным продуктам. Точка безубыточности. Это не сложно. Это даже не дорого. Но это меняет горизонт принятия решений с «месяц назад» на «сегодня и завтра».
Российские инструменты, которые работают для среднего бизнеса
Когда я начинал в 2018-м, выбора почти не было — Excel и героизм. Сейчас рынок российских сервисов для управленческого учёта вырос настолько, что даже компания на 5–10 человек может за 2–4 тысячи рублей в месяц получить нормальный финансовый контур. Я работаю с клиентами и видел почти всех — расскажу честно, что у кого хорошо.
ПланФакт — пожалуй, самый зрелый сервис на рынке. Хорошо подходит для микробизнеса и компаний до 50 человек. Импорт банковских выписок, ОДДС, P&L, платёжный календарь, бюджеты. Интерфейс понятный для нефинансиста. Минус — на больших объёмах (от 1000+ операций в месяц) интерфейс начинает тормозить, и аналитика по разрезам не такая глубокая, как хочется.
Финолог — больше для тех, кто хочет «нормальный учёт по проектам». Удобно, если у вас бизнес со сделками длительного цикла — производство, строительство, ИТ-интеграция. Можно вести учёт «по проекту» — видеть, на каком проекте сколько потрачено, сколько ещё ждать прихода. Минус — порог входа повыше, без подготовки сразу не настроите.
Adesk — российский ответ западным сервисам типа Float или PlanGuru. Сильная сторона — кэш-флоу прогнозы и сценарное моделирование. Удобен, когда вы уже хотите играть с моделями: «а что если откроем филиал», «а что если потеряем крупного клиента». Подходит для компаний от 30 человек.
Финтабло — для тех, кто только начинает с управленческого учёта и хочет «по шаблону». Много готовых отчётов под малый бизнес. Хорошо подходит для торговли, услуг, общепита. Удобен тем, что есть встроенные обучающие материалы — не надо нанимать финансиста, чтобы разобраться.
1С: Управление нашей фирмой — для тех, кто уже глубоко в 1С-экосистеме и хочет всё в одной платформе. Имеет смысл, если у вас сложная бухгалтерия в 1С и вы готовы платить за интеграцию.
Простой Excel + Google Sheets — нормальный вариант, если бизнес ещё совсем маленький, до 5–10 миллионов оборота в месяц. Главное — не пытайтесь делать сложные вещи в Excel: платёжный календарь и базовый ОДДС там можно вести, а вот учёт по проектам или прогнозную модель — уже больно. Когда станет больно — переходите на сервис.
Додо Пицца, кстати, в одном из своих публичных кейсов рассказывала, что в первые годы они вели всё в гугл-таблицах с открытым доступом для франчайзи — это работало, пока бизнес не дорос до 100+ точек. Когда стало больно — построили внутренний дашборд. Логика та же: сначала простой инструмент, потом по мере роста — сложный. А не наоборот.
Принцип начисления и кассовый принцип — без этого никуда
Это была вторая вещь, которую Тамара объяснила мне в тот вечер, когда нарисовала три прямоугольника. И без неё вообще нельзя начинать вести финансовый учёт.
Кассовый принцип — это «учитываем тогда, когда деньги пришли или ушли». Простой, понятный, но дающий искажённую картину. По кассовому принципу вы получили 2 миллиона предоплаты за полугодовой контракт — и записали себе 2 миллиона выручки в этот месяц. А расходы по контракту понесёте равномерно следующие 6 месяцев. В отчёте за этот месяц у вас «фантастическая прибыль», а в отчётах за следующие шесть — «сплошной убыток». Это не реальность. Это бухгалтерская иллюзия.
Принцип начисления — это «учитываем тогда, когда экономическое событие произошло, независимо от движения денег». Получили предоплату 2 миллиона на полугодовой контракт — в этом месяце записываете в выручку только 1/6, то есть около 333 тысяч. Остальное лежит как «обязательство перед клиентом» — деньги на счёте есть, но они ещё не заработаны. Картина сразу становится честной: вы видите, как реально течёт ваша экономика, а не дёрганые скачки кассы.
Для малого бизнеса самая разумная схема — вести P&L по принципу начисления (так вы видите реальную экономику), а ОДДС по кассовому (так вы видите реальную ликвидность). И это два разных взгляда на один и тот же бизнес, и оба нужны. Платёжный календарь — это всегда кассовый принцип. Анализ маржинальности продукта — всегда принцип начисления.
Без понимания этой разницы вы будете путать себя сами. Например, видеть в выписке банка большой приход и думать, что бизнес идёт отлично, хотя это просто аванс по контракту, который вы ещё не отработали. Или видеть «убыток» в каком-то месяце и пугаться, хотя это просто закупка товара, который ещё не продали.
Wildberries в 2023 году публиковал любопытную статистику по своим продавцам: среди тех, кто бросал бизнес в первые два года, 41% отчитывались о «прибыли» по кассовому принципу, но реально работали в минус, если пересчитать по принципу начисления. Они учитывали поступления от маркетплейса как выручку в момент зачисления, но не учитывали вёрстку себестоимости товара, который ещё лежит на складе и который они уже оплатили поставщику. То есть бизнес «казался прибыльным», пока касса не пересохла. Знакомо? Мне — да. По себе помню.
Маленький практический совет, который я даю клиентам: даже если у вас совсем простой бизнес и нет сил вести два отдельных отчёта, ведите хотя бы один — но честный. Если выбрали кассовый — каждый месяц вычитайте из «прибыли» сумму авансов, которые вы получили, но ещё не отработали. Если выбрали начисление — отдельной строкой ведите «деньги по факту на счёте». Так вы убережёте себя от двух самых дорогих иллюзий: «у меня прибыль, но почему-то нечем платить» и «у меня минус, но почему-то деньги есть».
Чеклист: как поставить финансовый учёт за две недели
За годы я отработал последовательность, которая работает почти всегда — от микробизнеса до компаний на 100+ человек. Если вы прямо сейчас понимаете, что у вас «бухгалтерия есть, а финансов нет» — берите чеклист и делайте.
Неделя 1 — соберите факт.
- Выгрузите все банковские выписки за последние 12 месяцев. Все счета — рублёвые, валютные, эквайринг, маркетплейсы.
- Категоризируйте все операции — выручка, прямые расходы, постоянные расходы, налоги, инвестиции, прочее. Минимум 12 категорий, максимум 25.
- Соберите список всех клиентов с задолженностью на текущую дату — кто, сколько, с какой даты должен.
- Соберите список всех ваших задолженностей — поставщики, кредиты, налоги к уплате, зарплата.
Неделя 2 — постройте картину будущего.
- Составьте прогноз поступлений на 13 недель вперёд по каждому клиенту.
- Составьте прогноз обязательных платежей на те же 13 недель — зарплаты, налоги, аренда, ключевые поставщики.
- Сведите всё в платёжный календарь. Выделите цветом недели с риском кассового разрыва.
- Поставьте себе правило: каждый понедельник в 9 утра — обновление календаря. Без отговорок.
Этого достаточно, чтобы перестать «лететь по чёрному ящику» и начать «лететь по приборам». Дальше — наслоение деталей: маржинальность продуктов, точка безубыточности, анализ дебиторки по срокам, бюджеты по подразделениям. Но фундамент — вот эти две недели работы.
Тамара Викторовна давно ушла на пенсию. У меня осталась её старая пометка в моём ежедневнике 2018 года, которую я нашёл недавно: «Прибыль — это вы хотите. Деньги — это у вас есть. Учитесь различать». Это, пожалуй, самое короткое определение управленческого учёта, которое я слышал. И каждый раз, когда клиент говорит мне «у меня же есть бухгалтер, зачем мне ещё какой-то учёт» — я вспоминаю Тамарин кабинет, распечатку с 4,2 миллиона прибыли и 380 тысячами на счёте, и её взгляд поверх очков. Финансовый учёт для предпринимателя — это не про налоги. Это про то, выживет ли ваша компания в следующем квартале. И ответ на этот вопрос лежит не в P&L, а в той самой панели приборов, которую вы пока ещё не построили.
Читайте по теме:
- Финансовая модель: зачем нужна бизнесу и как построить
- Разговор с финдиректором, который изменил мой подход к компании
- Финансовая модель, в которой я три раза находил ошибку через год

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


