Как оценить денежный горизонт
- Соберите фактические остатки и доступность денег, отделив их от дебиторской задолженности, потенциальных продаж и неподтверждённых поступлений.
- Разложите обязательные платежи по срокам: люди, поставщики, аренда, налоги, кредиты, критичные операции и другие договорные обязательства.
- Сделайте несколько сценариев поступлений и задержек, не выдавая оптимистичный прогноз за факт.
- Определите, какой горизонт и какой риск должны покрываться именно для вашей модели, сезонности и договоров; назначьте ритм пересмотра.
- Перед решениями о кредитах, инвестициях, выплатах, налогах или банкротстве получите актуальную помощь профильного финансового, бухгалтерского или юридического специалиста.
Ниже сохранён исходный авторский материал. Это не финансовая, кредитная, налоговая, правовая или инвестиционная рекомендация и не гарантирует платёжеспособность или устойчивость бизнеса.
Подробности исходного материала
Когда аналитики CB Insights разбирали, почему закрываются молодые компании, на первом месте оказалась не слабая идея и не сильный конкурент. На первом месте — «закончились деньги». Не «работали в убыток». Именно деньги — закончились на счету в тот день, когда нужно было платить зарплату, аренду и поставщику, а платить было нечем.
И вот что в этой цифре цепляет. Компания могла быть прибыльной. По отчёту — плюс. По итогам квартала — заработали. А на счету в конкретный вторник — ноль. Прибыль есть, денег нет, и бизнес останавливается не от того, что плохо работал, а от того, что не дотянул до следующего платежа клиента.
Финансовая подушка для бизнеса — это ответ ровно на эту ситуацию. Не на убытки, не на кризис, не на «чёрный лебедь». На обычный разрыв между «деньги заработаны» и «деньги пришли на счёт». И почти все, кого я встречал, считают эту подушку неправильно — меряют её суммой, хотя мерить нужно совсем другим.
Прибыль есть, а денег нет — как так выходит
Прибыль и деньги на счету — это две разные величины, и путаница между ними убила больше компаний, чем любой кризис. Прибыль — это бухгалтерская конструкция: выручка минус расходы за период. Деньги на счету — это физический остаток здесь и сейчас. Они почти никогда не совпадают.
Простой пример. Вы оказали услугу на 800 тысяч, подписали акт, выставили счёт. В отчёте — выручка, прибыль, всё красиво. А клиент платит через 60 дней по договору. Эти два месяца вы платите своим людям, аренду и налоги из чего-то другого. Если этого «другого» нет — вы прибыльны и неплатёжеспособны одновременно. Бывает так, что компания растёт, набирает заказы, и именно из-за роста кассовый разрыв становится шире: новых сотрудников надо платить сразу, а деньги за их работу придут потом.
Добавьте сюда сезонность. У строителей, у ивент-агентств, у всех, кто завязан на тёплое время года или на предновогодний спрос, есть месяцы, когда выручка близка к нулю, а расходы — те же самые. Добавьте дебиторку, которую вечно приходится выбивать. Добавьте налоговые платежи, которые приходят кварталом и сразу крупной суммой. И получается, что «прибыльный бизнес» регулярно оказывается в ситуации, когда денег физически не хватает на ближайшую неделю.
Подушка нужна не потому, что бизнес плохой. Она нужна потому, что разрыв между заработком и поступлением денег — это норма, встроенная в саму механику бизнеса. И этот разрыв надо чем-то закрывать. Либо подушкой, либо кредитом, либо нервами собственника. Третий вариант, кстати, самый дорогой.
Возьмём обычное агентство — дизайн, разработка, маркетинг, неважно. Десять человек в штате, фонд оплаты труда полтора миллиона в месяц, аренда, налоги. Клиенты — крупные, платят аккуратно, но по постоплате: акт в конце месяца, деньги через 45–60 дней. Бизнес прибыльный, по году — уверенный плюс. А теперь два клиента из пяти одновременно сдвигают оплату на месяц — не отказались, просто «бухгалтерия, согласование, всё будет». И вот агентство, которое зарабатывает, не может выдать зарплату вовремя. Не потому что плохо работало. Потому что заработанные деньги физически лежат у клиента, а не у него.
Это и есть та ситуация, ради которой существует подушка. Не катастрофа, не обвал рынка — обычный сдвиг платежей, который случается несколько раз в год у любой компании с постоплатой. Без подушки каждый такой сдвиг — это либо унизительный звонок в банк за дорогими деньгами, либо разговор с командой в стиле «потерпите неделю». И то и другое стоит собственнику куда дороже, чем процент, который подушка «недозарабатывает», просто лёжа на счёте.
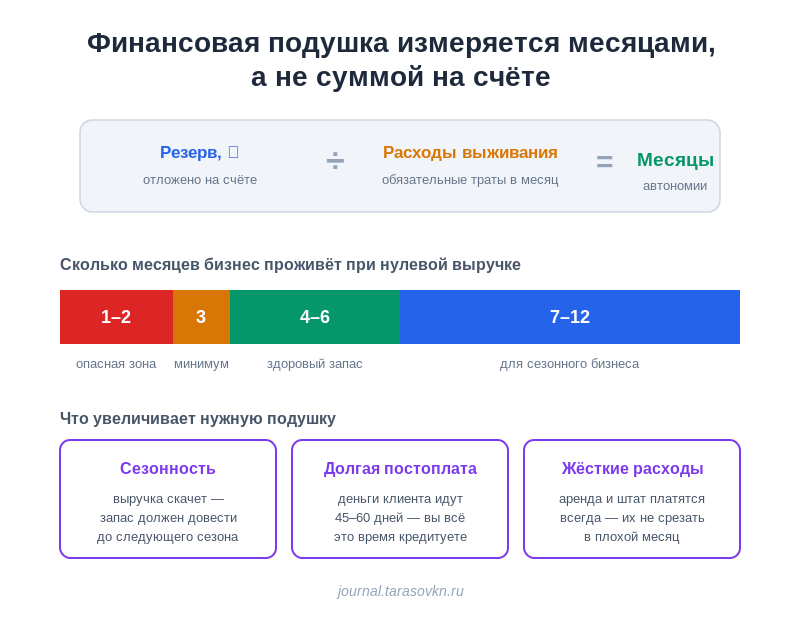
Финансовая подушка для бизнеса — это не сумма, а месяцы
Вот здесь главная ошибка. Спросите собственника, какая у него финансовая подушка, и он назовёт сумму: «два миллиона», «полмиллиона», «лежит на отдельном счёте столько-то». Сумма сама по себе не значит ничего. Два миллиона для киоска с кофе — это огромный запас. Два миллиона для производства с фондом оплаты труда в три миллиона в месяц — это меньше трёх недель жизни.
Правильная единица измерения подушки — месяцы. Не «сколько денег отложено», а «сколько месяцев компания протянет, если выручка завтра станет нулевой». Это и есть тот показатель, который имеет смысл. Он переводит абстрактную сумму в понятную картину: вот столько у меня есть времени, чтобы что-то починить, прежде чем начнётся реальная беда.
Считается это просто. Берёте обязательные расходы за месяц — то, что вы платите в любом случае, даже если не продали ничего. Делите подушку на эту цифру. Получаете число месяцев. Если у вас отложено 1,5 миллиона, а обязательных расходов 500 тысяч в месяц — у вас подушка на три месяца. Не «полтора миллиона». Три месяца. Вот этой цифрой и нужно мыслить.
Разница не косметическая. Когда вы думаете суммой, подушка кажется статичной: отложил и забыл. Когда вы думаете месяцами, она становится живой: наняли людей — расходы выросли — подушка в месяцах уменьшилась, хотя сумма не изменилась. Подняли цены, сократили аренду — подушка выросла, хотя денег вы не докладывали. Месяцы показывают реальную устойчивость, сумма — только бухгалтерский остаток.
Есть и побочный эффект, приятный. Когда подушка измеряется месяцами, любое решение о расходах начинает читаться через неё. Собираетесь нанять трёх человек — сразу видно, на сколько недель это съест запас. Думаете переехать в офис подороже — видно цену не только в рублях аренды, но и в потерянных месяцах устойчивости. Подушка из пассивной заначки превращается в линейку, которой вы меряете риски. И это, пожалуй, полезнее, чем сами отложенные деньги: вы начинаете принимать решения, заранее зная их цену.
Сколько месяцев нужно именно вашему бизнесу
Стандартный совет, который вы найдёте в любой статье про финансовую подушку для бизнеса, звучит так: держите запас на три–шесть месяцев. Совет неплохой как ориентир, но он усреднённый. Реальное число зависит от того, как устроен именно ваш бизнес. Кому-то хватит двух месяцев, а кому-то и восьми будет мало. Разберём, от чего это зависит.
Сезонность
Чем сильнее выручка скачет по месяцам, тем больше нужна подушка. Если у вас ровный поток заказов круглый год — можно держать меньше. Если вы зарабатываете за четыре месяца, а остальные восемь живёте на запас — подушка должна перекрывать самый длинный «мёртвый» период плюс запас сверху. Тут логика простая: подушка должна довести вас до следующего сезона выручки, а не закончиться за месяц до него.
Длина сделки и дебиторка
Чем дольше путь от «клиент сказал да» до «деньги на счету», тем толще нужна подушка. Розница получает деньги сразу — там разрыв минимальный. Агентство с постоплатой 60 дней или подрядчик, который ждёт оплату по этапам, фактически кредитует своих клиентов всё это время. И кредитовать их надо из чего-то. Если средний срок поступления денег у вас два месяца, то двух месяцев подушки уже мало — это ровно тот срок, который вы и так постоянно закрываете дебиторкой.
Доля постоянных затрат
Здесь логика обратная и не всем очевидная. Чем больше у вас расходов, которые не получится быстро срезать, — тем больше нужна подушка. Аренда большого помещения, штат в найме, оборудование в лизинге — это всё платится независимо от выручки. А вот бизнес, где много расходов «по факту» (сдельщики, подрядчики, закупка под заказ), может в плохой месяц сжаться и протянуть на меньшей подушке. Поэтому у двух компаний с одинаковой выручкой нужная подушка может отличаться вдвое — всё решает структура расходов.
Открытая кредитная линия
Кредитная линия — это не замена подушке, но она меняет нужную толщину. Если у вас есть одобренный лимит, к которому реально можно обратиться за день-два, часть «месяцев» можно держать в этом доступе, а не живыми деньгами. Логика тут такая: подушка закрывает короткие разрывы, кредитная линия — резерв второго эшелона на случай, если разрыв окажется глубже ожидаемого. Но есть нюанс. Кредитную линию банк может пересмотреть ровно тогда, когда у вас плохо идут дела, — то есть в момент, когда она нужнее всего. Поэтому полностью заменять подушку линией нельзя. Линия — это страховка для подушки, а не вместо неё.
Сложите все факторы. Ровный поток, быстрые деньги, гибкие расходы — вам хватит двух–трёх месяцев. Сезонный бизнес с долгой постоплатой и тяжёлой арендой — целитесь в шесть–восемь. Универсального числа нет, и тот, кто называет вам одну цифру для всех, просто не смотрел на ваш бизнес.
Что считать расходами — и почему полная сумма врёт
Когда мы считаем подушку в месяцах, мы делим её на «месячные расходы». И тут оказывается, что вопрос «а какие именно расходы брать» — не технический, а принципиальный.
Если вы возьмёте все расходы подряд — со всеми тратами на рост, на маркетинг, на новые проекты, на премии, — вы получите завышенную цифру месячных трат и заниженную, пессимистичную подушку. Потому что в реальном кризисе вы не будете тратить столько. Когда выручка падает, вы первым делом режете всё необязательное. Маркетинг урезается, новые проекты замораживаются, премии ставятся на паузу. Остаются только расходы выживания.
Поэтому расходы стоит делить на две корзины. Первая — расходы выживания: то, без чего бизнес физически останавливается. Зарплаты ключевых людей, аренда, налоги, обязательные платежи поставщикам, связь, бухгалтерия. Вторая — расходы роста: маркетинг, обучение, новые направления, всё, что можно поставить на стоп без остановки бизнеса.
Подушку правильно считать в месяцах расходов выживания, а не полных расходов. Тогда цифра становится честной. «Полугодовая подушка по полным расходам» в кризисном режиме превращается в девять-десять месяцев — потому что в кризисе вы и тратите меньше. А вот наоборот это не работает: подушка, рассчитанная по урезанному бюджету, не оставляет вам подушки на сам процесс урезания. Считайте по расходам выживания — и держите в голове, что в спокойное время вы всё равно тратите больше, и это нормально.
Покажу на цифрах. Допустим, полные месячные расходы компании — 900 тысяч. Разложим. Зарплаты ключевых людей — 400. Аренда и обязательная коммуналка — 120. Налоги и обязательные взносы — 130. Поставщики, без которых не работает производство, — 100. Это расходы выживания, итого 750. Остальные 150 — маркетинг, обучение, подписки, премиальная часть, новые эксперименты. Это расходы роста.
Если у компании отложен миллион двести, то по полным расходам это подушка на 1,3 месяца — звучит тревожно. А по расходам выживания — на 1,6 месяца. И это честнее, потому что в плохой месяц компания не будет тратить 900, она ужмётся до 750. Но даже честная цифра здесь — повод не расслабляться, а действовать: полтора месяца запаса для такой структуры мало. И вот в этот момент собственник видит реальную картину, а не ту, что рисует пухлый бюджет благополучного месяца.
Маленькое предупреждение. «Расходы выживания» — это не повод задним числом записать половину штата в необязательные. Если без человека бизнес встанет через неделю — он в расходах выживания, как бы ни хотелось получить красивую цифру. Делите честно, иначе подушка существует только на бумаге.
Где держать подушку, чтобы её не съели
У подушки два врага, и оба незаметные. Первый — инфляция, которая медленно подъедает деньги, если они просто лежат. Второй — вы сами, потому что деньги, до которых легко дотянуться, рано или поздно оказываются в обороте «вот на этот один срочный проект».
Хорошее место для подушки отвечает трём требованиям. Деньги должны быть доступны быстро — день, максимум несколько дней, иначе это не подушка, а инвестиция. Они должны быть защищены от обесценивания хотя бы частично. И они должны быть психологически отделены от оборотных денег, чтобы рука не тянулась.
На практике это обычно сочетание. Часть — на накопительном счёте или коротком депозите с возможностью снятия: такие продукты для бизнеса есть и в СберБизнесе, и в Т-Банке, и в большинстве банков, где обслуживается компания. Часть — в фондах денежного рынка или коротких облигациях, если подушка большая и хочется, чтобы она хоть немного работала против инфляции. Главное правило здесь — это отдельный счёт, отдельная «полка», к которой не подходят за оборотными деньгами.
Полезное разделение по «слоям доступа». Первый слой — деньги, которые нужны за один день: накопительный счёт, остаток на отдельном расчётном счёте. Это закрывает самые частые разрывы. Второй слой — деньги, до которых добраться можно за несколько дней без потерь: короткий депозит, фонд денежного рынка. Сюда уходит основная часть подушки. Третий слой нужен не всем — это уже почти инвестиционная часть, которую трогают только в по-настоящему плохом сценарии. Чем дальше слой, тем больше он зарабатывает и тем медленнее достаётся. Подушка целиком в первом слое теряет к инфляции, целиком в третьем — не спасает в нужный вторник. Здоровое распределение — большая часть во втором слое, с быстрым первым слоем сверху.
И ещё про валюту и про банк. Не стоит держать всю подушку в одном банке и в одном инструменте — не из паранойи, а просто потому, что подушка должна быть доступна при любом раскладе. Два банка вместо одного — небольшое неудобство и заметно более крепкий сон. Это та экономия усилий, на которой экономить не надо.
И отдельно про то, чего делать не нужно. Подушка — это не «деньги, временно вложенные в выгодный проект». Как только подушка во что-то вложена, она перестаёт быть подушкой: в нужный момент её нельзя будет достать, не потеряв на этом. Подушка по определению лежит скучно. Её задача — не зарабатывать, а быть. Если вам жалко, что эти деньги «не работают», — это правильное чувство, и за него вы платите спокойствием. Так и задумано.
Компании, которые относятся к деньгам системно, обычно как раз отделяют резерв от оборотки в явном виде. Додо Пицца, например, годами публикует операционные показатели в открытом виде — и сама дисциплина «считать и показывать цифры» приучает не смешивать деньги на развитие с деньгами на чёрный день. ВкусВилл, который пережил не один поворот рынка, держался в том числе потому, что у сети был запас, позволявший не принимать решения в панике. Дело не в названиях — дело в том, что устойчивые компании почти всегда умеют сказать про конкретный рубль: это оборотка, это развитие, а это — неприкосновенный запас. Три разные полки, три разных правила.
Запас под килем: как собрать подушку и когда её тратить
У моряков есть понятие — запас воды под килем. Это не про то, сколько груза на борту и какой курс. Это про то, сколько метров воды между дном судна и дном моря. Капитан, который ведёт большой корабль, постоянно держит эту цифру в голове, потому что мели не видно, и кончается этот запас всегда внезапно. Финансовая подушка — это и есть запас под килем для бизнеса. Не про выручку, не про рост. Про то, сколько у вас есть, прежде чем вы сядете на мель.
Собирается этот запас одним способом — регулярными отчислениями. Не «отложу, когда будет лишнее», потому что лишнего не бывает никогда, оно всегда находит, куда деться. Работает другой подход: фиксированный процент от поступающих денег уходит на подушку первым, до распределения по всем остальным статьям. Десять процентов, пятнадцать — цифра ваша, но снимается она первой и автоматически. Это та же логика, что у личной финансовой подушки: «сначала заплати себе». Российская практика финансового консалтинга — те же «Нескучные финансы» строят на этом всю методику — сводится к одному: подушка собирается не из остатка, а из приоритета.
Дальше — когда подушку можно тратить. Вот короткий разбор по ситуациям:
| Ситуация | Трогать подушку? |
|---|---|
| Кассовый разрыв: деньги клиента придут, но позже | Да — это её прямая задача. Восстановить, когда платёж придёт. |
| Резкое падение выручки на несколько месяцев | Да — но одновременно режьте расходы роста, чтобы растянуть запас. |
| Появилась выгодная возможность, нужны деньги | Нет. Это инвестиция, для неё нужен отдельный источник. |
| Хочется выплатить дивиденды побольше | Нет. Подушка — не нераспределённая прибыль. |
| Налоговый платёж, который вы забыли заложить | Можно — но это сигнал чинить планирование, а не образ жизни. |
И главное правило, которое отличает подушку от просто денег: после того как вы её потратили, восстановление подушки становится расходом номер один. Не «когда-нибудь дособираем». Как только разрыв закрылся и деньги пошли — процент на пополнение подушки снова снимается первым, пока она не вернётся к норме. Подушка, которую один раз потратили и не восстановили, — это подушка, которой у вас больше нет, просто вы об этом ещё не знаете.
Ещё один момент, который часто упускают: подушку нужно периодически пересчитывать. Раз в квартал — нормальный ритм. Бизнес меняется: вырос штат, поменялась аренда, добавилось направление. Подушка, которой год назад хватало на пять месяцев, при выросших расходах сегодня может тянуть только на три. Сумма та же — а устойчивость просела, и вы об этом не узнаете, пока не сядете и не пересчитаете. Поставьте себе в календарь повторяющуюся задачу: посчитать подушку в месяцах. Пять минут раз в квартал — и вы всегда знаете, где находитесь, а не думаете, что находитесь там, где были год назад.
Короткий чеклист, по которому стоит свериться прямо сейчас:
- Я знаю свою подушку в месяцах, а не в рублях — и эта цифра посчитана по расходам выживания.
- Подушка лежит на отдельном счёте, отделённом от оборотных денег.
- Фиксированный процент от поступлений уходит на подушку первым, автоматически.
- Я понимаю, какой запас в месяцах нужен именно моему бизнесу с учётом сезона, дебиторки и постоянных затрат.
- У меня есть правило, когда подушку трогать можно, а когда — нет, и оно записано, а не «по ощущению».
Подушка — это про сон, а не про цифру
Если убрать все расчёты, финансовая подушка для бизнеса нужна для одной простой вещи. Чтобы собственник спал. Чтобы решение «брать этот заказ или нет» принималось из расчёта, а не из страха, что иначе нечем будет платить зарплату. Чтобы переговоры с клиентом велись с позиции «нам интересно», а не «нам очень надо». Подушка не делает бизнес богаче. Она делает его свободнее — а это, если честно, дороже.
Начните с малого. Посчитайте свою подушку в месяцах — честно, по расходам выживания. Скорее всего, цифра вас слегка расстроит, у большинства она меньше, чем кажется. Это нормальная стартовая точка. Дальше — отдельный счёт и фиксированный процент с каждого поступления. Через год вы посмотрите на эту «полку» и поймёте, что главное, что она вам дала, — не деньги. Спокойный сон и право говорить «нет». За это не жалко платить процентом, который «не работает».

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


