Маршрут проверки одной финансовой модели
- Зафиксируйте версию модели, решение, период, валюту и владельца изменений.
- Разделите фактические данные, внешние допущения и прогноз; укажите источник каждой ключевой величины.
- Проверьте единицы, знаки, связи между листами, дублирование и ручные правки на понятном примере.
- Сравните базовый сценарий с ограниченными альтернативами и определите, какое допущение меняет решение сильнее всего.
- Сверьте вывод с бухгалтером или финансовым специалистом до кредита, инвестиций, налогов, цены или выплаты.
Ниже сохранён исходный материал. Это не инвестиционная рекомендация и не финансовая модель для вашей ситуации.
Подробности исходного материала
Я три раза находил в собственной финансовой модели компании ошибку — и каждый раз через год после того, как мы по этой модели приняли важное решение. Один раз это была забытая нагрузка по налогам на ФОТ, во второй — двойной учёт лизингового платежа в двух разных строках, в третий — слишком оптимистичная воронка, которая в Excel выглядела как «ну логично же», а в реальности съедала кассовый разрыв за два месяца.
И каждый раз меня поражало одно и то же. Модель не была плохой. Она была рабочей, аккуратной, в ней были формулы, ссылки на листы, проверка контрольных сумм. Просто Excel — это инструмент, который принимает на веру всё, что вы в него закладываете. Он не спросит, не забыли ли вы про второй фонд оплаты труда. Не подсветит, что в строке расходов ставка НДС внутри, а в строке доходов — снаружи. Не намекнёт, что ваш план продаж на 2026 год — это, по сути, прошлый год плюс 30%, нарисованные карандашом.
Бывает так, что финансовая модель компании из инструмента принятия решений превращается в красивую витрину. Особенно если её делают для инвестора, для банка или для собственного успокоения. И тут оказывается, что красота модели и её полезность — это две очень разные вещи.
Зачем вообще считать в Excel то, что и так понятно
На вопрос «зачем вам финансовая модель?» собственники обычно отвечают тремя способами. Первый — «чтобы понимать, куда идём». Второй — «банк попросил». Третий, самый честный, — «не знаю, все делают». Все три ответа в равной степени бесполезны, потому что они не объясняют, какие именно решения вы будете принимать на основании этой модели.
Финансовая модель — это не отчёт и не план. Это сценарный калькулятор. Вы крутите ручки — цена, объём, конверсия, срок отсрочки клиентам — и смотрите, что происходит с прибылью, кассой и устойчивостью бизнеса. Если этим инструментом нельзя крутить ручки, или если результаты не меняют поведение собственника, — это не модель, это украшение тумбочки.
Что отличает модель от бюджета
Бюджет отвечает на вопрос «что мы планируем сделать в следующем году». Модель отвечает на вопрос «что произойдёт, если мы решим сделать вот это». Бюджет — статичный, в нём нет ручек. Модель — динамичная, ручек много, и крутить их можно бесконечно.
Большинство «финмоделей», которые я видел у предпринимателей, — это переименованные бюджеты. Один лист, прилично свёрстанный, цифры по месяцам, итог за год. Изменить ставку конверсии — это переписать пять ячеек. Сравнить два сценария — никак, можно только дублировать файл и сидеть глазами выбирать разницу. А дальше начинается интересное: владелец смотрит на свой бюджет, называет его моделью и думает, что у него есть инструмент. Инструмента нет.
Когда модель действительно нужна, а когда — нет
Модель нужна, если у вас впереди развилка. Открывать новый филиал или нет. Нанимать пятого продавца или вкладывать в маркетинг. Брать кредит на оборудование или работать дальше на старом. В этих случаях модель — это способ перевести интуицию в цифры и проверить, не врёт ли интуиция.
Модель не нужна, если у вас нет решения. Если вы просто хотите «посмотреть, как будет», — это не задача, это любопытство. Любопытство модели не делает; модель делается под конкретный вопрос. Без вопроса даже идеально собранный Excel будет лежать неоткрытым. У меня в одной из компаний была модель, на которую ушло шесть рабочих дней совместно с финансовым консультантом. Через три месяца я открыл её один раз — и понял, что забыл, какой именно вопрос я в ней решал.
Три раза, когда я нашёл ошибку через год
Первая ошибка случилась в строительной компании, где я был партнёром. Мы строили модель под решение: открывать ли направление коммерческой недвижимости. Считали маржу, операционные расходы, окупаемость объектов. Модель показала, что направление выходит в плюс через 14 месяцев. Запустили.
Через год выяснилось, что я закладывал ФОТ только по основной зарплате. А в реальной жизни на эту зарплату накручивались страховые взносы — около 30%, премии, отпускные, больничные, замены сотрудников в отпуске. Реальная нагрузка по людям оказалась на 40% выше плановой. И направление вышло в плюс не через 14 месяцев, а через 22. Это не убило компанию, но это съело почти весь запас, на который я рассчитывал. И решение, которое я считал обоснованным, на самом деле было принято на оптимистичных цифрах, которые я сам же в модель и забил.
Ошибка двойного учёта
Вторая ошибка была изящнее. Мы покупали оборудование в лизинг. Лизинговый платёж — это и расход, и часть его — погашение тела долга, которое в учёте по-разному может проходить. Я положил лизинговый платёж в строку «лизинг» как полную сумму. И параллельно в строку «амортизация» — как процент от стоимости оборудования. Дважды. Не специально, а просто потому что в одной таблице это «оборудование», а в другой — «обязательства», и я не сшил их между собой.
Модель показывала постоянный отрицательный денежный поток, который мы списывали на сезонность. Через год, когда я нанял внешнего финансового специалиста на ревизию, она задала простой вопрос: «А почему у вас в P&L расход, которого по факту нет?» И я сел пересчитывать. Оказалось, что мы около двух миллионов рублей в год «теряли» в модели, которых на самом деле никогда не теряли. И решения, которые я принимал — например, не повышать зарплаты — были основаны на этой несуществующей дыре.
Ошибка слишком красивой воронки
Третья ошибка — самая распространённая, я её вижу у девяти из десяти предпринимателей. Мы строили модель под наём третьего менеджера по продажам. Считали так: на каждого менеджера приходится 40 квалифицированных лидов в месяц, конверсия в сделку — 18%, средний чек — 280 тысяч. Получалось, что менеджер окупает себя на четвёртом месяце, а к шестому начинает приносить чистую прибыль.
Через год реальная конверсия третьего менеджера оказалась 9%. Не потому что он плохой, а потому что качество лидов на втором году работы компании уже не такое, как на первом. Маркетинг не успевал, лучшие лиды расходились между двумя сильными менеджерами, а третьему доставались остатки. Модель этого не учитывала, потому что в Excel конверсия была одна для всех. А в жизни — нет.
Почему модель ошибается, даже когда формулы правильные
Это, наверное, самая трудная для понимания часть. Модель может быть формально верной — все формулы работают, все ссылки сходятся, контрольные суммы зелёные — и при этом совершенно неправдивой. Потому что Excel считает не реальность, а ваше представление о ней. И если в этом представлении есть слепые пятна, они аккуратно перекочёвывают в формулы.
Слепые пятна, которые я научился искать в чужих моделях
За несколько лет работы трекером я начал замечать одни и те же дыры в моделях разных компаний. Их можно сложить в короткий список, по которому я теперь прохожу любую новую модель. Это не аудит — это, скорее, грубая проверка на здравый смысл.
Второе — НДС. Если у вас компания на ОСН, НДС в выручке и в расходах должен учитываться согласованно. Если в одной строке вы пишете суммы с НДС, а в другой без — у вас будет нарисованная прибыль, которой нет.
Третье — отсрочки. План продаж в модели — это поступления денег. Реальные деньги приходят с отсрочкой 30, 45, 60 дней, а иногда и 90. Если вы это не учитываете, у вас на бумаге всё хорошо, а на счёте пусто. Это, кстати, главная причина кассовых разрывов в среднем бизнесе — модель показывает прибыль, но не показывает, когда реально приходят деньги.
Чем больше точность, тем меньше доверия
Парадокс: модели, которые считают всё с точностью до рубля, обычно врут больше, чем модели с округлёнными до десятков тысяч цифрами. Потому что точность создаёт ложное ощущение надёжности. Если у меня в строке стоит «4 372 519 рублей», я подсознательно думаю, что эта цифра реальна. А если стоит «4,4 млн ± 10%» — я понимаю, что это диапазон, и принимаю решение с поправкой на неопределённость.
Хорошая финансовая модель компании — это не точная модель, это честная модель. Она показывает не одну цифру, а коридор. Не одну строку прибыли, а три сценария: пессимистичный, базовый, оптимистичный. И решение принимается не «если получится базовый», а «выживем ли мы при пессимистичном».
Структура модели, которая реально работает
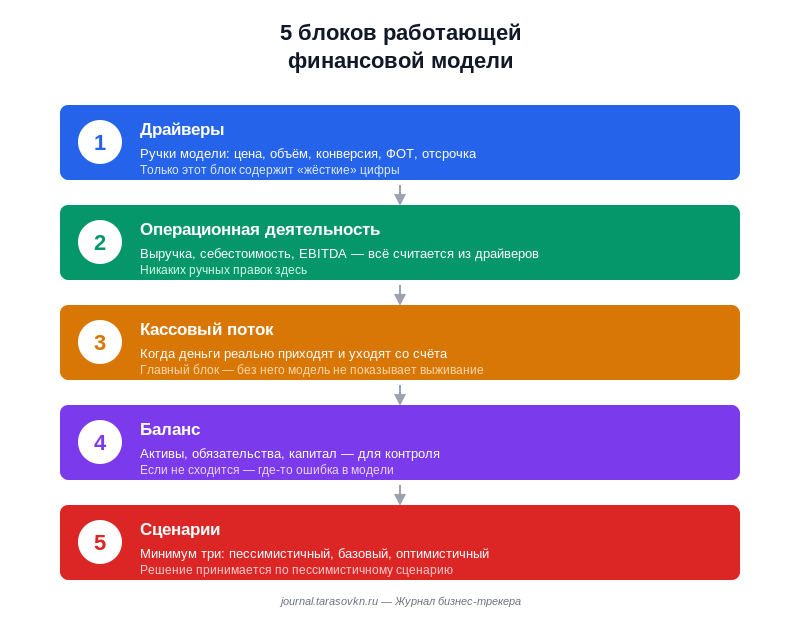
Я перепробовал десяток подходов и остановился на одном. Он не идеальный, но он минимально достаточный. Вот его скелет — пять блоков, которые должны быть в любой модели бизнеса, который не торгует биржевыми контрактами и не работает с государством на длинных тендерах.
Первый блок — драйверы. Это переменные, которые определяют всю модель: количество клиентов, средний чек, конверсия, отсрочка, фонд оплаты труда, аренда, маркетинговый бюджет. Десять-пятнадцать ручек, которые вы крутите, и которые меняют всё остальное. Этот блок должен быть на отдельном листе, и только в нём должны быть «жёсткие» цифры. Всё остальное — формулы.
Второй блок — операционная деятельность. Выручка, себестоимость, валовая прибыль, операционные расходы, EBITDA. Считается из драйверов. Никаких ручных вмешательств в этот блок не допускается — если вы хотите изменить выручку, идите в драйверы и меняйте конверсию или средний чек, а не саму выручку.
Третий блок — кассовый поток. Это самое важное и самое забываемое. Когда деньги реально приходят, когда уходят, какой остаток на счёте на конец каждого месяца. Без этого блока модель не показывает главное — выживет ли компания.
Четвёртый блок — баланс. Активы, обязательства, капитал. Не для красоты, а для проверки: если баланс не сходится, значит, где-то ошибка. Это контрольный механизм, без которого модель — это набор разрозненных таблиц.
Пятый блок — сценарии. Минимум три: пессимистичный (конверсия минус 30%, ФОТ плюс 15%, выручка приходит на месяц позже), базовый (то, во что вы верите), оптимистичный (то, что было бы, если бы повезло). Решение принимается по пессимистичному сценарию: если в нём вы выживаете, можно браться. Если нет — нужно или менять решение, или искать запас прочности.
Чек-лист перед тем, как начать принимать решения по модели
Прежде чем доверить модели важное решение, я прохожу по короткому списку. Это не научный метод, это просто опыт трёх ошибок и тридцати чужих моделей.
| Проверка | Что искать |
|---|---|
| ФОТ полностью | Зарплата + страховые + премии + отпуска + замены |
| НДС согласованно | Везде с НДС или везде без, не вперемешку |
| Лизинг и долги | Не двойного учёта в P&L и в обязательствах |
| Отсрочка клиентов | Поступления со сдвигом 30–60 дней |
| Конверсия по реальности | Усреднение последних 6 месяцев, не лучший |
| Сезонность | Не средняя по году, а по факту по месяцам |
| Контрольные суммы | Баланс сходится, P&L и кассовый поток связаны |
| Сценарии | Минимум три, решение по пессимистичному |
По этому списку я нахожу проблемы примерно в восьми моделях из десяти, которые мне приносят на ревизию. И обычно после исправления решение, которое собственник уже почти принял, меняется. Не отменяется, а корректируется: меньше темп, больше запас прочности, другая последовательность шагов.
Когда модель спасала меня — и когда подводила
За последние пять лет финансовая модель компании дважды реально спасла мне бизнес и один раз серьёзно подставила. Эти истории не из учебника, поэтому их полезно рассказать — они показывают, чем модель отличается от красивого Excel-документа.
Первый раз модель спасла меня в начале 2024 года. Мы рассматривали покупку конкурента — небольшой студии в смежной нише, которая выставлялась на продажу за 12 миллионов рублей. По первому впечатлению сделка была отличная: команда сильная, клиентская база живая, оборот стабильный. Я уже почти подписал предварительное соглашение, когда сел сводить модель — что будет с нашими денежными потоками, если мы возьмём кредит на эту покупку.
Когда модель меня подвела
А вот история, где модель честно сделала свою работу, а я не сделал свою. В 2023 году мы запускали направление обучения — онлайн-школу для малого бизнеса. Модель собиралась под пессимистичный сценарий: 50 учеников в первом потоке, 70% оплат, средний чек 38 тысяч. Получалось, что направление окупает себя за восемь месяцев.
Я запустил. Маркетинг сработал, лидов пришло больше, чем я ожидал. Конверсия в первый поток была 64% — близко к плану. Казалось, всё хорошо. Через четыре месяца я открыл модель, чтобы проверить — и понял, что забыл встроить в неё одну строчку. Стоимость преподавательской команды росла вместе с количеством учеников, потому что мы не могли вести группу больше 25 человек одним преподавателем. И эту нелинейность я не учёл — в модели стоял один фиксированный ФОТ.
В реальности фонд оплаты труда вырос пропорционально потокам, и направление вышло в ноль не на восьмом месяце, а на четырнадцатом. Снова шесть месяцев убытка, который я не закладывал. Хорошо, что у меня был запас. Если бы запаса не было — я бы закрыл направление, не дав ему дойти до прибыли.
Главное, чему меня научили эти истории
Из обеих историй — и удачной, и провальной — я вынес одно правило. Модель должна показывать не «что произойдёт», а «что произойдёт, если». И «если» — это всегда несколько разных «если». Не одно базовое предположение, а развилка с тремя ветками: оптимистичная, базовая, пессимистичная. Решение принимается по той ветке, в которой компания выживает, а не по той, в которой компания процветает.
Ещё одно правило — пересматривать модель регулярно, не реже раза в квартал. Я знаю собственников, которые делают модель один раз перед запуском проекта и больше к ней не возвращаются. Через полгода эта модель уже не имеет отношения к реальности — рынок поменялся, поведение клиентов другое, ставки выросли, конкуренты что-то сделали. А решение продолжают принимать по старой модели, потому что новой нет, а строить заново — лень.
В Wildberries, по словам бывшего финансового директора в одном из подразделений, для решений по новым категориям товаров модель пересматривается каждый месяц по одной простой причине: данные о реальных продажах накапливаются и помогают калибровать предположения. Если в первом месяце прогноз был «продадим X штук», а продали X/2, — следующая модель уже строится с пониманием, что наша оценка спроса была завышена. И это не катастрофа — это нормальный процесс, в котором модель учится на собственных ошибках.
Как считают модели в нормальных компаниях
В Тинькофф для внутренних решений используют не одну модель, а связку из нескольких: операционная (для месячных решений), стратегическая (для квартальных), кризисная (для решений в условиях шока). Каждая под свой тип решений. И никто не пытается одной моделью ответить на все вопросы — это не работает.
Что сделать на этой неделе, если у вас есть модель
Если у вас уже есть финансовая модель, и вы давно в неё не заглядывали, — откройте. Проверьте по чек-листу выше: ФОТ, НДС, лизинг, отсрочки, конверсия. Скорее всего, вы найдёте хотя бы одну дыру. Это нормально и это не страшно — страшно, когда вы по дырявой модели принимаете решение, не зная, что она дырявая.
Если модели нет, не нужно срочно её строить. Сначала сформулируйте конкретный вопрос, на который вы хотите ответить. Не «как у нас будут идти дела», а «открывать ли филиал в Казани при курсе доллара 90 и плановой конверсии 12%». Под этот вопрос модель собирается за два-три дня. Без вопроса она будет собираться месяц и не пригодится.
И последнее — не верьте красивым моделям. Чем красивее Excel, тем больше шансов, что в нём спрятано что-то, что в реальности не работает. Хорошая модель честная, а не красивая. В ней есть оговорки, есть три сценария, есть блок с допущениями, который можно прочитать и оспорить. И она пересматривается раз в квартал, а не висит в папке «финансы» как памятник.
Я сам через год после очередного пересмотра нахожу в своей текущей модели ошибки. Это не значит, что модель плохая — это значит, что бизнес меняется быстрее, чем я успеваю обновлять Excel. И это, наверное, главное, что я понял за три раза. Модель — это не документ. Это разговор с цифрами, который должен идти постоянно. Пока разговор живой — модель работает. Как только она превращается в красивый файл, который никто не открывает, — это уже не инструмент, это надгробие принятому когда-то решению.
Читайте по теме:
- Финансовая модель: зачем нужна бизнесу и как построить
- Разговор с финдиректором, который изменил мой подход к компании
- Финансовая подушка бизнеса

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


