Карта движения денег как управленческий обзор
- Разделите фактические поступления, обязательные платежи, условные события и допущения.
- Зафиксируйте период, владельца, источник каждой цифры и договорную дату.
- Сопоставьте прогноз с фактом и отдельно отметьте неопределённые поступления или расходы.
- Подготовьте несколько сценариев и критерий, при котором их нужно пересмотреть.
- Для решений с юридическими, налоговыми, кредитными или инвестиционными последствиями проведите актуальную профильную сверку.
Ниже сохранён исходный материал. Карта не гарантирует платёжеспособность, отсутствие кассового разрыва, финансирование, одобрение кредита, прибыль или финансовый результат.
Подробности исходного материала
Одна из самых странных картин в бизнесе выглядит примерно так: компания показывает прибыль в отчётах, у неё есть клиенты, идут продажи, бухгалтер доволен. И в пятницу утром директор не может заплатить зарплату.
Это не катастрофа и не признак плохого бизнеса. Это кассовый разрыв — и он случается именно с прибыльными, растущими компаниями, у которых никто не занимался управлением денежными потоками в бизнесе всерьёз. Потому что «всё же хорошо, прибыль есть».
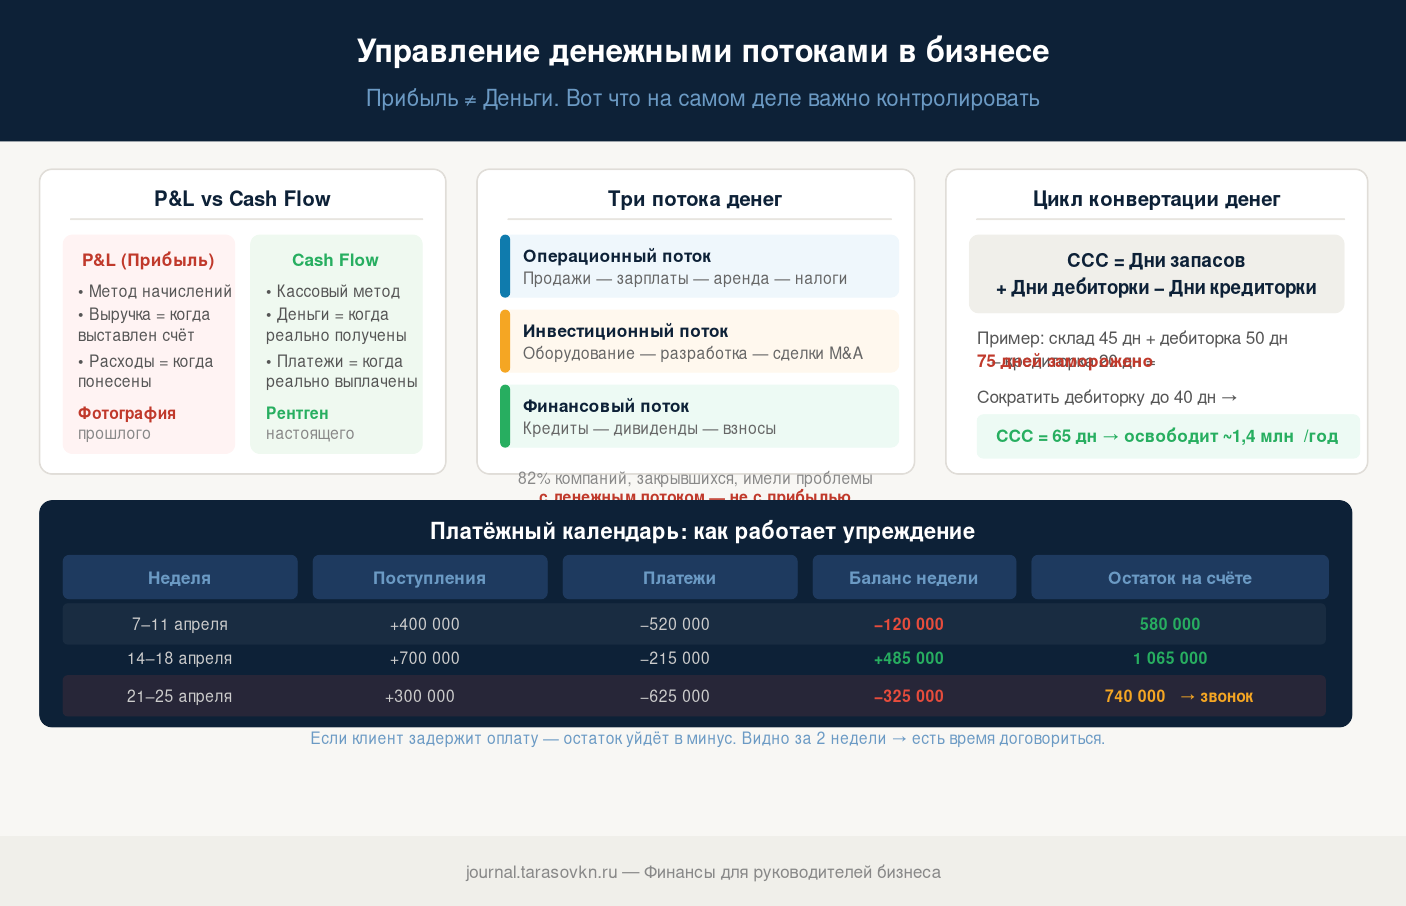
Два слова рядом — «прибыль» и «деньги» — звучат как синонимы. Именно в этой путанице и живёт большинство проблем. Прибыльная компания может умереть не от убытков, а от хорошего роста при плохом планировании движения денег. Это не метафора — это буквальное описание того, как исчезают вполне нормальные бизнесы.
Почему прибыль — это не деньги
Когда бухгалтер говорит «у нас прибыль 2 миллиона», он говорит о разнице между доходами и расходами по методу начислений. Это означает, что в бухгалтерских книгах зафиксированы выручка за выполненные работы и понесённые затраты. Проблема в том, что деньги могут ещё не прийти.
Вы выставили клиенту счёт на 3 миллиона рублей. Работа сделана. В отчёте — выручка. В P&L — прибыль. Только клиент платит с отсрочкой 60 дней. Деньги придут через два месяца. А зарплату нужно платить сегодня. И аренду. И поставщикам. И налоги в этом квартале.
Это и есть принципиальная разница между P&L (Profit & Loss, отчёт о прибылях и убытках) и Cash Flow (движение денежных средств). P&L показывает, зарабатывает ли компания. Cash Flow показывает, есть ли у неё деньги прямо сейчас. Обе метрики нужны — но многие предприниматели следят за прибылью и совсем не следят за движением денег. Это как водить машину, у которой работает спидометр, но нет датчика топлива: скорость видна, а когда встанешь — нет.
Особенно остро это ощущается при росте. Вы нанимаете больше людей — зарплата идёт сейчас. Покупаете больше материалов — оплата сейчас. Выполняете больше заказов — выручка потом, когда клиент заплатит. Чем быстрее компания растёт без правильно выстроенного управления денежными потоками, тем острее кассовые разрывы. Рост без финансового планирования — это ускорение на машине со слабыми тормозами.
Именно поэтому опытные финансовые директора давно повторяют: revenue is vanity, profit is sanity, cash is reality — выручка льстит, прибыль успокаивает, но деньги — это реальность. Когда выбираешь, за какой метрикой следить в первую очередь, ответ очевиден: за той, без которой бизнес останавливается физически.
Показательный пример — история многих IT-подрядчиков, которые активно росли в 2021–2022 годах. Контракты с крупными госкорпорациями и банками обеспечивали стабильную выручку и хорошую маржу. P&L выглядел отлично. Но оплата по таким контрактам нередко шла с задержками — по регуляторным причинам или из-за бюджетных циклов. Компании платили разработчикам каждый месяц, а деньги от заказчика приходили раз в квартал или реже. Часть из них брала кредиты просто для того, чтобы закрыть зарплатные ведомости при формально прибыльном бизнесе. Прибыль была — денег не было.
Ещё одна точка, где разрыв между прибылью и деньгами становится критическим — сделки с крупными корпоративными клиентами. В B2B-секторе стандартные условия оплаты — 30, 45 или 60 дней после подписания акта. Компания выполнила проект в январе, выставила счёт, в P&L зафиксировала выручку — а деньги придут в марте. Всё это время она платит сотрудникам, снимает офис и покупает расходники. Если таких проектов несколько одновременно, а собственного оборотного капитала недостаточно — возникает разрыв, даже при полной рентабельности.
Три потока денег: что нужно отслеживать
В финансовом учёте денежные потоки делят на три категории. Понимать их различие важно, потому что каждый тип говорит о разном состоянии бизнеса и требует разных управленческих решений.
Операционный денежный поток — это деньги, которые генерирует или потребляет основная деятельность компании. Поступления от клиентов, выплаты поставщикам, зарплаты, аренда, налоги — всё это операционный поток. Если он положительный и стабильный — бизнес умеет зарабатывать реальные деньги на своей основной деятельности. Отчёт о движении денег и отчёт о финансовом результате отвечают на разные вопросы; их сопоставляют вместе с фактическими обязательствами и сроками.
Компания может годами показывать прибыль в P&L, но если операционный денежный поток стабильно отрицательный — это значит, что бизнес не генерирует реальных денег. Он живёт за счёт авансов, кредитов или инвестиций. Когда этот ресурс заканчивается, всё остальное рассыпается.
Инвестиционный денежный поток — деньги, которые идут на развитие: покупка оборудования, открытие новых офисов, разработка нового продукта, приобретение других компаний. Обычно он отрицательный — компания тратит на рост. Само по себе это нормально и даже хорошо, если операционный поток покрывает эти затраты или если есть понятный горизонт окупаемости.
Когда Авито активно расширял инфраструктуру и вкладывался в разработку новых вертикалей в 2018–2020 годах, инвестиционный поток был значительно отрицательным. Но операционная база это поддерживала. Если же компания тратит на развитие при слабом операционном потоке — это путь к кризису независимо от того, насколько красивы инвестиционные планы.
Финансовый денежный поток — деньги, связанные с привлечением и обслуживанием капитала: кредиты, займы, выплата дивидендов, взносы акционеров. Если компания постоянно живёт за счёт кредитов при слабом операционном потоке — это тревожный сигнал, даже если прибыль в отчётах выглядит прилично. Особенно важно смотреть на соотношение: если операционный поток не покрывает обслуживание долга — компания работает на банк, а не на владельца.
Когда вы смотрите только на прибыль, вы видите только часть картины — примерно как смотреть на фотографию дома, не зная состояния фундамента. P&L — это фотография. Cash Flow — это рентгеновский снимок. Фотография выглядит красиво, но именно рентген показывает, что на самом деле происходит внутри.
На практике многие предприниматели говорят, что впервые увидели отчёт о движении денежных средств спустя несколько лет после открытия бизнеса. До этого смотрели только на P&L, потому что бухгалтер делал именно его, а запросить дополнительную аналитику не приходило в голову. Со временем понимание трёх потоков становится базовой финансовой грамотностью. Покупать оборудование или нет, брать кредит или подождать, давать клиенту отсрочку или настаивать на предоплате — все эти решения выглядят совершенно иначе, когда видишь все три потока, а не только прибыль. Информация есть, просто нужно её запросить.
Кассовый разрыв: как он возникает и почему его часто не замечают
Кассовый разрыв — это временная ситуация, когда у компании недостаточно денег для исполнения текущих обязательств. Временная — потому что деньги в принципе есть или скоро будут. Просто не сейчас. Именно это слово «временная» и создаёт ложное ощущение безопасности: «да это пройдёт». Проходит — но только если правильно управлять.
Откуда он берётся? Из нескольких стандартных сценариев, которые повторяются в сотнях компаний.
Любопытная закономерность: кассовый разрыв чаще всего бьёт компании в момент, когда дела идут лучше всего. Рост выручки, новые контракты, расширение команды — и вдруг нечем платить поставщику. Это кажется парадоксальным, пока не понимаешь механику: рост потребляет деньги быстрее, чем их генерирует. Японцы называют это «перегреванием роста» — overtrading. Когда компания берёт больше заказов, чем может профинансировать из собственных ресурсов, разрыв неизбежен, даже если каждый отдельный заказ прибыльный.
Классический пример из российской практики — строительные субподрядчики. Они получают крупный контракт, нанимают бригады, закупают материалы, платят за технику. Выполняют работу. Генподрядчик принимает работы через два месяца после завершения, а платит ещё через 30–60 дней. Если в этот период пришёл следующий крупный заказ — цикл повторяется, и деньги нужны снова. При быстром росте субподрядчик буквально финансирует строительство за счёт собственных средств, которых у него нет. Компания рентабельная, но банкрот.
Длинный цикл оплаты. Вы работаете с корпоративными клиентами, которые платят с отсрочкой 30, 60 или 90 дней. Работу выполняете сейчас. Деньги — потом. Между этими двумя точками — разрыв, который нужно чем-то покрывать. Если несколько таких клиентов одновременно задержат оплату, разрыв становится критическим. Небольшое производственное предприятие из Екатеринбурга работало с тремя крупными клиентами на условиях постоплаты 60 дней. Когда один из них задержал платёж на месяц из-за внутренних согласований — а второй одновременно попросил пересогласовать условия контракта — компания на 45 дней оказалась без нормального входящего потока при постоянных расходах на зарплату, аренду и комплектующие. Прибыль при этом была хорошей весь квартал.
Сезонность. В строительстве, туризме, сельском хозяйстве, розничной торговле есть пики и спады. В пик — деньги идут активно. В несезон — расходы продолжаются, выручки почти нет. Если не накопить подушку в сезон, несезон превращается в кризис. Небольшие турагентства, которые не планируют денежный поток на январь–март, регулярно попадают в эту ловушку, хотя летом работают прекрасно. Проблема не в самом несезоне — он предсказуем. Проблема в том, что к нему не готовятся финансово.
Рост под крупный заказ. Компания берёт большой проект: нанимает людей, покупает материалы, платит подрядчикам авансом. Оплата от клиента — по завершении. Чем крупнее заказ и чем длиннее проект, тем дольше компания финансирует его из своих денег. Продавцы на Wildberries и Ozon сталкиваются с этим постоянно: закупка товара происходит за 30–60 дней до поступления выручки от покупателей, и при резком росте объёма продаж денежный поток уходит в дефицит, даже когда маржа хорошая и продажи растут. Рост объёма без роста оборотного капитала — классическая ловушка успешного продавца.
Дебиторская задолженность. Клиенты просто не платят вовремя. В российской B2B-практике просроченная дебиторка — одна из главных причин кассовых разрывов. Один крупный должник может создать проблему на несколько месяцев. Особенно если с ним сложно говорить жёстко из-за важности отношений или размера контракта. Предприниматели нередко боятся «испортить отношения» просьбой заплатить — и в итоге сами финансируют чужой бизнес без процентов.
Почему это часто не замечают заранее? Потому что предприниматели смотрят на расчётный счёт сегодня, а не на то, что будет через три недели. «Деньги есть» — значит, всё хорошо. Но если посмотреть на горизонт 30–45 дней с учётом всех входящих и исходящих платежей, картина может выглядеть совсем иначе. Разрыв виден за 2–4 недели — если вообще смотреть вперёд.
Ещё одна причина, по которой разрыв не замечают — отсутствие единого ответственного за денежный поток. В небольших компаниях бухгалтер ведёт учёт прошлого, директор смотрит на продажи, финансиста нет. Никто не смотрит на следующие 30 дней системно. В результате разрыв обнаруживается тогда, когда платёж уже завтра, а денег на счёте нет. Это не злой умысел — это отсутствие привычки смотреть вперёд.
Платёжный календарь: главный инструмент управления денежными потоками
Платёжный календарь — это таблица, которая показывает все ожидаемые поступления и все запланированные платежи на горизонте 30–90 дней. Строится понедельно или подекадно. Цель — увидеть, в какие дни или недели будет дефицит денег на счёте, до того как он наступил.
Это не отчёт о том, что произошло. Это прогноз — и инструмент для принятия решений заранее.
Вот как выглядит упрощённый платёжный календарь для небольшой компании на апрель:
| Неделя | Поступления | Платежи | Баланс за неделю | Остаток на счёте |
|---|---|---|---|---|
| 7–11 апр | Аванс от клиента А — 400 000 ₽ | Зарплата — 280 000 ₽ Аренда — 90 000 ₽ Поставщик Б — 150 000 ₽ | −120 000 ₽ | 580 000 ₽ |
| 14–18 апр | Оплата от клиента Б — 620 000 ₽ Возврат переплаты НДС — 80 000 ₽ | Поставщик В — 200 000 ₽ Интернет, телефония — 15 000 ₽ | +485 000 ₽ | 1 065 000 ₽ |
| 21–25 апр | Ожидаемая оплата от клиента В — 300 000 ₽ | Налог УСН — 180 000 ₽ Страховые взносы — 95 000 ₽ Поставщик А — 350 000 ₽ | −325 000 ₽ | 740 000 ₽ |
| 28 апр – 2 мая | Аванс нового клиента Г — 150 000 ₽ | Зарплата — 280 000 ₽ Кредит — 120 000 ₽ | −250 000 ₽ | 490 000 ₽ |
Читать эту таблицу проще, чем кажется. В последнюю неделю апреля остаток падает до 490 000 ₽ — для этой компании приемлемо. Но если клиент В задержит оплату на неделю, неделя 21–25 апреля выглядит иначе: баланс уходит в минус на 25 000 ₽. Невеликая сумма — но если совпадёт с другой задержкой, картина станет серьёзнее.
Это видно за две недели до того, как произойдёт. Есть время позвонить клиенту В и попросить заплатить раньше срока, или перенести платёж поставщику А на неделю, договорившись заранее. Именно за такое упреждение и нужен платёжный календарь.
Когда в календаре виден потенциальный разрыв, действия приоритизируются в определённом порядке. Сначала — попытка ускорить поступления: позвонить клиентам, у которых скоро срок оплаты, попросить заплатить немного раньше. Это самый дешёвый вариант. Если этого недостаточно — переговоры с поставщиками о переносе некритичных платежей. Если разрыв не закрывается, не выбирайте финансовый инструмент по общей статье: сначала соберите актуальные договорные условия, полную стоимость, риски, альтернативы и при необходимости проведите профильную финансовую и юридическую проверку. Последовательность важна: она идёт от бесплатного к платному, от простого к сложному.
Ozon и другие крупные маркетплейсы строят многоуровневые модели прогнозирования денежных потоков на кварталы и годы вперёд. Для среднего бизнеса достаточно Google Sheets или простой Excel-таблицы на 8–12 недель. Главное — обновлять её минимум раз в неделю, внося фактические платежи и корректируя прогноз по мере того, как появляется новая информация о поступлениях. Таблица живая — она не работает, если заполнить один раз и забыть.
Предприниматели, которые внедрили платёжный календарь, говорят одно и то же: «Я не ожидал, насколько иначе выглядит ситуация, когда видишь не сегодняшний остаток, а следующие шесть недель». Разница в восприятии — как между управлением по зеркалу заднего вида и управлением по карте дороги.
Для тех, кто хочет пойти дальше таблицы, существуют специализированные инструменты. Сервисы вроде ПланФакт, Финолог или интегрированные модули в 1С позволяют связать платёжный календарь с реальными банковскими выписками и автоматически сравнивать план с фактом. Для малого бизнеса это может быть избыточно — Google Sheets достаточно. Потребность в автоматизации зависит от сложности процесса, качества исходных данных, обязательств и способности команды поддерживать систему. Её проверяют на одном ограниченном сценарии, а не по универсальному обороту.
Пять правил управления денежными потоками в бизнесе
Это не академические принципы — это то, что работает в практике российского среднего бизнеса.
Правило 1: Сокращайте время от выполнения работы до оплаты. Каждый день между «работа сделана» и «деньги получены» стоит денег — это дни, когда вы финансируете чужой оборотный цикл за свой счёт. Условия предоплаты и отсрочки зависят от договора, отрасли, переговорной позиции, обязательств и рисков сторон; их не следует менять по универсальному проценту без актуальной профильной сверки. Выставляйте счета немедленно после завершения работ, а не в конце месяца по привычке. В Додо Пицца система устроена так, что деньги от гостей поступают мгновенно — каждый франшизодержатель видит входящий поток по часам. В B2B это недостижимо, но направление верное: чем короче путь от выполненной работы до денег на счёте, тем меньше нужен оборотный капитал и тем устойчивее бизнес.
Один из самых простых, но редко используемых инструментов — выставление счёта сразу после завершения работ, а не в конце недели или месяца. Если компания из 50 человек выставляет счета в конце месяца, она теряет в среднем 15 дней от каждого клиентского цикла. При 20 активных клиентах это 300 клиентских дней, которые могли бы приближать оплату. Автоматизация выставления счетов через системы вроде МойСклад или Контур.Бухгалтерия решает эту задачу полностью — без дополнительной нагрузки на команду.
Правило 2: Управляйте дебиторской задолженностью активно. Не ждите, пока срок оплаты истечёт. За три дня до срока — вежливый звонок или письмо с реквизитами. В день срока — уточнение статуса. На следующий день после просрочки — разговор о причинах и новой дате оплаты. Это не агрессия — это управление активами. Дебиторка — деньги, которые принадлежат вам, просто временно у других. По данным, которые приводит Альфа-Банк в материалах для бизнеса, вероятность получить платёж после 90 дней просрочки в российском B2B снижается почти вдвое по сравнению с первым месяцем. Чем дольше ждёте — тем меньше шансов.
Правило 3: Синхронизируйте условия с клиентами и поставщиками. Если вы даёте клиентам отсрочку 60 дней, а сами платите поставщикам через 14 дней — вы финансируете весь цикл из своего кармана 46 дней. Идеально, если условия с поставщиками длиннее, чем условия с клиентами. Тинькофф Бизнес называет этот разрыв одной из главных причин кассовых проблем у растущих компаний. Переговоры об условиях оплаты с поставщиками — часть финансового управления, а не просто задача закупок. Даже сдвиг условий поставщика с 14 на 30 дней — это 16 дней оборотного капитала, которые больше не нужно изыскивать.
Правило 4: Держите финансовую подушку. Резерв в размере двух-трёх ежемесячных операционных расходов — минимум, который защищает от неожиданностей: задержки оплаты от крупного клиента, непредвиденный срочный платёж, временный провал по новым заказам. Хранить его лучше на отдельном счёте — чтобы не тратить машинально на текущие нужды. ВкусВилл поддерживает значительный операционный резерв именно для того, чтобы не зависеть от условий расчётов с поставщиками в пиковые сезоны. Многие предприниматели узнают об отсутствии подушки именно в момент, когда она нужна — и это самый дорогостоящий способ это выяснить.
Правило 5: Разделяйте личные деньги и деньги бизнеса. Звучит очевидно, но в малом бизнесе это нарушается постоянно. Личные расходы из кассы, «займу у бизнеса до получки», «пока вложу личное — потом верну» — всё это делает денежный поток непрозрачным. Нет отдельного счёта — нет понимания, есть ли деньги у бизнеса на самом деле. Есть только ощущение, которое регулярно обманывает. Без разделения счетов невозможно правильно построить ни платёжный календарь, ни анализ денежного потока — просто потому что данные смешаны.
Эти пять правил работают в связке. Если применять только одно — скажем, только держать подушку — без работы с дебиторкой и без синхронизации условий с поставщиками, подушка будет таять быстрее, чем пополняться. Управление денежным потоком — это система, а не набор отдельных мер. Каждое правило усиливает остальные: короткий цикл оплаты снижает потребность в подушке, активная работа с дебиторкой ускоряет цикл, синхронизация условий уменьшает объём денег, которые нужно держать в обороте одновременно.
Как работать с кассовым разрывом, когда он уже случился
Бывает так, что читаешь правила, кивает голова — и тут звонит директор и говорит, что разрыв уже есть. Деньги нужны через неделю, а их нет. Правила понятны, но они про будущее. Что делать прямо сейчас.
Шаг первый — честная карта ситуации. Сколько денег не хватает. На сколько дней. Когда ожидаются ближайшие поступления и на какую сумму. Какие платежи можно перенести без серьёзных последствий, а какие нельзя ни при каких обстоятельствах (зарплата, налоги, ключевые поставщики). Без этой карты любое решение будет хаотичным. Посчитайте точную цифру разрыва — не «примерно не хватает», а конкретную сумму на конкретную дату.
Шаг второй — клиенты с ближайшей дебиторкой. Кто должен заплатить в следующие две недели? Позвоните каждому. Объясните ситуацию прямо или попросите оплатить раньше установленного срока — многие соглашаются, если отношения нормальные и запрос обоснован. У некоторых можно попросить частичный аванс по следующему заказу. Это самый быстрый способ получить деньги без дополнительных затрат и без ухудшения кредитного качества. Один звонок иногда закрывает весь разрыв.
Шаг третий — переговоры с поставщиками. Можно ли перенести некоторые платежи на 2–3 недели? Не все поставщики согласятся, но попробовать стоит. Те, с кем давние отношения, часто идут навстречу — особенно если объяснить ситуацию честно, а не уклоняться и избегать контакта. Поставщик, который понимает ситуацию, лучше поставщика, которого поставили перед фактом просрочки без предупреждения. Прямой разговор заранее сохраняет отношения; молчание до дедлайна — разрушает.
Шаг четвёртый — короткий кредит. Овердрафт, кредитная линия, факторинг — инструменты для закрытия временного разрыва существуют. СберБизнес, Тинькофф Бизнес, Альфа-Банк предлагают продукты именно для этого: быстрое финансирование под дебиторскую задолженность или краткосрочный овердрафт. Ставка будет выше, чем по длинным кредитам, но это цена за своевременность — и обычно она значительно ниже, чем штрафы за задержку зарплаты или потери от разрыва с ключевым поставщиком.
Важный нюанс с кредитными инструментами: их нужно подключать заранее, а не в момент кризиса. Открыть кредитную линию или договориться об овердрафте, когда на счёте ещё есть деньги и показатели хорошие, — значительно проще, чем когда разрыв уже наступил. Банки смотрят на финансовое состояние компании в момент заявки. Если оно кризисное — условия будут хуже или в кредите откажут. Финансовая подушка безопасности и кредитная линия — это страховка, которую нужно купить до того, как произошёл страховой случай.
Шаг пятый — разбор причин. После того как кризис пройден, важно понять, что его вызвало: длинные отсрочки, неожиданный платёж, отсутствие подушки, плохое планирование. И встроить инструмент, который не позволит этому повториться — платёжный календарь, новые условия в договорах, финансовый резерв. Кассовый разрыв — это не только проблема, которую нужно закрыть. Это сигнал, который нужно расшифровать, пока он не стал хроническим.
Три метрики управления денежными потоками, которые стоит смотреть каждую неделю
Управление денежными потоками — это не разовая задача. Это еженедельная привычка на 20–30 минут, которая даёт понимание реального состояния бизнеса лучше, чем любой ежеквартальный отчёт от бухгалтера.
Проблема в том, что большинство предпринимателей смотрят на бухгалтерские данные — они приходят с задержкой в 30–45 дней и отражают то, что уже произошло. Три метрики, о которых речь ниже, работают в настоящем и ближайшем будущем. Они отвечают не на вопрос «что было», а на вопросы «что есть» и «что будет». Именно это делает их управленческими, а не просто отчётными.
Остаток на счёте против плана. Сравнивайте фактический остаток с тем, который был запланирован в платёжном календаре. Отклонение больше 15–20% — сигнал что-то проверить: или платёж задержался, или пришёл неожиданный расход. Если отклонения постоянные и систематические — значит, план составляется неправильно, и нужно разобраться почему. Хороший платёжный календарь точнее с каждым месяцем использования — вы начинаете лучше понимать ритм своего денежного потока.
Дебиторская задолженность по срокам. Сколько денег вам должны клиенты — и как давно. Разбивка: «в срок», «просрочено до 30 дней», «просрочено 30–60 дней», «просрочено более 60 дней». Чем дольше висит задолженность, тем меньше шансов её получить. По данным Альфа-Банка, вероятность получить платёж после 90 дней просрочки в российском B2B снижается примерно вдвое по сравнению с первым месяцем. Работать с дебиторкой нужно сразу — не когда будет время, а немедленно, как только срок истёк. Каждая неделя промедления стоит денег.
Цикл конвертации денег (Cash Conversion Cycle, CCC). Это количество дней от момента, когда вы потратили деньги (на закупку, зарплату, услуги), до момента, когда получили деньги от клиентов. Формула: дни запасов + дни дебиторки − дни кредиторки. Чем короче этот цикл, тем меньше денег «заморожено» в операционном процессе. Сокращение CCC на 7–10 дней для компании с оборотом 50 миллионов рублей в год может освободить несколько миллионов, которые сейчас «висят» в дебиторке и запасах — без привлечения нового финансирования, без кредитов, просто за счёт более точного управления сроками.
Рассчитаем CCC на конкретном примере. Торговая компания: средний срок хранения товара на складе — 45 дней, клиенты платят в среднем через 50 дней после отгрузки, поставщики предоставляют отсрочку 20 дней. CCC = 45 + 50 − 20 = 75 дней. Это значит, что на 75 дней деньги «заморожены» в операционном цикле. Если сократить отсрочку клиентам с 50 до 40 дней — CCC упадёт до 65 дней. При обороте 50 миллионов рублей в год это освобождает примерно 1,4 миллиона рублей оборотных средств. Без кредитов и без изменения рентабельности.
Три эти метрики можно смотреть каждый понедельник утром — это не займёт больше 20–25 минут при наличии платёжного календаря. Остаток против плана скажет, есть ли отклонения. Дебиторка по срокам скажет, за кем нужно позвонить сегодня. CCC скажет, в правильном ли направлении движется операционная эффективность. Вместе они дают картину, которую не показывает никакой отчёт бухгалтера: как деньги движутся через бизнес прямо сейчас.
Есть распространённое убеждение: если бизнес хороший, деньги будут. Оно частично верно, но неполно. Между «деньги будут» и «деньги есть прямо сейчас, чтобы заплатить зарплату в пятницу» может лежать пропасть. Управление денежными потоками — это не бухгалтерия в сложном смысле слова. Это привычка смотреть на движение денег так же внимательно, как вы смотрите на продажи или на продукт. Просто потому что без денег в нужный момент всё остальное неважно.
Конкретный первый шаг: возьмите таблицу и запишите все платежи, которые нужно сделать в следующие 30 дней. Рядом — все поступления, которые вы ожидаете. Посчитайте остаток по неделям. Если где-то цифра уходит в некомфортную зону — у вас есть одна-две недели, чтобы что-то сделать заранее. Это и есть платёжный календарь. Он не требует программ или консультантов. Он требует только честности и привычки смотреть вперёд, а не только на то, что уже произошло.
Большинство инструментов управления денежными потоками не требуют сложных знаний — они требуют регулярности. Один час в неделю, обновлённая таблица, три метрики. Бизнес, который это делает системно, защищён от большинства кассовых кризисов не потому, что у него больше денег, а потому что он видит будущее чуть дальше, чем конкурент.
Читайте по теме:
- Финансовая модель: зачем нужна бизнесу и как построить
- Финансовая подушка бизнеса
- Разговор с финдиректором, который изменил мой подход к компании

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


