Что проверить при риске кассового разрыва
- Соберите календарь фактических остатков, подтверждённых поступлений и обязательств с датами, а не только отчёт о прибыли.
- Отметьте допущения: чей платёж может сдвинуться, какие расходы можно пересмотреть и какие обязательства менять нельзя без согласования.
- Постройте базовый и неблагоприятный сценарии и назначьте владельца ежедневного или еженедельного review.
- Сначала обсудите допустимые действия с контрагентами и проверьте договоры; не скрывайте проблему и не обещайте оплату, в которой не уверены.
- Если рассматриваются кредит, заём, отсрочка, факторинг, изменение договоров, налоги или платежи сотрудникам — получите актуальную независимую финансовую, юридическую и налоговую оценку конкретной ситуации.
Ниже сохранён исходный материал. Страница не является финансовой, кредитной, юридической, налоговой или бухгалтерской рекомендацией и не гарантирует ликвидность, платёжеспособность, одобрение финансирования или отсутствие просрочки.
Подробности исходного материала
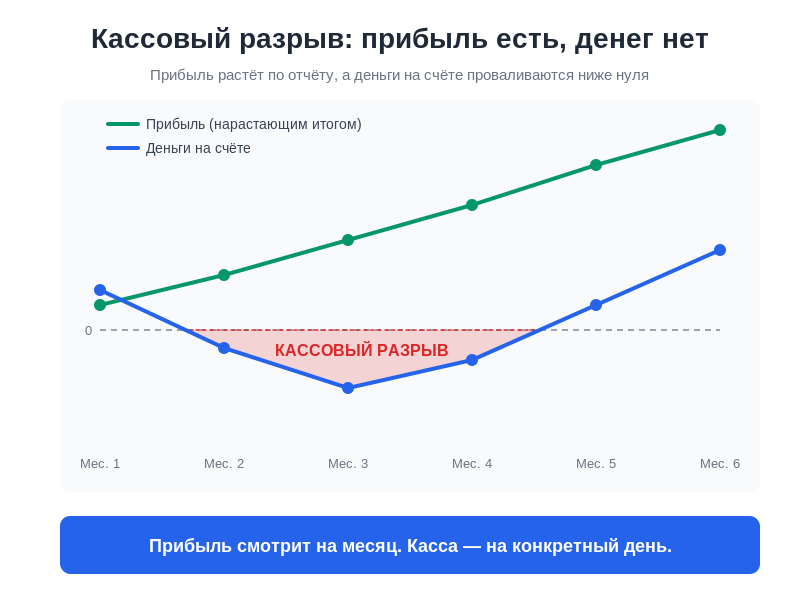
Прибыль в отчёте и доступные деньги на дату платежа — разные объекты контроля. Звучит как опечатка. Это не опечатка. По оценке американского US Bank, кассовая ситуация может стать критичной и при наличии прибыли, а из-за того, что в нужный день на счету не оказалось денег. В отчёте — прибыль. На счету — ноль. И между этими двумя цифрами помещается целая компания.
Эту дыру называют кассовым разрывом. Момент, когда платить надо сегодня, а деньги придут послезавтра. Зарплата, аренда, налоги, поставщик — сроки этих обязательств наступают по договорённости или правилам. А оплата от клиента застряла в его бухгалтерии, и в моменте с этим уже ничего не сделать.
Самое коварное — кассовый разрыв может проявиться поздно без календаря поступлений и обязательств. Его не видно в отчёте о прибыли. Его не видно в выручке. Бизнес может расти, продавать всё больше, радоваться цифрам — и в один четверг обнаружить, что нечем платить людям. Поэтому вопрос «кассовый разрыв что делать» обычно возникает не на спокойную голову, а уже внутри разрыва, в режиме пожара. Разберём, как из этого пожара выходить и, что важнее, как в него не попадать.
Прибыль есть, денег нет
Большинство собственников держат в голове одну цифру — прибыль. Продали на столько-то, потратили столько-то, разница положительная — значит, всё хорошо. Логика понятная, но она пропускает одну вещь. Прибыль и деньги на счету живут по разным календарям.
Прибыль возникает в момент сделки. Вы отгрузили товар, подписали акт, выставили счёт — бухгалтерия записала выручку, и в отчёте появилась прибыль. А вот деньги по этому счёту придут через 30, 60, иногда 90 дней. Всё это время прибыль в отчёте есть, а денег нет. Расходы при этом ждать не умеют: зарплата по графику, аренда первого числа, налоги по сроку.
Бухгалтер называет это методом начисления. Прибыль считается по факту сделки, а не по факту денег. Для налогов и официальной отчётности так и нужно. Но собственник, который читает только отчёт о прибыли, смотрит на свой бизнес глазами бухгалтера — а платить по счетам ему приходится живыми деньгами, а не начислениями. Отсюда и разрыв между ощущением «у меня прибыльная компания» и реальностью пустого счёта в четверг.
Простой пример с цифрами. Подрядчик берёт заказ на 2 миллиона с оплатой через 60 дней. Чтобы его выполнить, он в первый же месяц тратит 1,4 миллиона: материалы, зарплата бригады, аренда техники. По итогам сделки прибыль — 600 тысяч, прекрасная маржа. Но 1,4 миллиона ушли сразу, а 2 миллиона придут только на третий месяц. Два месяца компания живёт с дырой в 1,4 миллиона на счёте — притом что сделка прибыльная и собственник всё сделал правильно. Вот так выглядит кассовый разрыв в цифрах.
Получается странная картинка. Чем лучше идут дела — тем чаще трясёт по деньгам. Компания, которая берёт много заказов с отсрочкой, наращивает прибыль в отчёте и одновременно вымывает деньги со счёта. Каждый новый крупный клиент с оплатой «через два месяца» — это не только будущая выручка, но и два месяца, которые надо чем-то прожить здесь и сейчас.
Поставщики маркетплейсов знают это лучше всех. Продавец на Ozon или Wildberries видит бодрые продажи в личном кабинете, но выплата приходит с задержкой, по графику площадки. Закупить новую партию, оплатить рекламу и логистику нужно сейчас, а деньги за уже проданное ещё едут. Продавец прибыльный — и он же в постоянном кассовом напряжении. Это не его ошибка в торговле. Это устройство расчётов, в котором он работает.
Почему кассовый разрыв — это не про плохие продажи
Первый рефлекс при разрыве — «надо больше продавать». Иногда это верно. Чаще — нет, и попытка лечить разрыв продажами делает только хуже, потому что каждая новая продажа с отсрочкой углубляет яму. Разберём настоящие причины.
Отсрочка платежа: вы уже работаете, а денег ещё нет
Отсрочка — главный источник разрывов. Вы соглашаетесь на оплату через 45 дней, чтобы получить клиента. Клиент доволен. Но эти 45 дней вы фактически кредитуете его за свой счёт: материалы куплены, люди отработали, а деньги придут полтора месяца спустя. Если таких клиентов несколько и сроки разные, вы постоянно держите на своих плечах чужую неоплаченную работу.
Крупные сети именно так и устроены. Магнит, X5, любой большой ритейл расплачивается с поставщиками с отсрочкой — и для них это норма работы с оборотным капиталом. Маленький поставщик при этом несёт всю тяжесть разрыва на себе: произвёл, отгрузил, ждёт.
Отдельная ловушка — несовпадение отсрочек. Поставщику вы платите через 14 дней, а клиент платит вам через 60. Сорок шесть дней разницы вы финансируете сами, из своего кармана. Чем больше оборот, тем шире эта вилка и тем больше денег в ней застревает. Финансисты называют это кассовым циклом: пока он отрицательный, каждый рубль роста будет вытягивать деньги со счёта, а не добавлять их.
Рост съедает деньги быстрее, чем приносит
Быстрый рост — частая и обидная причина разрыва. Чтобы выполнить вдвое больше заказов, нужно вдвое больше закупить, нанять, оплатить. Расходы на рост идут вперёд, выручка от роста — следом, с лагом в недели и месяцы. В этот зазор и проваливаются деньги. Компания растёт, отчёт радует, а счёт пустеет — и собственник не понимает, как успех может ощущаться как кризис.
Парадокс в том, что компания на грани разрыва и компания в настоящем кризисе со стороны выглядят противоположно. Кризисная сворачивается, экономит, режет расходы. Растущая, наоборот, нанимает, закупает, расширяется — и именно она чаще остаётся без денег на счёте. Поэтому быстрый рост без контроля кассы — не повод выдохнуть, а повод заглядывать в платёжный календарь чаще обычного.
Сезонность: расходы ровные, выручка волной
У цветочного бизнеса перед 8 марта выручка взлетает, а в межсезонье падает почти в ноль. У строительной компании заказы идут тёплыми месяцами, а зимой — затишье. При этом аренда, костяк команды, бухгалтерия и связь стоят денег все двенадцать месяцев ровно. Если не отложить с пиков на провалы, кассовый разрыв в низкий сезон гарантирован — и он не случайность, а арифметика, которую было видно заранее.
Сезонность коварна ещё и тем, что в высокий сезон кажется, будто денег много и тратить можно свободно. Цветочный магазин после 8 марта чувствует себя богатым. А в мае выясняется, что мартовские деньги растворились в текущей жизни, и до следующего пика дотянуть нечем. Деньги пикового месяца — это не премия себе, это бюджет на весь провал впереди, и относиться к ним нужно соответственно.
Ванна, в которую вода втекает медленнее, чем вытекает
Удобнее всего представить деньги компании как ванну.
Сверху льётся вода из крана — это поступления от клиентов. Снизу открыт слив — это всё, что уходит: зарплаты, аренда, закупки, налоги, кредиты. Пока уровень воды держится, в бизнесе спокойно. Можно платить по счетам, не глядя на остаток с замиранием сердца.
Кассовый разрыв — это не про то, что за месяц в ванну налили меньше, чем слили. Может, налили даже больше: бизнес прибыльный, за период плюс. Разрыв — это момент, когда слив в моменте обгоняет кран. Вода ещё течёт, поступления будут, но конкретно сегодня на дне её меньше, чем нужно спустить через слив. Через неделю кран нальёт сколько надо. Но платёж по аренде — сегодня.
В этой картинке видно главное. Прибыль смотрит на ванну за весь месяц: налили больше, чем слили, — отлично. Кассовый разрыв смотрит на ванну в конкретную минуту: хватает ли воды прямо сейчас. Это два разных прибора, и они честно показывают разное. Собственник, который смотрит только на прибыль, смотрит на ванну раз в месяц с закрытыми глазами всё остальное время.
У ванны есть ещё одно свойство, важное для бизнеса. Кран течёт неровно — клиенты платят рывками, то густо, то пусто. Слив тоже скачет: то обычные расходы, то налоговый платёж, то крупная закупка. Поэтому даже у компании, где за год воды наливается заметно больше, чем сливается, уровень в ванне всё время гуляет вверх-вниз. Управление деньгами — это не разовая настройка крана, а постоянное наблюдение за уровнем.
Отсюда же понятно, что делать. Управлять разрывом — значит управлять не общим объёмом воды, а её уровнем во времени. Либо ускорять кран, когда он отстаёт, либо притормаживать слив, когда он разгоняется, либо заранее держать на дне запас, который переживёт провал. Дальше — по шагам.
Кассовый разрыв что делать прямо сейчас
Сначала про режим пожара: разрыв уже наступил, до выплат несколько дней, денег не хватает. Паника здесь — плохой советчик, а вот холодный порядок действий помогает. Вот что делать с кассовым разрывом, когда он уже на пороге.
Главное правило режима пожара — не принимать в нём стратегических решений. Под давлением хочется согласиться на дорогой кредит, распродать склад со скидкой, взять невыгодный заказ ради аванса. Сначала закройте ближайшие выплаты тем, что есть под рукой, и только потом, на спокойную голову, думайте о модели бизнеса. Решения, принятые в страхе, почти всегда дороже самого разрыва.
Разнести платежи по приоритету
Не все платежи одинаковы. Зарплата и налоги — первый приоритет: задержка зарплаты бьёт по доверию команды, просрочка по налогам быстро обрастает пенями и блокировками. Дальше — то, без чего встанет работа: ключевой поставщик, аренда. В конце — то, что можно сдвинуть без последствий: необязательные закупки, мелкие подрядчики, с которыми есть запас в отношениях. Составьте список выплат на ближайшие две недели и честно проставьте, что критично, а что подождёт.
Заодно проверьте, нет ли платежей, которые можно не перенести, а вовсе отменить. Подписки, которыми не пользуются, дублирующие друг друга сервисы, авансы за то, что подождёт. В режиме разрыва такая ревизия за один час часто высвобождает заметную сумму — и эти деньги не нужно никому возвращать.
Поговорить с теми, кому вы должны
Худшее, что можно сделать с кассовым разрывом, — молчать и пропасть. Арендодатель, поставщик, подрядчик почти всегда готовы подвинуть срок на неделю-две, если вы предупредили заранее и назвали конкретную дату. Тишина и просрочка без объяснений рушат отношения. Звонок с фразой «деньги будут 20-го, прошу подождать до 20-го» — сохраняет их. Поставщик скорее даст вам отсрочку, чем будет искать нового клиента вместо вас.
Важный нюанс: такой разговор работает честно только один раз. Если вы пообещали заплатить 20-го и снова не заплатили, второй звонок уже не спасёт отношения. Поэтому называйте дату, в которую действительно сможете рассчитаться, а не самую раннюю желаемую. Лучше пообещать 25-е и заплатить 25-го, чем пообещать 20-е и опять подвести.
Ускорить то, что должны вам
Пройдитесь по дебиторке — по счетам, которые вам ещё не оплатили. Часть из них зависла не потому, что у клиента нет денег, а потому что про счёт просто забыли. Позвоните, напомните, попросите оплатить раньше срока — иногда за небольшую скидку за досрочную оплату. Если клиент крупный и регулярный, помогает факторинг: банк или фактор выкупает вашу дебиторку и даёт деньги сразу, забирая комиссию. СберФакторинг и подобные сервисы существуют ровно для этой ситуации — превратить «деньги через 60 дней» в «деньги завтра минус процент».
Профилактика тут важнее тушения. Если дебиторка зависает регулярно, проблема не в конкретном клиенте, а в том, что у вас нет процесса напоминаний. Назначьте ответственного, который за три дня до срока оплаты пишет клиенту, в день срока уточняет, а в день просрочки звонит. Работа скучная, но она возвращает деньги быстрее и дешевле любого факторинга — без комиссии.
Закрыть деньгами со стороны — но осознанно
Овердрафт, кредитная линия, бизнес-карта с грейс-периодом — нормальные инструменты, чтобы перекрыть короткий разрыв. Ключевое слово — короткий. Если вы точно знаете, что деньги придут через две недели, занять на эти две недели разумно. Опасность в другом: когда заёмными деньгами затыкают разрыв, который повторяется каждый месяц. Тогда долг не закрывает дыру, а становится ещё одной строкой слива — и ванна течёт сильнее прежнего.
Перед тем как брать заёмные деньги, ответьте себе на один вопрос: вы знаете точную дату, когда вернёте долг, и видите, из каких поступлений? Если да и дата близкая — берите спокойно, это и есть нормальное применение кредитной линии. Если ответ звучит как «ну, когда-нибудь продажи подтянутся» — перед вами не короткий разрыв, а хроническая дыра, и кредит её не вылечит, а только отложит и удорожит развязку.
| Чем закрыть разрыв | Когда подходит | Чем рискуете |
|---|---|---|
| Свой резерв (подушка) | Всегда — первый выбор | Ничем, если подушка есть |
| Овердрафт / кредитная линия | Короткий разрыв с понятной датой возврата | Проценты; привыкание |
| Факторинг | Есть надёжная дебиторка крупных клиентов | Комиссия съедает часть маржи |
| Перенос платежей поставщикам | Есть запас доверия в отношениях | Доверие, если злоупотреблять |
| Предоплата от клиентов | Клиент заинтересован и лоялен | Скидка за предоплату |
Платёжный календарь — прибор, который видит разрыв заранее
Всё, что выше, — про тушение. Но разрыв гораздо дешевле увидеть за месяц, чем за три дня. Инструмент для этого простой и не требует ни дорогого софта, ни финансового директора. Это платёжный календарь.
Платёжный календарь — это таблица, где по дням расписано, сколько денег придёт и сколько уйдёт. Слева — даты на 6–8 недель вперёд. Сверху — две колонки: ожидаемые поступления и обязательные выплаты. В каждую клетку вы вносите конкретные суммы с конкретными датами: 5-го аренда, 10-го и 25-го зарплата, 20-го налоги, 14-го придёт оплата от клиента N. Внизу — нарастающий остаток на счёте.
Как только в строке остатка появляется минус — вы видите будущий кассовый разрыв. За месяц до него. И у вас есть целый месяц, чтобы сделать спокойно то, что в режиме пожара делается на нервах: договориться о переносе, поторопить клиента, придержать необязательную закупку. Тот же разрыв, но без паники и без дорогих экстренных кредитов.
Этот календарь не нужно вести идеально. Достаточно обновлять его раз в неделю, в один и тот же день, минут за двадцать. Любой облачный сервис учёта — от простых российских решений вроде «Моего дела» до отдельных модулей в 1С — умеет строить такой прогноз. Но и обычной таблицы в Excel хватает с головой. Важен не инструмент, важна привычка смотреть вперёд, а не назад.
Календарь полезен ещё и тем, что показывает не только разрывы, но и излишки. В отдельные недели на счёте скапливается больше, чем нужно на ближайшие выплаты. Это деньги, которые легко растворить в текущих тратах — а можно осознанно направить на подушку, досрочное гашение дорогого кредита или закупку со скидкой за объём. Без календаря излишек не виден, и он просто утекает.
И ещё про подушку. Финансовый резерв — это не роскошь успешных компаний, это часть нормальной конструкции бизнеса. Ориентир — сумма, которой хватит на один-два месяца обязательных расходов. Держать её отдельно от основного счёта, не путать с оборотными деньгами. Подушка не делает разрывы невозможными, но превращает их из угрозы для жизни компании в рабочий момент.
Когда разрыв перестаёт быть случайностью
Разовый кассовый разрыв — это нормально. Крупный клиент задержал оплату, совпали два больших платежа, подвела сезонность. Такое случается у здоровых компаний, и платёжный календарь с подушкой это закрывают.
Простой тест на хроничность. Посмотрите на свой платёжный календарь за последние три месяца. Если строка остатка уходила в минус один раз — это случайность: вы её закрыли и забыли. Если она проваливается регулярно, примерно в одни и те же дни месяца, — у вас уже не разрыв, у вас режим. И этот режим заложен в том, как устроены ваши продажи, цены и сроки оплаты, а не в невезении с конкретным клиентом.
Другое дело — разрыв, который повторяется месяц за месяцем. Если вы каждый месяц тушите одну и ту же дыру, занимаете, переносите, выкручиваетесь, — это уже не кассовая проблема. Это сигнал, что сломана сама модель. Возможно, вы продаёте с отсрочками, которые не можете себе позволить. Возможно, маржа так тонка, что не оставляет запаса. Возможно, вы растёте быстрее, чем позволяет ваш оборотный капитал, и каждый новый заказ загоняет вас глубже.
Хронический разрыв не лечится факторингом и кредитами — они только маскируют его и набивают слив новыми платежами. Лечится он на уровне модели: пересмотреть условия отсрочек, поднять цены или маржу, замедлить рост до темпа, который вы можете прокормить, перевести часть клиентов на предоплату. Это неприятные решения, и именно поэтому их откладывают, затыкая дыру очередным займом.
Я видел, как собственники годами живут в хроническом разрыве и привыкают к нему, как к погоде. Каждый месяц — нервы, поиск денег, неловкие звонки, ощущение, что так у всех. Так не у всех. Постоянный кассовый разрыв — не норма предпринимательства, а симптом. И чем дольше его терпеть, тем дороже выходит разворот: накопленные долги, испорченные отношения с поставщиками, выгорание самого собственника.
Если выносить из этого текста одну мысль — вот она. Смотрите не только на прибыль в отчёте, но и на остаток на счёте во времени. Заведите платёжный календарь, отложите подушку и проверьте, разовый у вас разрыв или хронический. Прибыльная компания, которая считает только прибыль, идёт по тонкому льду с закрытыми глазами. Один платёжный календарь открывает их — и дальше уже видно, куда ступать.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


