Контур расчёта себестоимости продажи
- Определите объект: единица товара, услуга, заказ, проект, партия или период; не смешивайте их без явного правила.
- Соберите прямые затраты и отделите от общих расходов, которые нельзя прямо отнести к одной продаже.
- Для общих расходов зафиксируйте основание распределения: часы, объём, выручка, прямые затраты или другой объяснимый драйвер.
- Проверьте возвраты, скидки, комиссии, логистику, труд, брак и изменения поставщиков на релевантном периоде, если они применимы к модели.
- Сверьте расчёт с первичными данными и используйте его как управленческую гипотезу; для бухгалтерского, налогового, договорного или ценового решения проведите профильную проверку.
Ниже сохранён исходный материал. Страница не является бухгалтерской, налоговой, финансовой или ценовой рекомендацией и не гарантирует маржу, прибыль, корректность учёта или результат изменения цены.
Подробности исходного материала
Один из моих клиентов — компания, которая шила корпоративную униформу для российских ритейлеров, — три года считала себя прибыльной. Маржа в управленческом отчёте выглядела приемлемой. Хороший показатель для пошива, нормальная подушка, владелец спал спокойно. А потом мы сели разбирать сделки за последний квартал — по одной, в Excel, аккуратно складывая всё подряд. И оказалось, что часть заказов оказалась экономически слабее ожиданий. Не «низкая маржа», а именно минус. Просто этого минуса никто не видел, потому что себестоимость считали неправильно — а точнее, считали честно, но не до конца.
Опыт показывает: ошибки в составе затрат и их распределении встречаются в компаниях разного масштаба. Не из-за безграмотности и не от лени. Из-за того, что косвенные затраты — те, которые не привязаны к конкретной сделке напрямую, — размазываются по компании как масло по бутерброду. И в итоге руководитель видит красивую цифру по итогу месяца, но не видит, какие именно сделки эту цифру обеспечили, а какие её тихо съели.
Это статья не про бухгалтерский учёт. Бухгалтерский учёт у вас, скорее всего, в порядке — там стандарты, регламент, налоговая. Это статья про управленческий взгляд на себестоимость: про то, как считать так, чтобы решения по цене, скидкам, новым продуктам и отказу от клиентов перестали быть угадайкой.
Почему привычная формула себестоимости вас обманывает
Спросите любого финансиста: «Что такое себестоимость продукта?» — и услышите версию, близкую к учебнику. Прямые затраты плюс часть косвенных, распределённая по какой-то базе. Звучит просто. И вот в этой простоте прячется ловушка.
Прямые затраты увидеть легко: ткань на сорочку, час фрезеровщика, упаковка, доставка под заказ. Всё это лежит на поверхности — открыл накладную, посмотрел смену, добавил курьерскую квитанцию. Цифра получается осязаемая, к ней приятно возвращаться. Но дальше начинается то место, где компании теряют десятки процентов прибыли — косвенка.
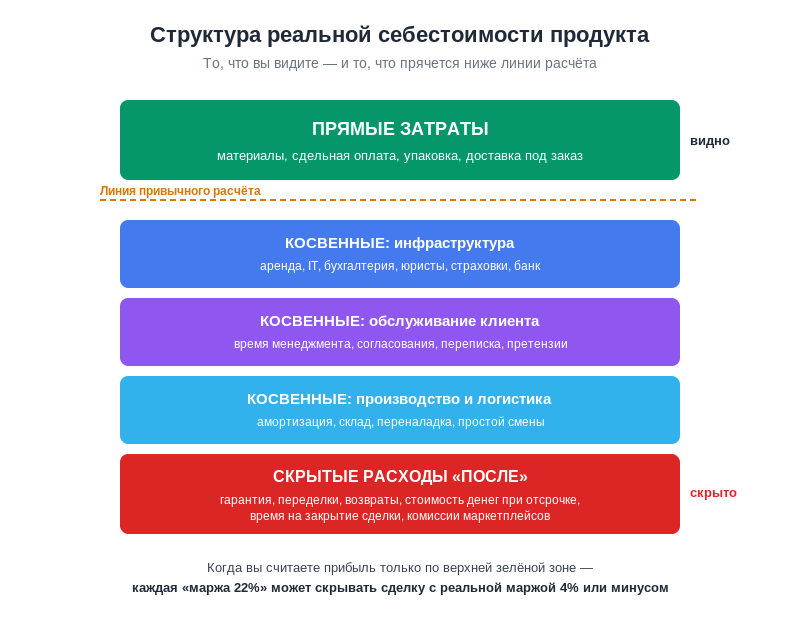
Косвенные затраты обслуживают всё подряд: аренду цеха или офиса, зарплату руководителя, бухгалтерию, IT, маркетинг, который не относится к конкретному заказу, лизинг машин, страховки, кофе для переговорок (да-да, кофе тоже), амортизацию оборудования. Это всё реально потраченные деньги. Просто они не подписаны: «вот это — для заказа №147». И значит, их надо как-то разнести по сделкам.
Метод «средней температуры по больнице»
Самый частый способ распределения косвенки в малом бизнесе звучит примерно так: «Берём общие косвенные расходы за месяц, делим на количество заказов — и эту сумму прибавляем к каждому». Или вариант поэлегантнее: распределяем пропорционально выручке, объёму или прямым затратам. Бухгалтер показывает табличку, владелец кивает — всё считается.
Проблема в том, что такое распределение даёт усреднённую цифру, которая для каждой конкретной сделки оказывается либо переоценкой, либо недооценкой. Заказ на 10 простых одинаковых сорочек съедает столько же управленческого внимания, сколько индивидуальный пошив униформы для сети из 200 ресторанов? Нет, конечно. А по формуле «делим поровну» — да, столько же.
И вот тут начинается интересное: дорогие сложные заказы выглядят прибыльнее, чем есть на самом деле. Простые — наоборот, неоправданно тяжёлыми. Руководитель, глядя в отчёт, делает логичные выводы: «надо больше сложных проектов, простые — нам невыгодны». А по факту всё наоборот.
Что прячется в «общих расходах»
Давайте просто перечислю, что в реальной компании обычно болтается в графе «косвенные» и при этом серьёзно искажает себестоимость, если не подумать:
Зарплата собственника и топ-менеджеров (которые, как правило, заняты не всеми сделками одинаково). Аренда и коммуналка склада и офиса. Часть маркетингового бюджета — та, что не «привлекла именно этого клиента», а вообще «работает на бренд». Лизинговые платежи за технику. Расходы на IT — CRM, телефония, сервисы. Юридическое и бухгалтерское сопровождение. Транспортные расходы, если они не привязаны к конкретному заказу. Налог на имущество, страховки, банковское обслуживание. Брак, переделки, гарантийный ремонт. Текучка кадров — затраты на наём и адаптацию. И, главное, время руководителя — единственный по-настоящему дефицитный ресурс компании.
Заметили закономерность? Это не «бухгалтерская мелочь». Это та половина затрат, которая отделяет «прибыльную сделку на бумаге» от «прибыльной сделки в реальности».
Три типичные ошибки, которые я вижу почти у каждого клиента
За шесть лет работы трекером с российским средним бизнесом я насмотрелся на разные подходы к расчёту. Но ошибок, которые повторяются регулярно, всего три. Они банальны. И именно поэтому почти никто их у себя не видит — это слепое пятно.
Ошибка №1. Считаем себестоимость на момент сделки, забывая про «после»
Сделка закрылась — деньги получены, акт подписан, в учёте отражено. Себестоимость зафиксировали. А потом приходит претензия от клиента: что-то не работает, надо переделать. Или менеджер три недели возится с документами, потому что клиент попался непростой. Или партия частично возвращается. Или бухгалтер открывает 25-е число и обнаруживает, что закрытие занимает у него день вместо двух часов из-за того, как клиент платит.
Все эти «после» — реальные затраты. Просто их не привязали к сделке. Они уходят в общую массу, в косвенку. А сделка в отчёте продолжает выглядеть прибыльной. Это особенно опасно с крупными клиентами, которые торгуются за скидку и обещают «зато большой объём». Объём действительно большой. Но и «после» у такого клиента в три раза дороже, чем у среднего.
Ошибка №2. Не учитываем стоимость денег
Эту ошибку я особенно люблю — она элегантная, её делают даже компании, где финансовый учёт вроде бы налажен.
Клиент заплатил с отсрочкой 60 дней. Сделка прибыльная — маржа 18%, всё хорошо. Только за эти 60 дней деньги, которые вы потратили на материалы и зарплату, могли бы работать где-то ещё: лежать на депозите, идти на новый проект, гасить кредитную линию. Если вы за эти месяцы платили банку по кредиту 16% годовых, то 60 дней отсрочки съели у вас почти 3% от суммы сделки. Маржа уже не 18%, а 15%. Если кредит дороже или сделок с отсрочкой много — съест ещё больше.
В управленческом отчёте этого, как правило, не видно. Бухгалтер считает прибыль по правилам учёта, а проценты по кредиту идут отдельной строкой. И вы не понимаете, что отсрочка клиенту — это, по сути, кредит, который вы ему выдали за свой счёт.
Ошибка №3. Распределяем косвенку пропорционально выручке, а не сложности
Это самая частая и самая болезненная ошибка. Логика простая: чем больше заказ по деньгам, тем больше косвенки на него ложится. Кажется справедливым.
Но вот реальность: у компании из примера выше был один клиент — крупная сеть. Заказы от 2 млн рублей. По выручке — топ. По распределению косвенки — на этого клиента шла четверть всех общих расходов. По управленческому отчёту — самый прибыльный.
Когда пересчитали по реальной нагрузке — этот «лучший клиент» дал маржу 4%. При том, что мелкие постоянные заказы давали 25–28%. Парадокс простой: компания держалась за невыгодного клиента и недооценивала тех, кто платил ей хорошо.
Как считать правильно — без перестройки всего учёта
Сейчас будет неприятная новость для перфекционистов: идеального способа посчитать себестоимость не существует. В реальной малой и средней компании всегда будет компромисс между точностью и трудозатратами на сам расчёт. И это нормально — учёт делается ради решений, а не ради красоты цифр.
Цель не «точно». Цель — «достаточно точно, чтобы решения о цене, скидках и работе с клиентом принимались на адекватной картине, а не на иллюзии».
Шаг первый: разделите косвенку на три типа
Все косвенные расходы у вас, скорее всего, лежат в одной куче. Разделите их по тому, как они на самом деле возникают:
Расходы на инфраструктуру — аренда, IT, бухгалтерия, юристы. Эти живут, пока живёт сама компания. Их логично распределять по выручке или по фонду оплаты труда: они не привязаны к конкретным сделкам, но обеспечивают возможность работать.
Расходы на обслуживание клиента — время менеджмента, переписка, согласования, претензии, гарантия. Эти прямо зависят от того, сколько внимания требует конкретный клиент. Их нужно распределять по сложности и объёму взаимодействия, а не по сумме сделки.
Расходы на производство и логистику — амортизация оборудования, склад, частичная зарплата сотрудников, не привязанная к конкретным заказам. Эти распределяются по объёму производства, нормо-часам или загрузке мощностей.
Когда вы перестаёте складывать всё в одну кучу, картина уже меняется. Не идеально, но честнее.
Шаг второй: введите коэффициент сложности клиента
Это самый практичный приём из всех, что я знаю. Не математическая модель, а оценка на пальцах.
Берёте всех своих клиентов и присваиваете каждому коэффициент от 1 до 3 по тому, сколько внимания он требует. 1 — клиент стандартный, оформился, заплатил, забрал, проблем нет. 2 — клиент требует среднего внимания: торгуется, иногда задаёт вопросы, бывают мелкие правки. 3 — клиент сложный: переговоры долгие, согласования через юриста, претензии, индивидуальные условия, регулярная задержка оплаты.
А потом на этот коэффициент умножаете долю косвенных расходов «на обслуживание клиента», которую распределяете на этого клиента. Простой клиент — стандартная доля. Сложный — в три раза больше.
В Excel это пять формул. В CRM, если она у вас нормально настроена (например, Битрикс24 с пользовательскими полями), — добавляете поле «сложность» и тегаете каждую сделку. Через квартал у вас появляется реальная картина: кто из клиентов чего вам стоит.
Шаг третий: посчитайте «после» хотя бы один раз
Не обязательно делать это постоянно. Один раз в квартал, выборочно, по 20–30 сделкам. Цель — узнать, какой процент от изначальной себестоимости занимают расходы «после»: гарантия, переделки, претензии, время на закрытие.
Это будет ваш поправочный коэффициент. Если в вашем бизнесе «после» в среднем съедает 7% от себестоимости — добавляйте 7% к каждой сделке как буфер. Если 12% — добавляйте 12%. Это грубо, но честнее, чем не учитывать вообще.
Российский пример того, как это можно увидеть на цифрах: Ozon в системе FBO раскрывает продавцу полную стоимость размещения, включая хранение, обработку возвратов, утилизацию. Многие продавцы первое время игнорируют возвраты как «редкое событие» — а на категориях вроде одежды возвраты могут съедать 12–18% от выручки. И продавец, который «зарабатывал 20%», по факту работает в ноль или минус.
Маркетплейсы, услуги, производство — где какие подводные камни
Универсальной формулы нет, но в каждом из основных видов бизнеса есть свои больные точки. Пройдёмся по ним коротко.
Маркетплейсы и e-commerce
Самая частая ошибка — не считать комиссии и логистические расходы как часть себестоимости. Они выглядят отдельной строчкой «комиссии маркетплейса», но по факту это часть стоимости одной единицы товара. У Wildberries это легко может быть 30–40% от цены продажи, особенно с учётом возвратов и логистики. Если вы считаете себестоимость как «закупка + упаковка», вы недооцениваете её на эту разницу. И каждая сделка, в которой маржа кажется 25%, на самом деле даёт 5%.
Что сделать: открыть отчёт по комиссиям маркетплейса, посмотреть среднюю долю комиссий и логистики от выручки, и эту долю включить в себестоимость единицы товара. Все ваши решения о цене должны учитывать «полную» себестоимость, а не «закупочную».
Услуги — консалтинг, агентства, разработка
Если вы считаете час по «голой» зарплате, ваши проекты выглядят прибыльнее, чем они есть. Реальная стоимость часа — это годовой фонд оплаты труда плюс налоги, плюс косвенка, делёные не на 168 часов в месяц, а на реально оплачиваемые. Получается обычно в 1,8–2,5 раза дороже, чем по зарплате.
Производство
В производстве подвох в амортизации и в простое. Амортизацию часто либо игнорируют («оборудование уже окупилось»), либо распределяют по выручке. Правильнее — по машино-часам или по объёму производства. А простой между сменами и переналадка — это тоже стоимость, которую надо распределять на готовую продукцию, а не списывать на «общехозяйственные».
Российский пример: один из моих клиентов в металлообработке три года не учитывал в себестоимости время переналадки оборудования между заказами. Считал только основную смену. Когда мы пересчитали с учётом переналадки (а на сложных партиях она занимала до 30% времени), оказалось, что мелкие партии работали в минус. И компания два года активно их брала, считая «загрузкой».
Что делать с цифрами, когда вы наконец увидели правду
Допустим, вы перестроили расчёт. Через месяц у вас на руках честная картина: вот клиенты, которые приносят прибыль, вот те, что в нуле, вот те, кто в минусе. И сразу хочется действовать резко: повысить цены, перезаключить договоры, отказаться от «токсичных» клиентов. Не торопитесь. Резкие движения на новых данных — это та же ошибка, что игнорировать данные вовсе, только наоборот.
Первое, что я обычно рекомендую клиентам после такого пересчёта, — не делать ничего три недели. Просто посмотреть на цифры, обсудить их с командой, проверить, нет ли в расчёте методологических ошибок. Часто оказывается, что коэффициент сложности был выставлен на эмоциях («этот клиент достаёт меня»), а не на реальных трудозатратах. Или что в косвенку случайно попали разовые расходы, которые искажают месяц.
Как разговаривать с убыточным клиентом
Если после трезвой проверки выясняется, что какой-то клиент действительно убыточный, у вас есть три пути. Первый — пересмотреть условия. Не «поднять цену на 30%» (после этого клиент уйдёт сам), а изменить формат работы: уменьшить количество персональных согласований, ввести стандартные пакеты вместо индивидуальных решений, перевести часть коммуникации в формат, где меньше тратится времени команды. Это не повышение цены — это снижение ваших расходов на обслуживание этого клиента.
Второй путь — разговор. Прямой, без обвинений: «Мы пересчитали стоимость работы с вами, и оказалось, что текущие условия для нас тяжёлые. Вот что мы можем предложить: либо повышение тарифа на 12%, либо переход на стандартный пакет, либо мы вместе ищем третий вариант». Удивительно, как часто клиенты соглашаются — особенно если они понимают, что иначе вы просто перестанете быть для них надёжным партнёром.
Третий путь — расставание. Не как драма, а как чистое управленческое решение: «Мы рады были работать, но сейчас не сходимся по экономике, и продолжать в таком формате нечестно по отношению к обеим сторонам». Такое расставание редко проходит без эмоций, но через полгода обычно оказывается лучшим из решений.
Как реагировать на «золотых» клиентов
Удивительная часть пересчёта: рядом с убыточными клиентами всегда обнаруживаются те, кого вы недооценивали. Маленькие постоянные заказы, простые отношения, низкие требования. По формуле «средней температуры» они выглядели скучно. По честному пересчёту — это ваша золотая жила.
Главная ошибка, которую тут делают: тут же предлагают этим клиентам «расширить сотрудничество», новые услуги, апсейлы. И этим разрушают то, что их делало золотыми, — простоту работы. Если клиент платит без вопросов и не требует индивидуального подхода, не надо ему предлагать «партнёрскую программу с персональным менеджером». Оставьте его в покое. Поддерживайте качество, но не пытайтесь усложнить. И главное — сделайте всё, чтобы он остался у вас навсегда.
Когда поднимать цены
Пересчёт себестоимости — хороший повод для разговора о цене. Не «потому что я хочу больше зарабатывать», а «потому что вот честная картина: наши расходы на единицу выросли, и текущая цена не покрывает их с достаточным запасом». Этот разговор проще, если у вас есть цифры. И почти невозможен, если есть только ощущение.
Российский пример из практики: розничная сеть «ВкусВилл» в своё время делала разные эксперименты с ценообразованием, и один из выводов — обоснованное повышение цен (с объяснением, почему) клиенты воспринимают сильно лучше, чем «тихое» подорожание без объяснений. То же работает в B2B: клиенты гораздо терпимее относятся к росту цены, если вы заранее показываете, что стоит за этим ростом.
Чеклист: что проверить у себя в ближайший месяц
Если читали и думаете «у меня, наверное, всё нормально» — пройдитесь по этому чеклисту. Не обязательно сразу всё внедрять, но посмотреть стоит.
Знаете ли вы реальную долю каждой статьи косвенных расходов в общей структуре. Не «бухгалтерия в курсе», а вы сами — представляете, какая доля идёт на инфраструктуру, какая на обслуживание клиентов, какая на производство. Если ответ «не уверен» — это первое место, куда копать.
Распределяете ли вы косвенку по одной единственной базе (выручка или прямые затраты) или хотя бы пробовали разделить её на типы. Если по одной — то у вас, скорее всего, в портфеле есть клиенты, которые формально прибыльные, а по факту вас разоряют.
Считаете ли вы стоимость денег в сделках с отсрочкой. Если вы работаете на кредитной линии и при этом даёте клиентам отсрочку 30+ дней, то отсрочка — это часть себестоимости, которую вы редко видите.
Знаете ли вы «коэффициент после» — какой процент сделки в среднем уходит на её закрытие, обслуживание, гарантию. Если нет — посчитайте выборочно по 10–15 закрытым сделкам, это займёт пару дней работы.
Считаете ли вы стоимость часа сотрудника по реально оплачиваемому времени или по календарному. Если по календарному, ваши проекты в отчётах прибыльнее, чем на самом деле.
Учитываете ли вы комиссии маркетплейсов и платежных систем в себестоимости единицы. Если выводите отдельной строкой — каждый ваш расчёт цены строится на иллюзии.
Делаете ли вы хотя бы раз в полгода ревизию топ-10 клиентов по выручке: сколько они приносят денег и сколько они вас стоят с учётом сложности. Если нет — у вас почти наверняка есть «уважаемый невыгодный клиент», ради которого вы недоинвестируете в тех, кто платит лучше.
Тёплое закрытие
Себестоимость — это не математическая абстракция. Это карта, по которой вы принимаете решения о цене, скидке, отказе от клиента и инвестициях в продукт. Если карта искажена, любые решения вы принимаете в тумане. А туман дороже, чем вы думаете: он стоит вам не сразу, не громко, а тихо — недополученной маржой каждой сделки в течение лет.
Не нужно сразу перестраивать весь учёт. Большую часть пользы вы получите от трёх простых действий: разделите косвенку на три типа, введите коэффициент сложности клиента, и посчитайте «после» хотя бы выборочно. Это можно сделать за неделю работы финансиста или аналитика. А ясности от этого хватит на год вперёд.
И ещё одно. Если после этого расчёта окажется, что у вас в портфеле есть клиенты в минусе — не торопитесь от них избавляться. Сначала разберитесь, что именно делает их невыгодными. Иногда дело не в клиенте, а в том, как с ним работают: неоптимальный процесс, лишние согласования, ручная работа там, где должна быть автоматизация. Расчёт себестоимости — это не приговор. Это диагноз, с которого начинается лечение.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности