Проверка расхождения прибыли и рентабельности
- Запишите формулу конкретного показателя: какая прибыль, какая база и какой период входят в расчёт.
- Сравните сопоставимые периоды и одинаковые правила учёта; разовые доходы, расходы и изменения классификации отметьте отдельно.
- Разложите изменение на цену, объём, ассортимент, прямые и постоянные затраты — без вывода, пока не подтверждены исходные данные.
- Проверьте качество первичных данных, начислений, остатков и связку с управленческой отчётностью.
- Выберите один обратимый вопрос для проверки и дату review. Учётные, налоговые и финансовые выводы сверяйте с ответственным специалистом.
Ниже сохранён исходный материал. Статья не заменяет бухгалтерскую, налоговую, инвестиционную или финансовую консультацию.
Подробности исходного материала
Сидим с собственником торговой компании, смотрим годовой отчёт. Прибыль выросла — было восемь миллионов, стало одиннадцать. Он доволен, и есть с чего. А я показываю на соседнюю строку и спрашиваю: «А почему рентабельность упала с восемнадцати процентов до двенадцати?» Пауза. «В смысле упала? Прибыль же выросла».
В управленческой отчётности такая ситуация требует не похвалы или тревоги, а проверки базы сравнения. Сначала смотрят не только на абсолютную прибыль, но и на её долю в выручке, период, состав расходов и возможные разовые события. Рост прибыли способен маскировать снижение эффективности, если выручка или затраты меняются быстрее, чем абсолютный финансовый результат.
Вот этот разрыв между «прибыль выросла» и «рентабельность упала» сбивает с толку чаще всего. Кажется, что одно противоречит другому: денег стало больше, значит, и дела пошли лучше. А по факту бизнес заработал больше рублей, потратив на каждый из них больше усилий. Стал крупнее — и одновременно менее выгодным.
Прибыль в рублях и рентабельность в процентах отвечают на разные вопросы. И когда они расходятся, слушать нужно проценты.
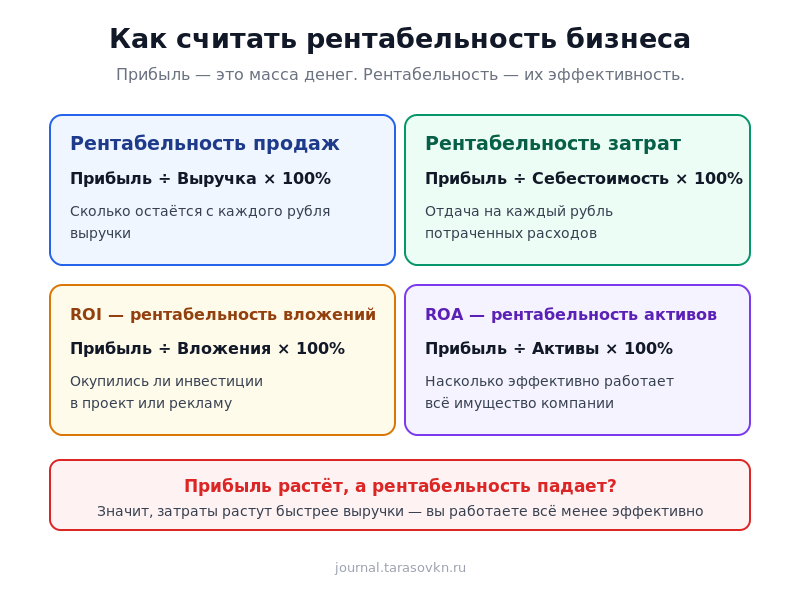
Рентабельность считают как отношение прибыли к чему-то, что её породило, умноженное на 100%. Чаще всего к выручке (рентабельность продаж: прибыль ÷ выручка), к затратам (прибыль ÷ себестоимость) или к активам и вложениям (ROI: прибыль ÷ инвестиции). Это процент: сколько копеек прибыли приносит каждый рубль выручки, затрат или вложений. Прибыль показывает массу денег, рентабельность — их эффективность.
Чем рентабельность отличается от прибыли?
Прибыль — это сколько денег осталось. Рентабельность — это насколько эффективно вы их заработали. Можно представить так: прибыль отвечает на вопрос «сколько», рентабельность — на вопрос «какой ценой».
Разница важна потому, что управленческие решения принимаются по рентабельности, а не по прибыли. Когда вы выбираете, какое направление развивать, какого поставщика оставить, какой продукт убрать из линейки — вас интересует отдача на единицу усилий и денег, а не абсолютная масса. Направление, которое приносит миллион прибыли при рентабельности 5%, проигрывает направлению, которое приносит шестьсот тысяч при рентабельности 25%: второе эффективнее использует ваши ресурсы и масштабируется выгоднее. Прибыль в рублях скажет, на что хватит денег сегодня. Рентабельность подскажет, куда эти деньги вкладывать завтра.
Простой пример. В прошлом году вы продали на 50 миллионов и оставили себе 9 — это 18% рентабельности продаж. В этом году продали на 90 миллионов, оставили 11 — это уже 12%. Прибыль выросла на два миллиона, и в кассе это приятно. Но каждый рубль выручки теперь приносит вам 12 копеек вместо 18. Вы стали зарабатывать больше денег на менее выгодной работе. Если так пойдёт дальше, на каком-то обороте рост выручки перестанет добавлять прибыль вовсе — её будет съедать падающая эффективность.
Pay.Yandex и Fintablo в своих разборах повторяют одно и то же: смотреть только на прибыль в рублях — всё равно что оценивать машину по тому, сколько в ней бензина, не глядя на расход. Бак большой, а едет прожорливо. Рентабельность как раз показывает расход.
Почему собственники так привязаны к прибыли в рублях? Потому что её видно. Деньги пришли на счёт, их можно потратить, ими можно гордиться перед партнёром и налоговой. Рентабельность абстрактнее: это процент, его не положишь в карман. Но именно он отвечает на главный вопрос управленца — масштабировать то, что есть, или сначала чинить. Растущая прибыль при падающей рентабельности — почти всегда сигнал, что вы наращиваете не тот бизнес, который стоит наращивать.
Бывает и обратная ловушка: рентабельность высокая, а прибыли в рублях кот наплакал. Маленькое ателье может работать с рентабельностью 40%, но если оборот сто тысяч в месяц, жить на сорок тысяч прибыли тяжело. Поэтому смотреть нужно на обе цифры вместе. Прибыль без рентабельности — рост ради роста. Рентабельность без прибыли — красивый, но крошечный бизнес. Здоровье там, где обе растут или хотя бы держатся.
Как считать рентабельность бизнеса: основные виды
Слово «рентабельность» само по себе мало что значит — всегда нужно уточнять, рентабельность чего. Разные виды отвечают на разные управленческие вопросы, и путать их дорого.
Рентабельность продаж — сколько остаётся с выручки?
Самый ходовой показатель. Формула: прибыль ÷ выручка × 100%. Тут важно, какую прибыль берёте. Если валовую (выручка минус себестоимость) — получите валовую рентабельность, она про наценку. Если чистую (после всех расходов и налогов) — чистую рентабельность, она про то, что реально остаётся собственнику. Эти две цифры могут вести себя по-разному: наценка держится, а чистая рентабельность падает, потому что разрослись зарплаты, аренда и реклама.
Разрыв между валовой и чистой рентабельностью — отдельный диагностический сигнал. Если валовая высокая, а чистая низкая, проблема не в продукте и не в наценке, а в «надстройке»: административных расходах, неэффективном найме, дорогой аренде. Лечится это не повышением цен, а наведением порядка в расходах между себестоимостью и чистой прибылью. Я всегда советую смотреть обе цифры рядом: одна показывает, хорош ли товар, другая — хорошо ли управляется компания.
Рентабельность затрат — отдача на вложенный рубль расходов?
Формула: прибыль ÷ себестоимость × 100%. Показывает, сколько прибыли приносит каждый рубль, потраченный на производство или закупку. Удобно сравнивать направления: одно может давать ту же прибыль в рублях, но при вдвое меньших затратах — значит, оно вдвое эффективнее, и развивать логичнее именно его.
Рентабельность активов и инвестиций — работают ли вложения?
ROI считают как прибыль от вложения ÷ сумму вложения × 100%. Рентабельность активов (ROA) — прибыль ÷ стоимость всех активов. Эти показатели отвечают на вопрос, который часто забывают: а стоила ли игра свеч? Можно вложить 10 миллионов в новый цех, получить миллион прибыли и радоваться — пока не посчитаешь, что те же деньги на депозите принесли бы сопоставимо без седых волос.
ROI особенно отрезвляет при оценке рекламы и отдельных проектов. Вложили в продвижение 300 тысяч, оно принесло продаж на 900 — звучит отлично, пока не вычтешь себестоимость этих продаж и не увидишь, что прибыли там 250 тысяч. ROI отрицательный, проект в минус, хотя «выручка же выросла». Roistat и Calltouch выросли именно на этой боли рынка: предприниматели хотели видеть отдачу на вложенный в маркетинг рубль, а не радоваться валовой выручке от рекламы. Каждый показатель рентабельности — это способ задать вопрос «а что я с этого имею на самом деле».
Почему рентабельность падает, когда прибыль растёт?
Это не парадокс и не ошибка в расчётах. Обычно за расхождением стоит одна из понятных причин — и каждую можно поймать, если знать, куда смотреть. Объединяет их одно: где-то затраты начали расти быстрее, чем выручка, которую они приносят. Вопрос только в том, где именно.
Первая и самая частая — рост дал выручку, но утянул за собой затраты быстрее. Расширили ассортимент, добавили товары с низкой наценкой, дали скидки, чтобы разогнать оборот. Выручка прибавила, прибыль чуть прибавила, а доля прибыли в каждом рубле упала. Классика розницы: гонишься за оборотом, забываешь про маржу.
Вторая — выросли постоянные расходы. Сняли офис побольше, наняли руководителей, завели отдел маркетинга. Эти затраты не привязаны к каждой продаже, они давят сверху. Пока выручка их обгоняет, всё хорошо. Как только рост выручки замедлился, а штат остался — рентабельность поехала вниз.
Третья — эффект масштаба, который ещё не сработал. В начале наращивания мощностей рентабельность нередко проседает: вы уже вложились в людей и оборудование, а отдача придёт позже. Это нормальная просадка, если вы её планировали и видите срок выхода в плюс. Ненормально — когда она тянется кварталами, а вы объясняете её «инвестициями в будущее», которое всё не наступает.
Четвёртая — себестоимость подорожала, а цены вы не подняли. Поставщики увеличили закупку, логистика стала дороже, а ценник для клиента остался прежним из страха его спугнуть. Каждая продажа приносит чуть меньше, и на объёме это складывается в заметное падение рентабельности.
Чтобы понять, какая из причин ваша, сравните два темпа: на сколько процентов выросла выручка и на сколько — суммарные затраты. Если затраты прибавили 30%, а выручка только 20%, рентабельность обязана была упасть — арифметика. Дальше остаётся разложить эти затраты и найти, что именно росло быстрее всего: закупка, фонд оплаты труда, реклама или аренда. Обычно виновата одна-две статьи, а не всё сразу, и это хорошая новость — точечную дыру залатать проще, чем перестраивать всё.
Отдельно стоит проверить структуру продаж. Иногда каждая позиция по отдельности рентабельна как прежде, но сместился микс: стали больше продавать дешёвого и низкомаржинального, меньше — дорогого и выгодного. Средняя рентабельность падает не потому, что что-то ухудшилось, а потому, что изменилось соотношение. Wildberries и Ozon, кстати, ровно поэтому так пристально смотрят на структуру корзины: один и тот же оборот при разном миксе товаров даёт совершенно разную прибыль.
Аналогия с забегом: масса против скорости
Представьте двух бегунов. Первый пробежал десять километров и страшно устал. Второй пробежал пятнадцать и тоже устал. Кто в лучшей форме? По дистанции — второй, он пробежал больше. Но если первый бежал в темпе пять минут на километр, а второй еле полз по семь, то в форме как раз первый. Дистанция — это прибыль в рублях. Темп — это рентабельность.
Бизнес, который наращивает выручку и теряет рентабельность, — это бегун, который удлиняет дистанцию, замедляя темп. Со стороны кажется, что он молодец: пробежал-то больше. А на деле он выдыхается, и однажды более длинная дистанция в более медленном темпе закончится тем, что он просто встанет. Выручка может расти долго. Но если темп падает, в какой-то точке усилий на лишний километр уйдёт больше, чем останется сил.
Поэтому опытные собственники следят не за тем, как растёт дистанция, а за тем, держится ли темп. Растёт выручка и держится рентабельность — здоровый рост. Растёт выручка, падает рентабельность — повод остановиться и разобраться, на что вы меняете эту прибавку.
У аналогии есть и продолжение, которое часто упускают. Темп можно осознанно сбросить ради рывка — спортсмены так и делают. Если вы намеренно снизили рентабельность, чтобы захватить долю рынка, выдавить конкурента или раскрутить новый продукт, это стратегия, а не болезнь. Разница в одном: вы знаете, на сколько и до какого момента готовы терять в темпе. Тинькофф годами вкладывался в привлечение клиентов с заведомо низкой краткосрочной отдачей — но это было решение, а не случайность, и срок выхода в плюс держали на контроле. Беда не в падении рентабельности как таковом, а в падении, которого вы не планировали и не заметили.
Как считать и держать рентабельность под контролем?
Считать рентабельность раз в год, как мой собеседник из начала статьи, — всё равно что взвешиваться раз в год: цифру узнаешь, а повлиять уже поздно. Минимум — раз в месяц, по основным видам, в динамике.
Динамика тут важнее самого числа. Рентабельность 10% сама по себе ни о чём не говорит: для оптовой торговли это прилично, для услуг — тревожно. А вот рентабельность, которая полгода назад была 15%, а теперь 10%, говорит о многом независимо от отрасли. Поэтому ведите её графиком, а не отдельными замерами. Глаз цепляется за наклон линии быстрее, чем за таблицу цифр, и вы заметите проблему за пару месяцев до того, как она доберётся до кассы.
| Показатель | Формула | На какой вопрос отвечает |
|---|---|---|
| Рентабельность продаж (валовая) | Валовая прибыль ÷ выручка × 100% | Какая у меня наценка? |
| Рентабельность продаж (чистая) | Чистая прибыль ÷ выручка × 100% | Сколько реально остаётся? |
| Рентабельность затрат | Прибыль ÷ себестоимость × 100% | Отдача на рубль расходов? |
| ROI | Прибыль от вложения ÷ вложение × 100% | Окупились ли инвестиции? |
Что делать, когда увидели падение:
- Разложите рентабельность по направлениям и товарам — почти всегда тянет вниз пара конкретных позиций, а не «всё сразу».
- Сравните темп роста выручки и темп роста затрат. Если затраты обгоняют — вот и ответ.
- Проверьте, не разрослись ли постоянные расходы быстрее, чем выручка их кормит.
- Посмотрите на скидки и низкомаржинальные товары: не покупаете ли вы оборот ценой прибыли.
- Если просадка плановая (инвестиции в рост) — зафиксируйте срок выхода в прежнюю рентабельность и держите его на контроле.
Один из проверяемых вопросов — ассортимент: какие позиции создают выручку, но после учёта всех относимых затрат дают небольшой или отрицательный вклад. Такой анализ не равен автоматическому сокращению матрицы: сначала нужно проверить спрос, обязательства перед клиентами, замену товара, остатки, период и качество исходных данных.
И последнее по списку, но не по важности — считайте рентабельность в одной системе координат из месяца в месяц. Сменили способ учёта расходов, переложили часть затрат из одной статьи в другую — и цифры скачут не из-за бизнеса, а из-за методики. Зафиксируйте, что входит в себестоимость, что в постоянные расходы, и не меняйте правила на ходу. Иначе вы будете лечить не бизнес, а собственную бухгалтерию.
Частые вопросы о рентабельности бизнеса
Как считать рентабельность бизнеса простыми словами?
Возьмите прибыль и разделите на то, что её принесло — на выручку, на затраты или на вложения — и умножьте на 100%. Получите процент: сколько копеек прибыли даёт каждый вложенный рубль. Прибыль показывает массу денег, рентабельность — насколько эффективно вы их заработали.
Какая рентабельность считается нормальной?
Почему прибыль растёт, а рентабельность падает?
Чаще всего затраты растут быстрее выручки: добавили низкомаржинальные товары, дали скидки ради оборота, раздули постоянные расходы или не подняли цены вслед за подорожавшей себестоимостью. Прибыль в рублях прибавляется, но доля прибыли в каждом рубле выручки сокращается — вы работаете всё менее эффективно.
Как часто надо считать рентабельность?
Минимум раз в месяц и обязательно в динамике, а не разовой цифрой. Годовой подсчёт показывает результат, когда влиять уже поздно. Ежемесячный разрез по направлениям ловит проседание на старте, пока пара проблемных позиций не утянула за собой весь бизнес.
Что с этим делать
Понимать рентабельность — это не про любовь к таблицам. Это про то, чтобы видеть бизнес честно: не как растущую гору выручки, а как механизм, который либо становится эффективнее, либо проедает сам себя под шум красивых цифр. Один и тот же отчёт можно прочитать двумя способами, и второй — по рентабельности — почти всегда полезнее.
Прибыль приятно показывать — она крупная, она в рублях, она греет. Рентабельность приятнее держать — она показывает, что бизнес не просто стал больше, а остался выгодным. Когда эти двое расходятся, не спешите радоваться растущей прибыли: сначала посмотрите, какой ценой она досталась.
Тот собственник из начала, кстати, разложил рентабельность по направлениям и обнаружил, что одно из них — крупное, шумное, которым он особенно гордился — работало в районе нуля и тянуло среднюю вниз. Он не закрыл его сгоряча, а пересмотрел цены и убрал лишние издержки. Через полгода рентабельность вернулась к семнадцати процентам при той же выросшей выручке. Прибыль и эффективность снова шли в одну сторону.
Откройте отчёт за последние двенадцать месяцев и посчитайте чистую рентабельность по месяцам. Если линия ползёт вниз, пока выручка идёт вверх, — у вас не рост, у вас разбухание. И чем раньше вы это увидите, тем дешевле развернуть. И не пугайтесь, если линия покажет неприятное: увидеть проблему рано — это уже половина решения. Хуже не знать. Прибыль скажет, что вы заработали. Рентабельность скажет, надолго ли вас хватит.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


