Что проверить, когда выручка растёт, а прибыль не видна
- Зафиксируйте период, методику и источник цифр: какие доходы, возвраты, скидки, налоги, переменные и постоянные расходы уже включены в показатель.
- Разделите выручку и денежный поток: дебиторская задолженность, предоплаты, запасы, инвестиции и график платежей могут отвечать на другой вопрос, чем прибыль.
- Посмотрите динамику по продуктам, клиентским сегментам и сделкам: цена, объём, скидки, возвраты, себестоимость, доставка, комиссия и нагрузка на команду — гипотезы для проверки, а не готовый диагноз.
- Найдите момент, где меняется разница между доходами и расходами, и проверьте первичные документы, договорённости и разовые события, прежде чем делать вывод.
- Не меняйте учёт, налоги, обязательства, финансирование, цены, выплаты или резервы только по этой статье. Получите независимую актуальную бухгалтерскую, финансовую, налоговую и юридическую проверку под ваши данные и применимые правила.
Ниже сохранён исходный материал. Это не бухгалтерская, финансовая, налоговая, инвестиционная или юридическая рекомендация и не гарантия роста прибыли, денег, устойчивости или правильности управленческого решения.
Подробности исходного материала
Сидим с собственником производства мебели, выручка за год выросла на сорок процентов, а он мрачнее тучи. Открываем отчёт о прибыли — и там та же цифра, что год назад. Один в один. Он смотрит на экран и говорит: «Я что, весь год работал бесплатно?»
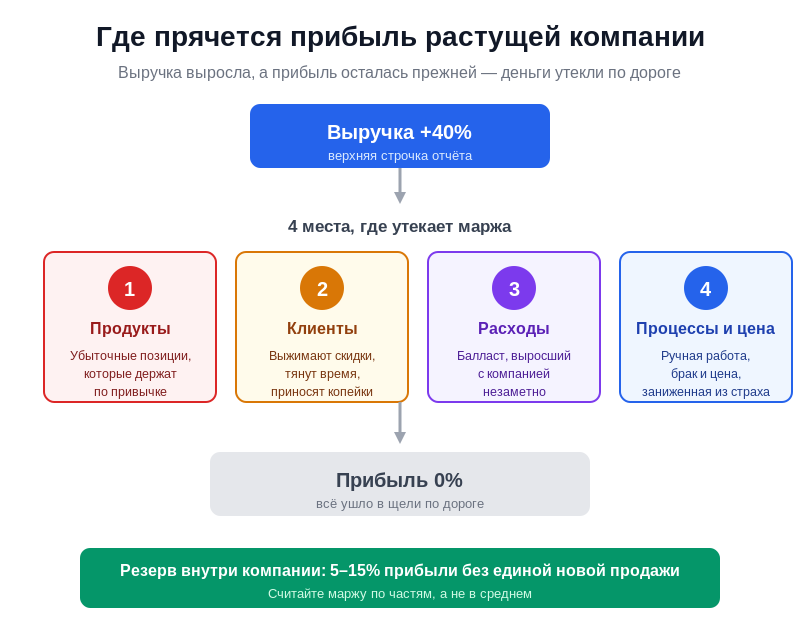
Не бесплатно. Просто вся прибавка к выручке утекла куда-то по дороге, и он этого не заметил, потому что смотрел только на верхнюю строчку. Касса звенела, заказов больше, склад забит — всё выглядело как рост. А внизу отчёта ноль к нолю. Сорок процентов роста продаж превратились в ноль роста денег, и где именно они растворились, он сказать не мог.
И тут оказывается, что это не редкий случай. Это типичный сценарий компании, которая выросла по продажам, но не выросла по деньгам. Деньги были. Они просто разошлись по щелям, которые никто не считал — по нерентабельным позициям, по раздутым расходам, по процессам, на которые уходило вдвое больше времени, чем нужно.
Так вот: где искать резервы прибыли — в первую очередь не в новых продажах, а в собственных расходах и процессах. Подними рентабельность по продуктам и клиентам, разбери структуру затрат по статьям, найди операции, которые съедают маржу. Чаще всего пять-пятнадцать процентов прибыли лежат внутри компании, а не снаружи на рынке.
Почему «продавать больше» не закрывает дыру в прибыли?
Первый рефлекс у любого предпринимателя, когда прибыль не растёт: надо больше продавать. Нанять ещё менеджера, залить бюджет в рекламу, выйти на маркетплейс. Логика понятная — больше выручки, больше денег. Но она ломается об одну простую вещь: если каждая продажа приносит мало маржи, то рост продаж разгоняет не прибыль, а оборот. А оборот — это нагрузка. Чем его больше, тем больше людей, склада, доставки и нервов он требует.
У того мебельщика так и было. Он добавил линейку дешёвых кухонь, чтобы захватить нижний сегмент. Продаж стало больше на сорок процентов. А маржа на этих кухнях оказалась около восьми процентов против тридцати на основном продукте. Каждая новая продажа физически загружала цех, склад и доставку, но в карман почти ничего не клала. Он масштабировал работу, а не прибыль. Цех стал работать в две смены ради денег, которые не появились.
Здесь и прячется главная ловушка роста. Выручка — красивая цифра, её приятно показывать партнёрам, банку, самому себе в конце года. Прибыль — цифра неудобная, она требует лезть внутрь и считать, на чём конкретно ты зарабатываешь, а на чём только делаешь вид. Большинство компаний застревают именно тут: им проще искать новых клиентов, чем разбираться, почему старые приносят так мало. Поиск нового клиента — это движение вперёд, оно приятное. Ревизия собственных расходов — это движение внутрь, оно неприятное, потому что почти всегда находишь там собственные ошибки.
Ozon и Wildberries построили целые финансовые команды вокруг этой мысли. У них рост заказов сам по себе ничего не значит, пока юнит-экономика отрицательная — они годами растили оборот при убытках и точно знали, в какой момент каждая категория начнёт давать прибыль. Малый бизнес чаще действует наоборот: сначала растёт, потом удивляется, что денег нет. Разница не в масштабе, а в том, что у одних есть карта, где утекает маржа, а у других — только цифра общей выручки на главном экране.
Где на самом деле прячется прибыль?
За годы разборов с собственниками я свёл места утечки к четырём. Они скучные. В них нет ни одного модного слова, и именно поэтому туда никто не смотрит — все ищут прорыв, а прибыль лежит в рутине. Пройдём по каждому.
Сколько вы теряете на нерентабельных продуктах и клиентах?
Резерв номер один — это товары и клиенты, которые работают в минус, а вы держите их по привычке. Посчитайте маржу по каждой группе товаров отдельно, не в среднем по компании. Почти всегда находится категория, где после всех скрытых расходов остаётся ноль или минус. Скрытые расходы — это ключевое: обработка заказа, хранение, доставка, возвраты, время менеджера. В среднюю маржу они не попадают, поэтому убыточная позиция кажется нормальной.
На одном разборе у клиента с интернет-магазином автозапчастей мы разнесли прибыль по поставщикам. Выяснилось, что треть ассортимента — мелочёвка с маржой в пятьдесят рублей при стоимости обработки заказа в сто двадцать. Компания доплачивала за то, чтобы это продавать. Убрали половину позиций — выручка упала на восемь процентов, а прибыль выросла на девятнадцать. Никаких новых клиентов, просто перестали возить убыток. Самое тяжёлое было не посчитать, а решиться: владельцу казалось, что широкий ассортимент — это его сила. Оказалось, половина этой силы стоила ему денег.
То же с клиентами. В любой базе есть сегмент, который выжимает скидки, дёргает менеджеров, возвращает товар и приносит копейки. ВкусВилл, например, открыто строит экономику на постоянных покупателях и не гонится за теми, кто приходит только на глубокие акции, — для бизнеса такой разовый охотник за скидкой часто дороже, чем выгоднее его не привлекать вовсе. В малом бизнесе таких клиентов видно сразу, как только разнесёшь прибыль по сегментам: десять процентов базы дают половину головной боли и почти ноль денег.
Что прячется в структуре расходов?
Второе место — затраты, которые выросли вместе с компанией, но незаметно. Подписки на сервисы, которыми пользуется один человек, а платит вся компания. Логистика, где маршруты не пересматривали два года. Аренда склада, забитого неликвидом, который проще списать, чем хранить. Зарплата на позицию, которая когда-то была нужна, а теперь дублирует чужую работу. По отдельности это мелочь, но вместе — пара процентов от оборота, которые уходят молча.
Разберите расходы по статьям и задайте по каждой один вопрос: что изменится в выручке, если этого не будет? Если ничего — это резерв. На практике пять-десять процентов операционных затрат у растущей компании оказываются балластом, который тянется по инерции. Растущая компания особенно уязвима: когда денег приходит много, на расходы смотрят сквозь пальцы — кажется, что экономить на мелочах глупо, когда выручка летит вверх. А потом выручка перестаёт лететь, и эти мелочи оказываются единственным, что держит прибыль.
Сколько съедают кривые процессы?
Третий резерв самый невидимый — это процессы. Менеджер вручную переносит заказ из почты в таблицу, потом в 1С, потом в отгрузку. Каждый шаг — время, ошибки, переделки. Брак, который никто не считает как убыток, а списывает как «ну бывает». Заказы, которые висят сутки, потому что не назначен ответственный и каждый думает, что займётся другой.
Додо Пицца сделала прозрачность процессов своим главным активом: они меряют время каждой операции на кухне до секунды, и именно это, а не реклама, держит их маржу при низких ценах. Большинство компаний даже не знают, сколько стоит один их внутренний процесс в деньгах. А там обычно и сидит самый дешёвый резерв — его не надо покупать, надо просто перестать терять. Возьмите одну повторяющуюся операцию, посчитайте, сколько человеко-часов она съедает в месяц, умножьте на стоимость часа. Часто выходит зарплата лишнего сотрудника, которую вы платите ни за что.
Правильно ли вы считаете цену?
Четвёртое — цена. Не «поднять всем на десять процентов», а разобраться, где вы продаёте дешевле, чем могли бы. Часто компания годами держит цену из страха, хотя клиенты давно готовы платить больше за скорость, гарантию или просто за то, что им не надо искать другого поставщика. Поднятие цены на пять процентов при марже в двадцать процентов — это рост прибыли на четверть. Ни одна новая продажа так быстро прибыль не двигает, потому что прибавка к цене идёт прямо в маржу, без новых затрат на привлечение и обработку.
Страх поднять цену почти всегда живёт в голове собственника, а не в головах клиентов. Проверяется просто: поднимите цену на одной группе товаров или на одном сегменте клиентов и посмотрите на отток. В девяти случаях из десяти он окажется куда меньше, чем вы боялись. Авито, например, годами аккуратно поднимает стоимость платных услуг для продавцов небольшими шагами — и каждый раз оказывается, что рынок это принимает, потому что ценность для пользователя выше цены. Тинькофф так же спокойно тестирует тарифы на отдельных группах, прежде чем катить изменение на всех. Малому бизнесу мешает не рынок, а собственное убеждение, что его продукт стоит ровно столько, сколько он назначил три года назад.
Почему резервы похожи на воздух в чемодане?
Представьте, что собираете чемодан и он не закрывается. Первая мысль — купить чемодан побольше. Это рост выручки: больше объём, больше места, кажется, проблема решена. Но если вместо этого сесть и переложить вещи — выгнать воздух, свернуть, а не сложить, выбросить то, что не наденете, — всё помещается в тот же чемодан. И ещё место остаётся.
Резервы прибыли — это воздух между вещами. Он есть всегда, в любой компании, даже в очень аккуратной. Просто его не видно, пока не начнёшь перекладывать. И самое обидное — за этот воздух вы уже заплатили. Деньги пришли с выручкой, прошли через компанию и вышли наружу, не задержавшись. Найти резерв — значит не заработать новые деньги, а удержать те, что уже были ваши.
Поэтому поиск резервов почти всегда выгоднее погони за новой выручкой. Новый клиент стоит денег на привлечение, времени на обработку, нагрузки на команду. Найденный резерв не стоит ничего, кроме нескольких вечеров с калькулятором и готовности увидеть неудобное. Один рубль сэкономленной маржи стоит дороже рубля новой выручки — потому что он сразу ваш, а выручку ещё надо обработать, доставить и не потерять на возврате.
Как отличить настоящий резерв от вредной экономии?
Тут начинается опасная зона. Как только собственник видит, что прибыль прячется в расходах, появляется соблазн резать всё подряд. И вот здесь компании ломают себе будущее ради сиюминутной цифры в отчёте.
Что нельзя трогать никогда?
Нельзя резать то, что кормит выручку и удержание. Зарплату ключевых людей, на которых держатся клиенты. Качество продукта, ради которого к вам и приходят. Сервис, который отличает вас от дешёвых конкурентов. Я видел компанию, которая «оптимизировала» отдел поддержки до двух человек на тысячу клиентов — сэкономила полмиллиона в год и за полгода потеряла выручки на пять миллионов, потому что люди перестали дозваниваться и ушли. Это была не экономия, а медленное самоубийство, замаскированное под бережливость.
Как проверить, что резерв настоящий?
Простой тест: убери расход мысленно и проследи цепочку до выручки. Если между расходом и деньгами клиентов нет прямой связи — это балласт, режь. Если связь есть, даже неочевидная, — оставь и ищи дальше. Настоящий резерв тем и хорош, что его сокращение не чувствует ни один клиент. Лишняя подписка, дублирующий процесс, неликвид на складе, убыточная позиция — клиент не заметит их исчезновения. А вот падение качества или скорости он замечает мгновенно, и платит за это уходом.
Какие цифры нужны, чтобы резервы стали видны?
Главная причина, по которой собственник не видит резервов, — он смотрит не на те отчёты. Бухгалтерский баланс и отчёт о прибылях для налоговой тут бесполезны: они показывают компанию целиком, а резервы живут в деталях. Нужны три управленческих среза, и ни один из них не требует дорогой системы — хватит выгрузки из CRM и пары часов в таблице.
Прибыль по продуктам и клиентам
Первый срез — это валовая прибыль, разнесённая по группам товаров и по сегментам клиентов. Не выручка, а именно прибыль после прямых расходов. Roistat и Calltouch как раз для этого и нужны среднему бизнесу — они связывают рекламу, продажи и деньги, чтобы видно было, какой канал и какой клиент реально приносит маржу, а какой только красиво выглядит в отчёте по заявкам. Без такого среза вы управляете компанией с закрытыми глазами, ориентируясь на общую цифру.
Структура расходов по статьям
Второй срез — все траты, сгруппированные по смыслу, а не по датам платежей. Аренда, фонд оплаты труда, логистика, сервисы, маркетинг, прочее. Когда расходы лежат единой колонкой в выписке банка, в них ничего не видно. Когда они собраны по статьям и поставлены рядом с прошлым годом — сразу торчат те, что выросли быстрее выручки. Эти и есть кандидаты на ревизию.
Деньги, а не только прибыль
Третий срез — движение денег. Прибыльная по отчёту компания может сидеть без денег, если они застряли в запасах, дебиторке и незавершёнке. Это тоже резерв, просто другого рода: не «заработать больше», а «высвободить замороженное». Склад, забитый на полгода вперёд, — это ваши деньги, которые лежат и не работают. Часто самый быстрый эффект даёт не сокращение расходов, а распродажа того, что вы уже зачем-то накопили.
С чего начать поиск резервов: пошаговый разбор
Чтобы это не осталось красивой идеей, вот порядок действий, который работает в компании на двадцать-сто человек. Делается за неделю, без консультантов и дорогих систем.
| Где смотреть | Что считать | Типичный резерв |
|---|---|---|
| Продукты | Маржа по каждой группе отдельно, с учётом скрытых расходов на обработку | 5–15% прибыли в убыточных позициях |
| Клиенты | Прибыль по сегментам: кто приносит, кто выжимает скидки | 10–20% времени команды на невыгодных |
| Расходы | Каждая статья затрат против вопроса «что изменится без неё» | 5–10% операционных затрат — балласт |
| Процессы | Время и стоимость повторяющихся операций, объём брака и переделок | часы ручной работы и потери на ошибках |
| Цена | Где держите цену из страха, а не из расчёта | +5% к цене = +25% прибыли при марже 20% |
Порядок важен. Начните с продуктов и клиентов — там самые крупные дыры и их видно сразу, как только разнесёшь прибыль не в среднем, а по частям. Потом расходы — это быстрые победы, режутся за один день. Процессы и цена идут последними, потому что требуют осторожности: тут легко сэкономить рубль и потерять клиента.
Одно правило на всё: не считайте в среднем. Средняя маржа, средний чек, средний клиент — это туман, в котором тонут все резервы. Прибыль прячется в деталях, и видно её только тогда, когда разбираешь компанию на куски и смотришь на каждый отдельно. Средние цифры успокаивают — поэтому их так любят. Но успокоенный собственник не ищет резервов, а они тем временем продолжают утекать.
И ещё: делайте эту ревизию руками первое время. Не поручайте сразу финансисту или таблице. Когда вы сами разносите прибыль по продуктам и видите, что любимая линейка работает в минус, это бьёт сильнее любого отчёта. Потом, когда привычка появилась, можно автоматизировать. Но первое прозрение должно случиться лично с вами — иначе вы не поверите цифрам.
Частые вопросы про резервы прибыли
С чего начать, если времени совсем нет?
Возьмите отчёт о продажах за последний квартал и разнесите прибыль по группам товаров или услуг. Не по выручке — по прибыли, с вычетом прямых расходов. Уже на этом шаге обычно вылезает категория, которая работает в ноль или минус. Это половина дела, и занимает один вечер с калькулятором.
Резервы прибыли — это только про сокращение расходов?
Нет. Сокращение затрат — лишь одно из четырёх мест. Прибыль так же прячется в ценах, которые занижены из страха, в нерентабельных клиентах и в кривых процессах. Часто поднятие цены или отказ от убыточного сегмента даёт больше, чем любая экономия, и при этом не злит команду режимом затягивания поясов.
Сколько прибыли реально можно найти внутри компании?
У разных компаний есть разные точки для проверки: структура продаж, условия сделок, себестоимость, процессы, запасы, дебиторская задолженность и расходы. Нельзя заранее назвать долю возможного эффекта или утверждать, что он потребует меньше ресурсов, чем привлечение новой выручки: это зависит от данных, обязательств, спроса и последствий решения.
Не опасно ли резать расходы во время роста?
Опасно резать вслепую. По каждой статье задавайте вопрос, что изменится в выручке без неё. Если ничего — режьте смело. Если расход кормит продажи или удержание клиентов, его трогать нельзя, даже если он крупный. Резерв — это балласт, а не всё подряд, и хорошее сокращение клиент не замечает вообще.
Тот мебельщик через два месяца после разбора прислал сообщение: убрал дешёвую линейку, поднял цену на основной продукт, пересмотрел логистику. Выручка просела процентов на десять. Прибыль выросла в полтора раза. Он написал одну фразу: «Я весь год бежал не в ту сторону». Бежать в правильную оказалось медленнее и спокойнее — и намного выгоднее.
Самое ценное в этой истории даже не цифры. Ценно то, что он перестал бояться смотреть внутрь. Раньше любой разговор о расходах он сводил к «давай лучше продадим больше» — потому что внутри было неприятно и страшно увидеть собственные ошибки. Когда страх ушёл, ревизия прибыли стала для него обычной квартальной привычкой, как осмотр у врача. И каждый раз находится что-то новое: то канал просел, то поставщик тихо поднял закупку, то процесс снова оброс ручными шагами. Резервы не кончаются, потому что компания живая и постоянно обрастает воздухом. Задача собственника — не найти их один раз, а научиться смотреть туда регулярно, пока выручка ещё растёт и кажется, что всё хорошо.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


