Минимальный управленческий бюджет
| Блок | Вопрос руководителя | Практический результат |
|---|---|---|
| Подтверждённые поступления | Какие деньги и в какие моменты имеют основание: договор, счёт, заказ или иной факт? | Отделены факты от желаемого плана продаж. |
| Обязательные платежи | Какие обязательства нельзя отложить без отдельного решения? | Видна нижняя граница нагрузки периода. |
| Управляемые расходы | Какие расходы можно перенести, сузить или остановить при изменении сценария? | Появляется список решений, а не только строк затрат. |
| Сценарии | Как изменится план, если ключевое допущение о спросе, сроке оплаты или расходе не подтвердится? | Несколько различимых версий с условиями переключения. |
| Review | Какие факты сравнить с планом и кто принимает следующее решение? | Ритм сверки и владелец корректировки. |
Как не превратить бюджет в формальность
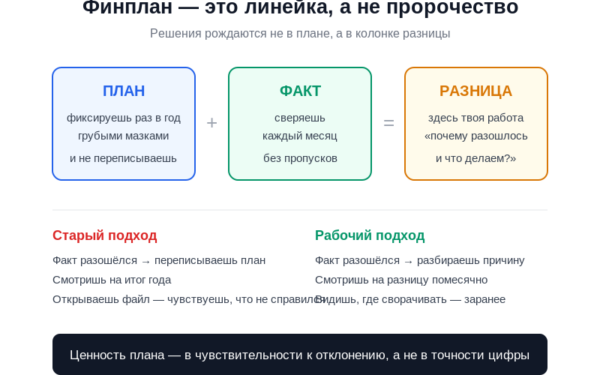
Не начинайте с попытки «точно угадать год». Возьмите ближайший участок, где есть реальная управленческая развилка: нанять человека, запустить канал, расширить запас или отложить расход. Запишите, какое предположение делает это решение допустимым, и какой факт изменит решение. Затем сверьте план с фактом и обновите версию — без поиска виноватого за сам факт отклонения.
Граница статьи: это управленческая рамка, а не бухгалтерская, налоговая, кредитная или инвестиционная рекомендация. План счетов, налоги, обязательная отчётность, договорные платежи и финансовые риски проверяются с профильным специалистом.
Подробное объяснение и примеры
Признаюсь честно: первые несколько лет своего дела я «составлял бюджет» примерно так — прикидывал в голове, сколько примерно придёт, сколько примерно уйдёт, и если в остатке рисовалось что-то с плюсом, считал, что план готов. Иногда я записывал это на салфетке в кафе, где сидел с ноутбуком. Салфетку потом выбрасывал. Бюджет, соответственно, тоже.
А в конце года наступал один и тот же неприятный момент. Деньги через компанию прошли приличные, работали много, клиенты платили — а на счету пусто, и я сидел и не понимал: куда? Не украли же. Просто утекло по мелочи, по подпискам, по «ну надо же было», по налогам, которые каждый раз наступали как первый снег в России — внезапно. И вот ты сидишь в декабре и удивляешься, куда делись деньги, которые вроде бы были.
Перелом случился, когда я перестал относиться к бюджету как к гаданию на кофейной гуще и понял одну вещь, которая переворачивает всё. Ей и посвящён этот текст.
Что значит составить бюджет компании на год на самом деле?
Как составить бюджет компании на год так, чтобы он работал: бюджет — это не прогноз того, что случится, а управленческое решение о том, что вы позволите себе, а что нет. Прогноз пассивен: «наверное, придёт столько». Бюджет активен: «мы решили тратить на это столько и не больше, а если доходы просядут — режем вот отсюда». Разница между угадыванием и обязательством, которое вы берёте заранее.
Это и есть та самая вещь, которая меня перевернула. Пока я «прогнозировал», я был пассажиром: смотрел, как деньги приходят и уходят, и в конце подводил итог. Как только бюджет стал решением, я сел за руль. Не «сколько получится», а «сколько мы решили». Не «посмотрим, что останется», а «вот на это мы обязались отложить, а остальное распределяем». Цифры почти те же — а отношение к ним другое, и результат другой.
Звучит как игра слов, но на практике это меняет поведение. Прогноз ничего от вас не требует — сбылся или нет, вы просто наблюдатель. А решение требует дисциплины: раз вы сами постановили не выходить за эту сумму, значит, каждый раз, когда хочется выйти, приходится либо резать что-то другое, либо честно признать, что план был нереальный, и пересобрать его. Бюджет-решение не даёт деньгам утекать незаметно, потому что незаметное утекание — это всегда нарушение решения, которое вы приняли.
Почему бюджет «на салфетке» всегда врёт?
Прикидка в голове проваливается по предсказуемым причинам, и я собрал их все на собственной шкуре. Не потому что я плохо считал — а потому что человеческая голова устроена так, что систематически ошибается в одну сторону.
Почему мы всегда недооцениваем расходы?
Доходы мы помним крупными мазками: вот три больших клиента, вот выручка. А расходы живут в мелочи, и мелочь память не держит. Подписка на сервис за пару тысяч, комиссия банка, доставка, такси к клиенту, оплата фрилансеру, продление домена — по отдельности ерунда, а в сумме за год набегает столько, что становится нехорошо. Мозг округляет мелкие траты к нулю, и именно в этом нуле утекают деньги. Пока расходы не выписаны по статьям, вы всегда будете считать, что тратите меньше, чем на самом деле.
Почему оптимизм в доходах опаснее пессимизма в расходах?
Есть ещё одна ловушка, коварнее забытых подписок. Планируя доходы, мы почти всегда рисуем хороший сценарий: «в этом году точно вырастем на 30%». А планируя под этот оптимистичный доход расходы, берём на себя обязательства — нанимаем, арендуем больше, запускаем. Доход не пришёл, а обязательства остались, потому что аренду и оклады назад не отмотаешь. Исследователи планирования называют это «ошибкой планирования» (planning fallacy) — люди системно переоценивают хорошее и недооценивают то, что пойдёт не так. В бюджете это лечится просто: доходы планируйте по осторожному сценарию, расходы — по полному. Если реальность окажется лучше — приятный сюрприз, а не кассовый разрыв.
Почему налоги и разовые платежи ломают всю картину?
Салфеточный бюджет почти всегда забывает про то, что случается не каждый месяц. Квартальные налоги, страховые взносы, отпускные летом, годовое продление лицензий, ремонт, который «когда-нибудь надо». Эти платежи не влезают в ежемесячную прикидку, потому что в конкретном месяце их нет. А потом наступает квартал — и вынь да положь. Так рождается кассовый разрыв: деньги как бы есть в среднем по году, но именно в этот вторник их нет, а платить надо сегодня.
С чего начать составление годового бюджета?
Хорошая новость: чтобы перестать удивляться исчезающим деньгам, не нужна дорогая система и финансовый директор. Нужна таблица и честность. Начинается всё не с прогноза будущего, а с разбора прошлого — потому что лучший источник данных о ваших тратах это ваши же траты за последний год.
Многие тормозят именно здесь, потому что кажется, что «настоящий» бюджет — это что-то громоздкое, с десятками вкладок и формул. Это миф, который отпугивает от первого шага. Рабочий бюджет малого бизнеса помещается на одном листе, и его можно собрать за вечер с чашкой чая и выпиской из банка. Сложным он становится потом, по мере роста, — но начинать со сложного не нужно и вредно. Лучше простой бюджет, который вы реально ведёте, чем идеальный, до которого вы так и не дойдёте.
Как собрать факт за прошлый год?
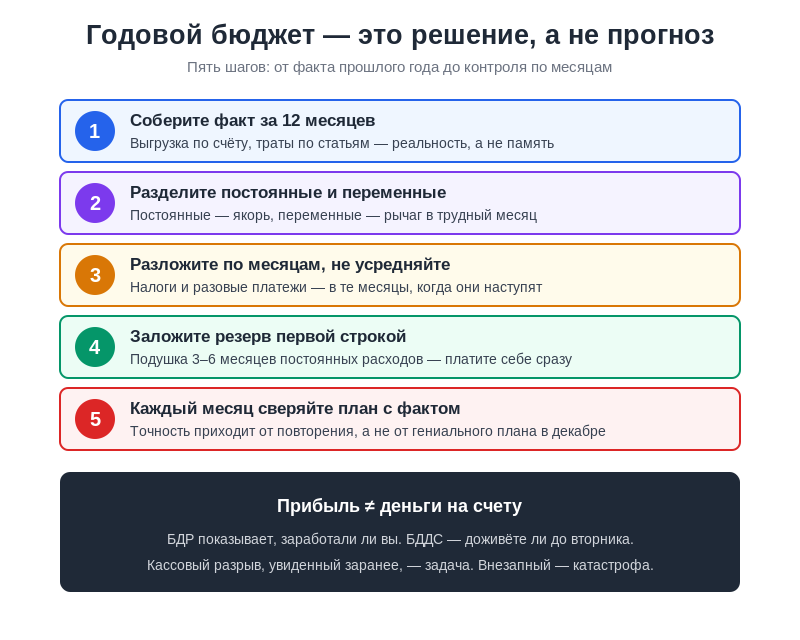
Выгрузите движение по расчётному счёту за последние двенадцать месяцев — в СберБизнесе, Тинькофф или любом банке это делается в пару кликов. Это ваша реальность, а не то, что вы о ней думаете. Разнесите операции по статьям: аренда, зарплаты, налоги, реклама, закупки, сервисы, прочее. Уже на этом шаге большинство переживает маленькое потрясение — видно, что реальная структура трат совсем не такая, какой казалась. Та самая «мелочь» вдруг оказывается второй по величине статьёй.
Я, когда сделал это впервые, обнаружил, что на подписки и сервисы у меня уходит сумма, на которую можно было нанять человека на part-time. Половину этих сервисов я даже не помнил, что оплачиваю. Вот они, деньги с салфетки, — никто не крал, просто списывалось автоматически, и я ни разу не сложил это в одну цифру.
Как отделить постоянные расходы от переменных?
Это ключевое деление, без которого бюджет не живёт. Постоянные расходы не зависят от объёма работы: аренда, оклады, бухгалтерия, связь — они капают, даже если в этом месяце вы не продали ничего. Переменные растут и падают вместе с выручкой: закупка товара, сдельные, комиссии, реклама под конкретный объём. Понимание этой границы даёт вам главный рычаг: в трудный месяц переменные можно быстро урезать, а постоянные — это ваш якорь, который тянет ко дну независимо от продаж. Чем меньше у вас постоянных обязательств, тем легче переживать провалы.
На этом делении, кстати, стоит вся гибкость бизнеса. Компания, у которой почти всё в переменных — сдельщики вместо окладов, аренда по мере надобности вместо долгого договора, — сжимается в кризис и не ломается. Компания, обвешанная постоянными обязательствами, при первой же просадке выручки идёт в минус, потому что расходы не умеют падать так же быстро, как доходы. Это не значит, что оклады и офис — зло; это значит, что каждое постоянное обязательство надо брать осознанно, понимая, что вы подписываетесь на него в любой месяц года — и в хороший, и в тот, когда продаж не будет совсем.
Как превратить таблицу в рабочий бюджет?
Собрали факт — теперь строите план. Технически бюджет — это простая таблица: по горизонтали двенадцать месяцев, по вертикали статьи доходов и расходов. Но за этой простотой прячется вся управленческая работа, потому что заполнять её нужно не «от балды», а по решениям.
Как разложить год по месяцам, а не усреднять?
Главная ошибка — взять годовую сумму и поделить на двенадцать. В реальном бизнесе месяцы не равны: у кого-то мёртвый январь и горячий декабрь, у кого-то летний провал. Если усреднить, вы не увидите те месяцы, где расходы обгонят доходы, — а именно там вас поджидает кассовый разрыв. Раскладывайте по-честному: в декабре выручка выше, но и премии там же; летом продажи ниже, а отпускные надо платить. Неровный, но правдивый график предупредит о яме заранее.
Зачем нужен резерв и сколько откладывать?
Резерв — это строка расходов, которую вы платите сами себе, и платите первой, а не по остаточному принципу. Ориентир, который я советую и которого держусь сам, — накопить подушку в размере трёх–шести месяцев постоянных расходов. Она превращает кассовый разрыв из катастрофы в неприятность: провалилась выручка — достали из подушки, дожили до следующего месяца, восполнили. Без резерва любой сбой в оплате от крупного клиента ставит компанию на грань, и вы начинаете принимать плохие решения из позиции нужды.
Как заложить то, что случается не каждый месяц?
Отдельно выпишите все нерегулярные платежи года: налоги по кварталам, страховые взносы, продления, отпуска, плановый ремонт, обновление техники. Разнесите их по тем месяцам, когда они реально наступят. Это ровно те штуки, которые ломали мой салфеточный бюджет, — и ровно они перестают быть сюрпризом, как только оказываются в таблице заранее. Сюрприз в финансах почти всегда означает, что вы просто не заглянули в календарь.
Какие бюджеты бывают и какой нужен именно вам?
Когда начинаешь читать про бюджетирование, быстро тонешь в аббревиатурах: БДР, БДДС, гибкий бюджет, бюджет по центрам ответственности. Звучит как что-то для корпораций с финансовым департаментом. На деле для малого и среднего бизнеса важны всего два, и разница между ними — та самая, из-за которой прибыльные компании остаются без денег.
Чем бюджет доходов отличается от бюджета движения денег?
Бюджет доходов и расходов (БДР) отвечает на вопрос «заработали или нет»: он считает прибыль по факту оказанной услуги или отгруженного товара, независимо от того, заплатили вам уже или заплатят через месяц. Бюджет движения денежных средств (БДДС) отвечает на другой вопрос — «есть ли деньги на счету прямо сейчас»: он считает реальные поступления и списания по датам. Первый показывает, здоров ли бизнес в принципе. Второй — доживёте ли вы до вторника.
Именно из-за путаницы этих двух вещей случается классика: в отчёте прибыль, а зарплату платить нечем. Вы отгрузили товар на хорошую сумму, в БДР это прибыль, но деньги клиент переведёт через 60 дней, а сотрудникам платить сейчас. По БДР вы богаты, по БДДС — на нуле. Для малого бизнеса БДДС часто важнее: касса убивает быстрее, чем убыток.
| Признак | БДР (доходы и расходы) | БДДС (движение денег) |
|---|---|---|
| Отвечает на вопрос | Заработали или нет? | Есть ли деньги сейчас? |
| Момент учёта | Когда услуга оказана | Когда деньги пришли/ушли |
| Что показывает | Прибыль и рентабельность | Кассовые разрывы |
| Кому критичнее | Для оценки здоровья бизнеса | Для выживания малого бизнеса |
Не нужно на старте строить оба идеально. Но держать в голове обе оптики обязательно: одна говорит, зарабатываете ли вы вообще, вторая — не упадёте ли вы в яму по дороге. Игнорировать вторую — как следить за средней температурой по больнице и не замечать, что конкретно сегодня у вас жар.
Что такое центры ответственности и нужны ли они малому бизнесу?
Центр ответственности — это отдел или человек, который отвечает за свою часть бюджета. В крупной компании их выделяют, чтобы понять, кто и как тратит. Малому бизнесу на старте это избыточно: пока вы сами и маркетолог, и снабженец, весь бюджет — ваша ответственность. Но как только появляется человек, распоряжающийся деньгами — закупщик, руководитель направления, — имеет смысл дать ему свою строку бюджета и спрашивать за неё. Не для бюрократии, а чтобы траты перестали быть общими и ничьими.
Как заставить бюджет работать весь год?
Самая частая судьба бюджета — его составляют в декабре, кладут в папку и открывают следующей зимой, чтобы удивиться, как всё разошлось. Такой бюджет бесполезен. Живой бюджет — тот, к которому возвращаются каждый месяц и сверяют план с фактом. Вот минимальный набор дисциплины, чтобы он не умер.
- Каждый месяц сверяйте план с фактом. Не «в целом за год», а по каждой статье. Расхождение — это сигнал: либо вы ошиблись в плане, либо теряете контроль над тратой.
- Разбирайте отклонения, а не игнорируйте. Статья превысила план на треть — почему? Разовый случай или новая норма? От ответа зависит, править план или поведение.
- Резерв — первая статья, а не последняя. Откладывайте в подушку в начале месяца, а не из того, что случайно осталось. Из остатка не остаётся никогда.
- Пересматривайте план ежеквартально. Рынок и планы меняются. Бюджет, который нельзя поправить, люди просто перестают соблюдать.
- Держите постоянные расходы под контролем. Каждое новое постоянное обязательство — это гиря на весь год. Переменные гибче, ими и маневрируйте.
- Считайте не только прибыль, но и деньги на счету. Прибыльная на бумаге компания легко ложится в кассовый разрыв. Смотрите на остаток, а не только на итог.
Разница между прибылью и деньгами на счету — отдельная боль, о которую спотыкаются даже опытные. Можно закрыть год с прекрасной прибылью в отчёте и при этом не иметь чем платить зарплату в марте, потому что прибыль застряла в неоплаченных счетах и на складе. Бюджет должен смотреть на живые деньги — сколько реально придёт и уйдёт по датам, а не сколько вы заработали в теории.
И ещё одно наблюдение из практики, которое экономит нервы. Бюджет не обязан быть точным — он обязан быть регулярным. В первый год мои цифры расходились с фактом чуть ли не наполовину, и я чуть не бросил всё это как бессмысленное занятие. Но смысл был не в том, чтобы угадать, а в том, чтобы каждый месяц видеть, где я промахнулся, и подтягивать. К третьему месяцу расхождение стало меньше, к полугоду — я уже чувствовал свои деньги наперёд. Точность приходит от повторения, а не от гениального плана в декабре. Плохой бюджет, который вы ведёте каждый месяц, в сто раз полезнее идеального, который лежит в папке.
Отдельно про кассовые разрывы, раз уж мы всё время о них. Разрыв — это не признак того, что бизнес плохой. Даже растущая, здоровая компания легко попадает в разрыв: чем быстрее растёшь, тем больше денег заморожено в товаре и в отсрочках клиентам. Бюджет движения денег нужен именно для того, чтобы увидеть разрыв за месяц-два до него — и успеть подстелить соломку: придержать закупку, договориться об отсрочке с поставщиком, подтянуть дебиторку. Разрыв, увиденный заранее, — задача. Разрыв, случившийся внезапно, — катастрофа. Вся разница в том, заглянули вы в таблицу или нет.
Частые вопросы про бюджет компании на год
С чего начать составление бюджета, если раньше не вёл?
С выгрузки движения по счёту за последние двенадцать месяцев и разнесения трат по статьям. Это даст реальную картину расходов вместо той, что в голове. План на следующий год строится уже поверх этого факта — так вы не гадаете, а опираетесь на собственные цифры.
В чём разница между бюджетом и прогнозом?
Прогноз — это предположение, что случится: «наверное, придёт столько». Бюджет — решение, что вы позволите себе тратить и сколько отложите, независимо от того, как лягут доходы. Прогноз делает вас наблюдателем, бюджет — управляющим. Именно поэтому бюджет-решение держит деньги, а прогноз — нет.
Нужна ли программа для бюджета или хватит Excel?
На старте и для малого бизнеса хватает Excel или Google-таблиц: месяцы по горизонтали, статьи по вертикали. Специальные сервисы вроде ПланФакта или Финтабло помогают, когда операций много и хочется автоматически подтягивать данные из банка. Но сама дисциплина важнее инструмента — плохую привычку никакая программа не заменит.
Что делать, если денег не хватает на всё запланированное?
Это не провал, а именно тот момент, ради которого бюджет и нужен. Он заранее показал разрыв, пока не поздно. Расставьте приоритеты: сначала обязательные платежи и резерв, потом то, что двигает выручку, в последнюю очередь — «хорошо бы». Бюджет заставляет выбирать на бумаге, а не в панике по факту.
Если после этого текста вы сделаете один шаг — выгрузите траты за год и разложите по статьям, — вы уже узнаете о своих деньгах больше, чем за все годы прикидок в голове. Бюджет не про то, чтобы стать скупым. Он про то, чтобы деньги перестали исчезать незаметно, а начали уходить туда, куда вы сами решили. Салфетку можно выбросить. Таблицу — нет. И через год вы уже не будете сидеть в декабре, растерянно спрашивая себя, куда делись деньги: вы будете точно знать, куда они ушли, потому что сами так решили.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности