Первый контур управления дебиторской задолженностью
- Разделите текущую, спорную и просроченную задолженность по конкретным контрагентам, документам, срокам и основаниям.
- Сверьте реестр с договорами, закрывающими документами, фактическими поступлениями и календарём обязательных выплат.
- Определите владельца следующего контакта и допустимый сценарий коммуникации; сохраняйте уважение, конфиденциальность и точность фактов.
- Постройте базовый и неблагоприятный сценарии движения денег без предположения, что любой счёт будет оплачен «как обычно».
- Для изменения договоров, отсрочек, зачётов, взыскания, списания, налогов, финансирования или иных юридически значимых действий получите независимую актуальную юридическую, налоговую, бухгалтерскую и финансовую проверку.
Ниже сохранён исходный материал. Страница не является кредитной, финансовой, бухгалтерской, налоговой или юридической рекомендацией и не гарантирует оплату, ликвидность, взыскание, отсутствие спора, прибыль или платёжеспособность.
Подробности исходного материала
В отчёте за квартал у нас стояла прибыль — прибыль. Я помню, как смотрел на эту цифру и одновременно прикидывал, чем платить зарплату пятнадцатого числа. Денег на счету хватало впритык на часть ближайших обязательств. Прибыль была. Денег не было.
Это не бухгалтерская ошибка и не воровство. Это дебиторка — деньги, которые мы заработали, выставили в счёт, отразили в прибыли, но физически ещё не получили. Они лежали на счетах наших клиентов и работали на них, а не на нас. И пока я радовался красивой строке в отчёте, часть денег оставалась в расчётах с клиентами.
Самое обидное — мы сами согласовали отсрочки без достаточного управленческого контура, без особого осознания, что вообще это делаем. Менеджеры закрывали сделки, ставили галочку «отгружено», получали свой бонус и шли за следующей. А оплата болталась где-то в будущем, которое всё не наступало.
Что такое дебиторская задолженность простыми словами?
Дебиторская задолженность — это деньги, которые вам должны: клиенты за отгруженный товар, заказчики за выполненную работу, поставщики за выданный аванс. Вы свою часть сделки закрыли, а оплату ещё не получили. Формально это ваш актив, по факту — беспроцентный кредит, который вы выдали чужому бизнесу и которым он пользуется бесплатно.
Вот ключевой сдвиг в голове, который многие предприниматели делают слишком поздно: отгрузка — это ещё не продажа. Продажа — это когда деньги пришли на счёт. Всё, что между «подписали акт» и «получили оплату», — зона, где ваша прибыль существует только на бумаге. И чем длиннее эта зона, тем меньше у вас денег на жизнь компании при формально растущей выручке.
Парадокс работает в обе стороны. Можно показывать прибыль и кассовый разрыв одновременно. Можно расти по выручке и медленно задыхаться по деньгам. Я через это прошёл и видел, как через это проходят десятки компаний на трекинге — почти всегда корень один: дебиторка растёт быстрее, чем поступления.
Дебиторка бывает разной, и путать её виды опасно. Текущая, в пределах срока оплаты, — нормальная часть бизнеса, её не надо бояться. Просроченная — уже сигнал тревоги, деньги начали застревать. И есть безнадёжная — долги, которые вы не вернёте никогда: контрагент закрылся, обанкротился, исчез. Граница между просроченной и безнадёжной проходит по времени, и проходит она быстрее, чем кажется. Долг, который вы могли вернуть в марте одним звонком, к осени превращается в строку, которую остаётся только списать.
Почему привычный подход «потом разберёмся» не работает?
Большинство компаний относятся к долгам клиентов как к погоде. Есть просрочка — неприятно, но что поделаешь. Менеджер позвонит, напомнит, клиент пообещает «на следующей неделе», и так по кругу. Никто не считает, сколько это стоит. А стоит дорого.
Деньги, замороженные в дебиторке, — это не нейтральный ноль. Это упущенная выгода и реальные потери. Пока полтора миллиона лежат у клиента, вы либо берёте кредит под 20% годовых на кассовый разрыв, либо не закупаете товар, который мог бы обернуться с маржой, либо не запускаете рекламу, которая привела бы новых клиентов. Каждый день отсрочки — это процент, который платите вы, а не должник. Посчитайте один раз: если у вас стабильно висит три миллиона дебиторки, а деньги вам обходятся в 20% годовых, вы дарите клиентам шестьсот тысяч в год просто за то, что они платят медленно.
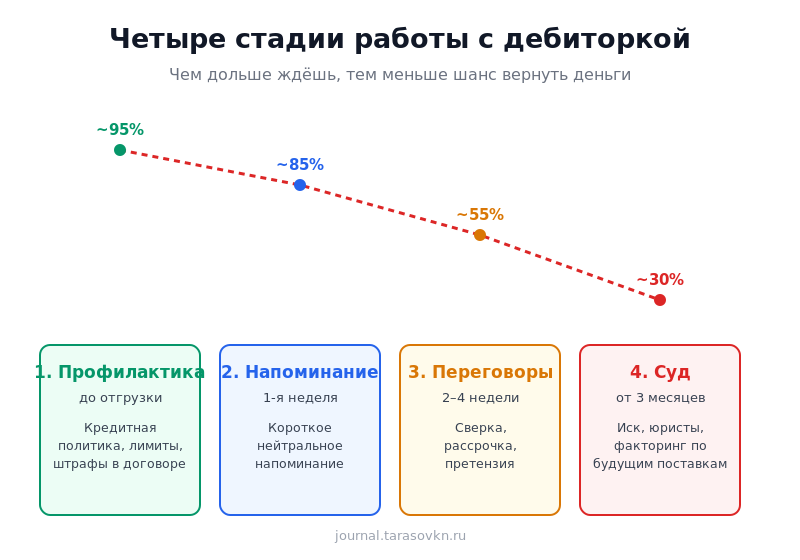
Есть и вторая ловушка. Чем дольше висит долг, тем меньше шансов его вернуть. Свежую просрочку в неделю закрывают почти всегда. Долг старше трёх месяцев превращается в переговоры, старше полугода — в юристов, старше года — в списание. Время работает против вас линейно: каждый месяц молчания снижает вероятность возврата, а заодно и сумму, которую в итоге удастся получить, потому что должник к этому времени уже расставил приоритеты не в вашу пользу.
И третье. «Потом разберёмся» означает, что разбираться будете вы — собственник — в ручном режиме, когда уже горит. Системы нет, поэтому каждый долг становится отдельным пожаром, который тушится на эмоциях и в ущерб другим делам. Вы отрываетесь от стратегии и продаж, чтобы вытрясти оплату из клиента, про которого менеджер забыл три месяца назад. Это самая дорогая работа собственника из возможных.
Есть ещё одна тихая причина, по которой долги копятся: никто не хочет портить отношения. Менеджеру неловко давить на клиента, с которым он только выстроил контакт. Собственнику неудобно требовать у партнёра, с которым обедали в прошлом месяце. И вот это «неудобно» обходится бизнесу дороже всего. Деньги, которые вам должны, — не одолжение и не одолжение наоборот, это условие сделки, на которое клиент согласился, когда подписывал договор. Напомнить о сроке оплаты так же нормально, как выставить счёт. Компании, которые это усвоили, собирают долги спокойно и без скандалов; компании, которые стесняются, кормят чужой оборот и злятся молча.
Дебиторка как водопроводная труба
Мне помогает образ трубы. Представьте, что выручка вашей компании течёт по трубе от клиента к вам. Дебиторская задолженность — это участок трубы, где вода уже вышла от клиента (вы отгрузили), но ещё не дошла до вас (деньги не на счету). Чем длиннее этот участок и чем он шире, тем больше вашей воды в каждый момент времени находится «в пути», а не в баке, из которого вы черпаете на зарплаты и закупки.
Здоровая труба — короткая и узкая: клиенты платят быстро, отсрочек мало. Больная труба — длинная и раздутая: половина оборота вечно где-то в дороге. И вот тут важная деталь. Можно качать в трубу всё больше воды (растить выручку), но если труба раздувается быстрее, бак с деньгами пустеет. Именно это происходит у растущих компаний, которые внезапно обнаруживают, что денег стало меньше, хотя продаж — больше. Они празднуют рост и не понимают, почему кассовый разрыв стал глубже, чем год назад при вдвое меньшей выручке.
Задача управления дебиторкой — не «выбивать долги». Задача — держать трубу короткой и не давать ей раздуваться. Это про систему, а не про звонки в последний момент. Хороший финансовый директор смотрит не на то, сколько вы продали, а на то, за сколько дней эти продажи превращаются в деньги на счету. Эта цифра — оборачиваемость дебиторки — говорит о здоровье компании больше, чем строка прибыли.
Как выстроить систему до того, как появился долг?
Самая дешёвая дебиторка — та, которая не возникла. Работа с долгами начинается не в момент просрочки, а в момент, когда вы решаете дать клиенту отсрочку. Вот что встраивается на входе, ещё до отгрузки.
Это меняет саму логику. Большинство компаний думают про дебиторку как про задачу взыскания: долг появился — идём возвращать. Но взыскание — самый дорогой и нервный этап, и попадаете вы на него только потому, что пропустили три предыдущих. Сильные компании выигрывают не на взыскании, а на профилактике: они так выстраивают вход, что до взыскания доходит редко. Три простых фильтра — кому даём отсрочку, на каких условиях, кто следит за сроком — отсекают девять из десяти будущих проблем ещё до того, как они появятся.
Кому вы вообще даёте в долг?
Отсрочка — это кредит, а кредиты не выдают всем подряд. Заведите простую кредитную политику: новым клиентам — предоплата или оплата по факту, и только после нескольких чистых сделок — отсрочка. Крупным проверенным — лимит, который вы готовы заморозить, не больше. Я однажды отгрузил новому клиенту партию на сумму, равную месячной прибыли, под честное слово менеджера. Клиент исчез вместе с товаром и телефоном. С тех пор у нас правило: первая сделка с новым контрагентом — только по предоплате, без исключений, как бы ни уговаривал отдел продаж. Один потерянный месяц прибыли стоил мне всех будущих споров на эту тему.
Что написано в договоре про просрочку?
Договор без штрафов за просрочку — это приглашение платить вам в последнюю очередь. Пропишите пени за каждый день задержки, чёткую дату оплаты (не «в течение месяца», а конкретное число), право приостановить отгрузки при долге. Клиент, у которого десять поставщиков, платит сначала тем, у кого больно не платить. Сделайте так, чтобы вы были в начале этого списка, а не в конце. И добавьте в договор пункт про сверку и признание долга — он бесплатный, а в суде стоит дороже золота.
Кто следит за сроками — человек или система?
Если за оплатами следит память менеджера, вы проиграли. Нужен реестр: кто, сколько, с какого числа должен и сколько дней просрочки. В CRM, в таблице, в 1С — неважно где, важно, что он есть и кто-то смотрит в него каждую неделю. Roistat и подобные системы умеют подтягивать оплаты автоматически и показывать долги по клиентам; даже простая таблица в Гугл-доке с подсветкой просроченных строк меняет картину радикально — потому что долг перестаёт быть невидимым. Невидимый долг не возвращают, видимый — начинают возвращать сам собой.
Что делать, когда долг уже просрочен?
Долг возник. Дальше всё решает скорость и последовательность. Чем раньше вы напомнили и чем спокойнее держите линию, тем выше шанс вернуть деньги без потерь и без разрыва отношений. Работа делится на стадии, и на каждой — свой инструмент.
Первая неделя: напоминание без драмы
В день просрочки или на следующий — короткое нейтральное напоминание. Не претензия, а сервис: «Иван, по счёту №312 наступил срок оплаты, сумма такая-то, реквизиты прежние». Большая часть просрочек — не злой умысел, а забывчивость, смена бухгалтера, потерянный счёт. Спокойное напоминание в первые дни закрывает, по моим наблюдениям, большинство долгов. Тинькофф и другие банки давно автоматизировали такие напоминания в эквайринге и факторинге — потому что это работает дешевле любого взыскания. Робот напоминает без обид и без стеснения, а человек часто стесняется звонить из-за денег, и в этом стеснении тонут миллионы.
Две-четыре недели: переговоры и сверка
Молчит или кормит обещаниями — переходите к разговору голосом и письменной сверке. Цель сверки — зафиксировать, что обе стороны признают долг: это и дисциплинирует, и пригодится в суде. На этом этапе обсуждается реальный график: если у клиента трудности, рассрочка с распиской лучше, чем гордое «платите всё сразу» и ноль на счету. Деньги частями — это деньги. Принцип лучше денег — это потеря денег. Я не раз соглашался разбить долг на три-четыре платежа и получал всё, тогда как соседи по рынку требовали всю сумму сразу и не получали ничего.
Месяц и больше: претензия и инструменты
Долг перевалил за месяц-полтора — пора повышать давление. Официальная претензия с расчётом пеней, приостановка отгрузок, подключение факторинга по будущим поставкам, чтобы не копить новую дебиторку. Факторинг — это когда банк выкупает вашу задолженность и платит вам сразу за комиссию; для бизнеса с длинным циклом оплат это способ держать трубу короткой за деньги. Дорого, но иногда дешевле кассового разрыва. И обязательно остановите новые отгрузки должнику: продолжать грузить тому, кто не платит за предыдущее, — это рыть яму глубже под собственными ногами.
Когда пора отдавать юристам?
Досудебная работа почти всегда дешевле и быстрее суда, поэтому до суда стоит дойти до реального тупика: должник не признаёт долг, исчез или явно тянет до своего банкротства. Если же сумма крупная и долг старше трёх-четырёх месяцев без движения — не тяните, потому что параллельно с вами в очередь к этому должнику встают другие кредиторы, а денег у него на всех не хватит. Здесь скорость — деньги в прямом смысле: кто первый подал иск и наложил обеспечительные меры, тот первый и получит из остатков.
Как держать дебиторку под контролем постоянно?
Разовая чистка долгов помогает один раз. Дальше нужен ритм. Вот рабочий минимум, который я рекомендую компаниям на трекинге и который держим у себя.
| Что делаем | Как часто | Зачем |
|---|---|---|
| Смотрим реестр долгов с разбивкой по срокам | Раз в неделю | Ловим просрочку, пока она свежая |
| Считаем оборачиваемость дебиторки (за сколько дней в среднем платят) | Раз в месяц | Видим, раздувается труба или сжимается |
| Сверяем долю просроченной задолженности в общей | Раз в месяц | Норма — до 10–15%, выше — сигнал |
| Пересматриваем лимиты и отсрочки по клиентам | Раз в квартал | Убираем кредит у тех, кто платит плохо |
| Привязываем премию менеджера к оплаченной, а не отгруженной выручке | Постоянно | Продавец сам начинает следить за оплатами |
Последняя строка — самая важная и самая недооценённая. Пока менеджер получает процент за отгрузку, ему всё равно, заплатил клиент или нет: бонус уже в кармане. Переведите премию на оплаченную выручку — и продавец сам, без вашего участия, начнёт звонить должникам, потому что теперь это его деньги. Один этот сдвиг в мотивации делает больше, чем три новых регламента. Я видел компанию, где после такой замены просроченная дебиторка упала почти вдвое за квартал — никто не нанимал коллекторов, просто поменяли, за что платят продавцам. Люди гонятся за тем, за что им платят; платите за деньги на счету, а не за бумажки об отгрузке. И не бойтесь сопротивления продавцов — оно будет, потому что вы трогаете их доход. Но как только первый менеджер увидит, что напоминание клиенту об оплате — это не унижение, а его собственная зарплата, привычка приживается сама. Через пару месяцев следить за оплатами становится частью продажи, а не отдельной неприятной обязанностью, которую все спихивают друг на друга.
Ozon и Wildberries, кстати, выстроили свои отношения с поставщиками так, что у самих площадок дебиторки почти нет — деньги от покупателя приходят раньше, чем уходят поставщику. Это крайность маркетплейса, но логика та же: чем ближе момент оплаты к моменту сделки, тем здоровее ваш денежный поток. Подумайте, где в вашей модели можно сдвинуть оплату ближе к началу — предоплата, аванс, оплата по этапам. Каждый такой сдвиг укорачивает трубу.
Частые вопросы про дебиторскую задолженность
Какой уровень дебиторки считается нормальным?
Универсальной нормы нет — зависит от отрасли и условий оплаты. Ориентир: просроченная задолженность не должна превышать 10–15% от общей дебиторки, а оборачиваемость — заметно опережать оборачиваемость вашей кредиторки. Если вам платят за 60 дней, а вы поставщикам за 30, труба раздувается, и кассовый разрыв — вопрос времени.
Стоит ли давать клиентам отсрочку платежа вообще?
Отсрочка — нормальный инструмент конкуренции, если вы понимаете её цену. Каждый день отсрочки вы финансируете клиента из своих денег, поэтому давайте её осознанно: проверенным клиентам, в пределах лимита, с штрафами за просрочку в договоре. Новым контрагентам — сначала предоплата. Отсрочка как подарок всем подряд разоряет тихо.
Что такое факторинг и когда он нужен?
Факторинг — это когда банк или фактор выкупает вашу дебиторку и платит вам сразу, удерживая комиссию, а долг клиента собирает уже сам. Нужен, когда у вас длинный цикл оплат и не хватает оборотных денег: вы получаете деньги в день отгрузки, а не через два месяца. Дорого, но часто дешевле кредита на кассовый разрыв.
Когда подавать в суд на должника?
Когда досудебные методы исчерпаны: претензия отправлена, переговоры зашли в тупик, должник не признаёт долг или тянет время. Не затягивайте с крупными суммами старше трёх-четырёх месяцев — чем дольше ждёте, тем выше риск, что у должника начнётся банкротство и вы встанете в общую очередь кредиторов с минимальными шансами вернуть деньги.
Самое странное в дебиторке — это то, что речь идёт о деньгах, которые вы уже заработали. Не о новых продажах, не о привлечении клиентов, не о росте. Эти деньги уже ваши, они просто лежат не там. И вернуть их часто проще и быстрее, чем заработать столько же заново.
И ещё одно наблюдение напоследок. Дебиторка — отличный индикатор того, насколько вы как собственник управляете компанией, а не она вами. Раздутые долги почти всегда означают, что где-то нет правил: продажам разрешили грузить кому угодно, бухгалтерии — не следить, менеджерам — не звонить. Наведёте порядок в дебиторке — попутно наведёте порядок в продажах, договорах и мотивации. Это та задача, которая тянет за собой полкомпании, поэтому она стоит вашего времени гораздо больше, чем кажется по строчке в балансе.
Начните с малого: выгрузите список всех, кто вам должен, с датами. Скорее всего, вы удивитесь сумме — я удивлялся каждый раз. А потом просто пройдите по списку сверху вниз, начиная с самых свежих долгов. Половина закроется одним спокойным напоминанием, ещё часть — после короткого разговора и сверки. И в следующем квартале строка «прибыль» в отчёте наконец совпадёт с остатком на счёте, а пятнадцатого числа вы не будете считать, чем платить зарплату при формально прибыльном бизнесе.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности