Сценарный финансовый план без ложной точности
- Определите назначение плана: решение о расходе, найме, запасе денег или темпе роста.
- Разделите факты, допущения и неизвестные; укажите период, источник данных и владельца каждого существенного входа.
- Соберите несколько правдоподобных сценариев и критичные условия перехода между ними.
- Отдельно проверьте движение денег, обязательства и сроки, не смешивая их с выручкой или прибылью.
- Обновляйте скользящий прогноз по расписанию и фиксируйте изменения; бухгалтерские, налоговые и финансовые выводы сверяйте со специалистом.
Ниже сохранён исходный материал. Это не инвестиционная рекомендация, финансовый прогноз или замена профессиональной консультации.
Подробности исходного материала
Первый свой годовой финплан я делал почти месяц. Сводил выручку по месяцам, раскладывал расходы по статьям, закладывал рост, считал точку безубыточности. Файл получился красивый — двенадцать колонок, формулы, аккуратная вкладка с графиком. Я распечатал его, повесил рядом со столом и почувствовал, что наконец-то держу будущее под контролем.
К концу первого квартала от этого файла не осталось почти ничего. Один крупный клиент ушёл раньше, чем я закладывал. Зато прилетел заказ, которого я вообще не ждал. Аренда выросла, подрядчик поднял цены, а тот самый рост выручки, на который я молился, случился не в марте, а в мае. Я открыл свой красивый файл и понял, что смотрю на план какой-то другой компании.
И вот тогда я сделал то, что задним числом считаю своей главной ошибкой первых лет: сел и переписал весь финплан заново. Потратил ещё неделю. А через квартал — снова. К концу года я три раза переделал документ, который должен был быть опорой, и так и не понял, помог он мне хоть чем-то или просто отнял время.
Зачем компании финансовое планирование, если жизнь всё равно идёт иначе
Финансовое планирование в компании нужно не для того, чтобы угадать цифры на год вперёд. Его задача проще и честнее: дать тебе точку отсчёта, от которой ты быстро увидишь, где реальность свернула в сторону. План — это не прогноз, который сбудется. Это линейка, к которой ты прикладываешь факт каждый месяц, чтобы заметить отклонение раньше, чем оно превратится в кассовый разрыв.
Я потратил годы, чтобы это понять. Сначала мне казалось, что хороший финплан — это точный финплан. Что если я заложу правильные цифры, добавлю поправку на риски и предусмотрю сценарии, то реальность будет вести себя прилично. Реальность так не работает. Ни у меня, ни у клиентов, с которыми я потом разбирал их таблицы.
У среднего бизнеса горизонт честного прогноза — недели, иногда пара месяцев. Дальше начинается туман. И финплан ценен не тем, что разгоняет этот туман, а тем, что даёт фонарь: вот тут я ждал выручку в три миллиона, пришло два — почему? Вот тут расходы выскочили на пятнадцать процентов — что случилось? План, который ты не сверяешь с фактом, бесполезен. План, который ты переписываешь каждый раз, когда факт не сошёлся, — тоже.
Тут стоит развести два слова, которые часто путают: планирование и прогнозирование. Прогноз — это попытка угадать, что будет. Планирование — это решение, чего ты хочешь добиться, и проверка, движешься ли ты туда. Когда я понял разницу, мне стало легче. Я перестал требовать от плана точности оракула и начал требовать от себя дисциплины сверки. Оракул из меня всё равно никакой, а вот сверять цифры раз в месяц я научился.
Есть ещё одна ловушка, в которую я угодил по полной. Мне казалось, что чем подробнее план, тем он надёжнее. Я дробил статьи до десятых долей процента, заводил отдельные строки на канцелярию и кофе для офиса. В итоге получил документ, который было страшно открывать и невозможно поддерживать. Подробность плана не повышает его точность — она повышает только время на его ведение. А время у руководителя среднего бизнеса — самый дефицитный ресурс из всех.
Почему годовой финплан перестаёт работать к марту
Привычная логика звучит разумно: раз в год собираемся, закладываем цели, расписываем бюджет на двенадцать месяцев, дальше живём по нему. Так учат в книжках, так делают в больших корпорациях с отделом финансового планирования. Проблема в том, что у корпорации есть инерция и подушка, а у компании на тридцать человек — нет. Один ушедший клиент сдвигает всю модель.
Годовой план ломается по трём причинам, и я прошёл через каждую.
Что не так с попыткой предсказать выручку на год
Выручка — самая капризная строка в любом плане. В рознице её ломает сезон и погода, в услугах — один крупный контракт, который то ли подпишут в феврале, то ли в июне. Я закладывал ровный рост по пять процентов в месяц, потому что так красивее ложилось на график. В жизни выручка прыгала: минус двадцать, потом плюс сорок, потом плато. Среднее за год почти сошлось с планом. Только пользы от этого «почти» не было никакой — деньги-то нужны помесячно.
Почему расходы всегда оказываются больше
Расходы я недооценивал стабильно. Не потому что не умел считать, а потому что планировал известное. Аренда, зарплаты, налоги — всё это легло в таблицу. А вот сломавшийся ноутбук, штраф, срочная замена подрядчика, командировка, которую пришлось согласовать за день, — это в план не попадает по определению. Таких «мелочей» за год набегает на ощутимую сумму, и они каждый раз рушат аккуратную помесячную картинку.
Я посчитал как-то ради интереса: незапланированные расходы в моей компании составляли стабильно десять-двенадцать процентов от всех затрат год за годом. Цифра не прыгала. И тогда до меня дошло — раз эта сумма стабильна, её можно планировать. Не конкретные траты, а сам факт, что они будут. С тех пор у меня в плане есть строка «резерв на непредвиденное», и она закрывает ровно те самые двенадцать процентов. Сюрпризы не кончились, но перестали быть сюрпризами для бюджета.
Когда план превращается в укор, а не в инструмент
Самое коварное — психология. Когда висит красивый годовой план, а факт от него отъезжает, план начинает работать против тебя. Ты смотришь на него и видишь не ориентир, а доказательство, что ты не справился. И тут включается соблазн: переписать план так, чтобы он снова сошёлся с реальностью. Я так и делал. А это всё равно что подгонять карту под местность, по которой уже заблудился.
Финплан как живой прибор, а не как документ
Перелом случился, когда я перестал относиться к финплану как к документу и начал — как к прибору на панели. У прибора одна задача: показывать разницу между тем, что ты ожидал, и тем, что происходит. Спидометр не предсказывает, с какой скоростью ты поедешь через час. Он показывает, с какой едешь сейчас, и даёт сравнить с разрешённой. Финплан — то же самое для денег.
Из этой смены оптики выросла простая модель, которой я пользуюсь сам и даю клиентам. Называю её про себя «план-факт-разница», и да, название скучное, зато работает.
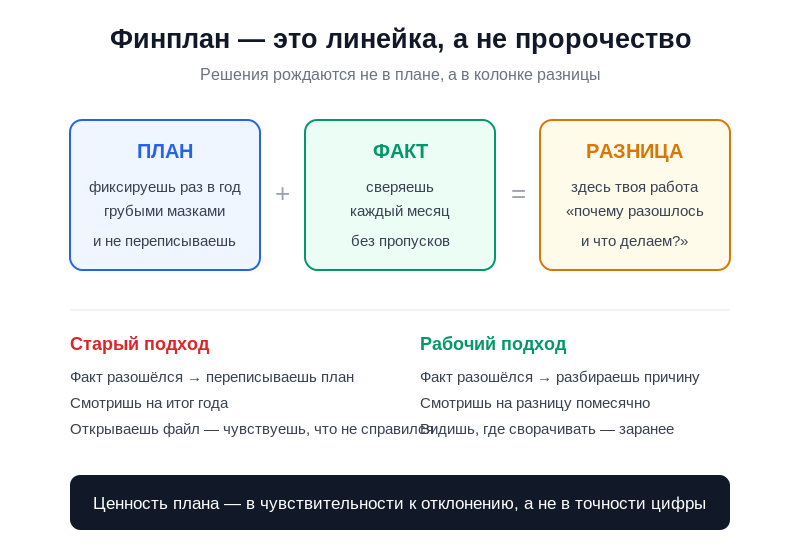
Суть в том, что план перестаёт быть священным. Ты фиксируешь его один раз — на год, грубыми мазками, по ключевым статьям. А дальше не трогаешь. Каждый месяц рядом с плановой колонкой появляется фактическая, а между ними — третья, разница. И вся твоя работа как руководителя смещается в эту третью колонку. Не «давай перепишем план», а «почему здесь минус восемьсот тысяч и что мы с этим делаем».
Когда я перестал переписывать план и начал разбирать отклонения, у меня впервые появилось ощущение, что я управляю деньгами, а не догоняю их. Один клиент, владелец сети из четырёх кофеен, формулировал это так: «Я раньше думал, что план — это обещание себе. А оказалось, это вопрос, который я задаю каждый месяц».
Важная деталь: базовый план я всё-таки храню неизменным до конца года. Не потому что он точный, а потому что только так видна история промахов. Если переписывать его каждый месяц, к декабрю получится двенадцать разных планов, и ни по одному нельзя сказать, где ты ошибался систематически. А именно систематическая ошибка интересна. Если я три месяца подряд переоцениваю выручку на двадцать процентов — это не невезение, это мой встроенный оптимизм, который надо вычитать из всех будущих прикидок. Увидеть его можно только на фоне зафиксированного плана.
Через год такой работы у меня накопилась штука ценнее любого прогноза — поправочный коэффициент на саму себя. Я знал: мои планы по выручке завышены процентов на пятнадцать, а расходы занижены на десять. И просто закладывал это в новый год. План от этого не стал точнее, но я стал трезвее. А трезвость в деньгах дороже точности.
Чем отклонение полезнее точного прогноза
Представь, что финплан — это не карта местности, а сигнализация в доме. Карта устаревает в тот момент, когда ты её нарисовал: дороги перекладывают, дома сносят. А сигнализация работает иначе — ей всё равно, как именно выглядит дом. Она знает одно: вот это окно должно быть закрыто. Если оно открылось — звенит. Финплан в режиме отклонений делает ровно это. Ему не нужно угадывать твою выручку. Ему нужно зазвенеть, когда факт ушёл от плана дальше, чем ты готов терпеть.
И вот что я заметил за несколько лет такой работы: ценность плана не в точности базовой цифры, а в чувствительности к разнице. Тинькофф, когда собирал свои сервисы для предпринимателей, сделал ставку именно на это — на дашборды, которые показывают не «сколько у тебя денег», а «как это отличается от обычного для тебя». ВкусВилл, по их собственным рассказам на конференциях, управляет ассортиментом через постоянное сравнение факта с ожиданием по каждой полке, а не через годовой план продаж по категориям. Логика одна: план — это базовая линия, а решения рождаются из отклонений от неё.
У меня был проект, где собственник три года вёл подробнейший годовой бюджет и ни разу не сверял его с фактом помесячно. Сводил всё в конце года, расстраивался, что не сошлось, и садился планировать следующий. Мы поменяли одно: завели ежемесячную сверку план-факт, заняла она сорок минут в месяц. Через полгода он поймал проседание маржи на одном направлении на втором месяце, а не на двенадцатом. Спас примерно полтора миллиона, которые иначе утекли бы тихо.
Что меня в той истории зацепило: мы не добавили ни одной новой цифры в его план. Цифры были те же самые, что он считал годами. Изменилась только частота, с которой он на них смотрел, и вопрос, который он себе задавал. Раньше вопрос был «сошлось или нет». Стал — «где именно не сошлось и что это значит». Один и тот же набор данных, два совершенно разных результата.
В исследованиях про управленческие решения это давно описано. McKinsey в своих материалах про финансовую функцию повторяет одну мысль: компании, которые выигрывают, отличаются не качеством прогноза, а скоростью реакции на расхождение прогноза с реальностью. Прогнозируют все примерно одинаково плохо. Разница — в том, кто быстрее заметил, что промахнулся, и успел перестроиться. Финплан в режиме отклонений как раз сжимает это время до минимума.
Как вести финплан, чтобы он помогал, а не висел укором
Раскладываю по шагам то, к чему сам пришёл методом проб и трёх переписанных планов. Это не теория из учебника, а то, что выживает в компании, где всё меняется быстрее, чем хотелось бы.
С чего начать, если финплана пока нет
Не строй сразу двенадцать вкладок. Возьми три отчёта в простейшем виде: движение денег (сколько пришло и ушло по факту), прибыли и убытки (заработал или нет с учётом начислений), и план на год по верхним статьям. Первые два показывают, что было. Третий — что ты ждёшь. Этого достаточно, чтобы начать. Усложнять будешь, когда упрёшься в потолок простой модели, а не заранее.
Как часто пересматривать план и факт
Факт сверяй раз в месяц, без пропусков — это твоя гигиена. План трогай раз в квартал, и не переписывай, а уточняй: горизонт сдвинулся, появились новые вводные, которых год назад не было и быть не могло. Разница между «переписать» и «уточнить» простая. Переписываешь — когда подгоняешь план под факт, чтобы он сошёлся. Уточняешь — когда меняешь будущие месяцы из-за реального события, а прошлое оставляешь как есть, чтобы видеть, где ошибся.
Какие цифры держать перед глазами каждый месяц
Я слежу за четырьмя. Остаток денег на конец месяца — чтобы не словить кассовый разрыв. Разница план-факт по выручке — чтобы понять, продаём мы как ждали или нет. Разница по расходам — чтобы поймать расползание бюджета. И маржа по направлениям — чтобы видеть, какое из них кормит, а какое тихо ест. Всё остальное — детали, к которым спускаешься, когда одна из этих четырёх зазвенела.
Отдельно про остаток денег. Это единственная цифра, которую я смотрю не на месяц назад, а на три вперёд. Прибыль может быть бумажной — отгрузил, выставил счёт, а деньги придут через два месяца. А аренду и зарплаты платить живыми рублями уже первого числа. Кассовый разрыв убивает прибыльные компании регулярно: на бумаге всё хорошо, а платить нечем. Поэтому в моём финплане есть отдельная строка — прогноз остатка на конец каждого из ближайших трёх месяцев. Если в каком-то она уходит в красное, я начинаю шевелиться заранее: придерживаю крупную закупку, прошу клиента об авансе, двигаю необязательный платёж.
| Подход | Старый: годовой план как закон | Рабочий: план как линейка |
|---|---|---|
| Что делаешь, когда факт разошёлся с планом | Переписываешь план | Разбираешь причину отклонения |
| Как часто меняешь базовый план | Каждый раз, как не сошлось | Раз в квартал, уточняя будущее |
| На что смотришь | На итоговую цифру года | На разницу план-факт помесячно |
| Что чувствуешь, открывая файл | Что не справился | Что видишь, где сворачивать |
Частые вопросы про финансовое планирование в компании
На какой срок составлять финансовый план?
Базовый план — на год, грубыми мазками по ключевым статьям. Но жить по нему помесячно бессмысленно: горизонт честного прогноза у среднего бизнеса — недели. Поэтому год задаёт направление, а реальные решения ты принимаешь по ежемесячной сверке факта с планом. Год — это рамка, месяц — это работа.
Чем финансовый план отличается от бюджета?
Бюджет — это про расходы: сколько и на что ты разрешаешь себе тратить. Финансовый план шире: он сводит вместе ожидаемые доходы, расходы, остаток денег и прибыль, показывая всю картину целиком. Бюджет отвечает на вопрос «сколько можно потратить», финплан — на вопрос «выживет ли компания и заработает ли».
Нужен ли финплан, если выручка нестабильная?
Особенно нужен. Чем сильнее скачет выручка, тем важнее видеть отклонения вовремя. При нестабильной выручке закладывай консервативный сценарий по доходам и честный по расходам — так первый же плохой месяц не станет сюрпризом. План тут работает не как обещание роста, а как ранний сигнал о проблеме.
Можно ли вести финплан в обычной таблице?
На старте — да, и я советую именно так. Три листа в таблице: движение денег, прибыли и убытки, план на год. Этого хватает компании до определённого размера. Переходить на специальный сервис финучёта вроде Нескучных Финансов или Финтабло стоит, когда ручная сверка начинает занимать больше пары часов в месяц или когда счетов и направлений становится так много, что таблица путается.
Что делать, если факт постоянно хуже плана?
Сначала проверь сам план: возможно, ты заложил оптимизм, а не расчёт. Если план честный, а факт всё равно проседает второй-третий месяц подряд — это не повод переписывать план, это повод менять что-то в бизнесе. Отклонение тут и есть полезный сигнал: оно говорит, что прежняя модель больше не вывозит.
Что я понял про планирование за эти годы
Финплан не сделал моё будущее предсказуемым. Я по-прежнему не знаю, какой будет выручка в ноябре, и научился с этим жить. Зато я перестал узнавать о проблемах в декабре, когда уже ничего не сделать. Теперь я вижу их на втором месяце — и у меня есть время повернуть.
Ещё одно наблюдение напоследок. Финплан меняет не только деньги, он меняет разговоры в команде. Раньше я приходил к руководителям направлений с претензией: «почему не выполнили план». Это всегда заканчивалось оправданиями и испорченным настроением. Теперь я прихожу с вопросом: «факт разошёлся с планом вот здесь, давай разберёмся, что произошло». Разница в одном слове, а атмосфера другая. Человек перестаёт защищаться и начинает думать вместе со мной. Отклонение — это не приговор сотруднику, это совместная задача. И финплан, как ни странно, оказался ещё и инструментом нормального управленческого диалога, а не только финансовым прибором.
Если ты сейчас сидишь над красивым годовым планом и злишься, что жизнь идёт не по нему, — выдохни. План и не должен сбываться. Он должен показывать тебе разницу. Перестань переписывать его каждый раз, как не сошлось, и начни задавать вопрос к каждому отклонению. Месяца через три заметишь, что управляешь деньгами спокойнее. Не потому что научился угадывать. Потому что научился вовремя замечать.
Константин Тарасов — бизнес-трекер, основатель journal.tarasovkn.ru. Работаю с российским средним бизнесом. Об авторе

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


