Нейтральная рамка для сравнения кредита и партнёрства
- Опишите цель денег, сумму, срок, источник будущего денежного потока и что произойдёт, если план не исполнится.
- Отдельно сравните платежи, обеспечение, ковенанты, досрочное изменение условий и последствия просрочки по конкретному предложению.
- Для партнёрства разберите вклад кроме денег, роль в решениях, права, информацию, конфликт интересов, выход и сценарии разногласий.
- Не сравнивайте рекламную ставку с абстрактной «стоимостью доли»: запросите документы, полную структуру платежей и условия сделки.
- Не совершайте финансовую, корпоративную или налоговую сделку по статье: до подписания договоров обратитесь к независимым профильным специалистам.
Ниже сохранён исходный материал как обсуждение управленческой рамки. Это не финансовая, инвестиционная, юридическая или налоговая рекомендация и не оценка выгодности конкретного кредита, займа, инвестиции, доли или партнёрства.
Подробности исходного материала
И вот когда собственник задаёт классический вопрос — партнёр или кредит в бизнес, — он почти никогда не считает эту цифру в своих расчётах. Он сравнивает процентную ставку с долей в прибыли, оценивает риски невозврата против дилюции, рисует пару таблиц в Excel. Логично, аккуратно. И часто неполно.
Потому что главная цена партнёрства — не в проценте от прибыли. Она в том, что конфликты в партнёрстве могут оказаться болезненными, который, бывает, забирает у вас годы жизни, нервы и часть бизнеса. А вот этого в Excel не нарисуешь.
Партнёр или кредит в бизнес — стандартный расчёт и где он врёт
Когда собственник садится считать «партнёр или кредит в бизнес», у него обычно получается такая логика. Берём типичную сделку: партнёр обсуждает долю и вложение. Альтернатива — взять сопоставимую сумму в кредит на согласованных условиях.
Считаем по кредиту: переплата за 5 лет — около 12 млн рублей, плюс ежемесячные платежи примерно по 550 тысяч. Тяжело, но конечно. Через 5 лет долг закрыт, бизнес весь ваш.
Считаем по партнёру: если средняя годовая прибыль 30 млн, то 30% доли — это 9 млн в год, то есть 45 млн за 5 лет. На бумаге выходит, что кредит почти в 4 раза дешевле. Логично? Да. Только это — не вся правда. Это, скорее, фасад настоящей сделки.
Что не попадает в расчёт
В реальности у партнёрства есть ещё пять статей расходов, которые в исходную таблицу не попадают. И каждая из них может стоить в разы больше, чем процент от прибыли.
Первое — стоимость согласования решений. Когда вы один, вы принимаете решение за 15 минут. Когда вас двое — час, день, неделя. По моим наблюдениям, в типичной партнёрской компании из среднего бизнеса собственники тратят 5–10 часов в неделю на «обсудить». В пересчёте на стоимость их времени — это от 1 до 3 млн рублей в месяц только на координацию.
Второе — стоимость замедленных решений. Не только время на обсуждение, но и упущенная скорость. Знакомая компания два года не могла зайти в новый регион, потому что один партнёр считал, что рано, второй — что пора. Пока они спорили, конкурент зашёл первым и закрыл рынок. Цифра потерь — около 80 млн рублей упущенной выручки за два года.
Третье — стоимость компромиссов в стратегии. Партнёрство — это всегда «не моя стратегия, а наша». А «наша» — это среднее арифметическое из двух разных видений. И в среднем — не лучшее из двух.
Цена партнёрства, которую считают только постфактум
Самое дорогое в партнёрстве — это его выход. И вот здесь начинается арифметика, которой нет в учебниках.
Допустим, через четыре года вы понимаете, что с партнёром надо расходиться. Причины разные: разные цели, разный темп, разный взгляд на риски. Это, по статистике, абсолютно нормальный сценарий — он случается с большинством партнёрств. И вот тут открывается интересное.
Стоимость выкупа доли почти всегда в полтора-два раза выше её рыночной оценки. Просто потому, что партнёр понимает: ему хочется выйти красиво, а вам — оставить контроль. Это переговоры с неравными ставками. И на эти переговоры обычно уходит 6–18 месяцев, в течение которых компания фактически замораживается: новые направления не запускаются, инвестиции откладываются, а команда нервничает, потому что чувствует, что что-то происходит.
Один собственник из Екатеринбурга, с которым мы работали, посчитал свой выкуп партнёра в 2022 году. Прямые деньги — 35 млн. Юристы и аудит — 4 млн. Упущенная прибыль за период переговоров — оценочно 60 млн. Стоимость замены ушедших сотрудников, которые «не хотели работать в нестабильной ситуации» — около 8 млн. Итого — 107 млн на выход из партнёрства, которое 7 лет назад заходило за 18 млн.
Эффект развода — то, что вообще не считают
Есть ещё одна тема, которую в России обсуждают очень мало. Каждый партнёр в бизнесе — это потенциальная развилка для всей компании, если он женат и его брак заканчивается разводом.
Брачные договоры в России есть, но заключают их меньше 5% пар. И договариваться о брачном договоре с партнёром, который у вас уже есть, — это отдельный токсичный разговор, который большинство собственников оттягивают до момента «когда уже всё разваливается».
Кредит — это просто проценты. Партнёрство — это годы жизни
Здесь хочется развернуть метафору, которая, мне кажется, всё объясняет. Кредит — это ипотека. Партнёрство — это брак.
Ипотека неприятна. Каждый месяц вы платите часть зарплаты, и кажется, что свобода будет только через 15 лет. Но у ипотеки есть три удобных свойства: она конечна, она прозрачна и её можно досрочно закрыть, если что-то изменилось.
Брак (а партнёрство — это, по сути, юридический и человеческий брак) — устроен иначе. У него нет фиксированной даты окончания. Цена выхода не определена заранее и зависит от состояния отношений в момент разрыва. И самое главное — вы не можете «досрочно погасить» брак, чтобы освободиться. Только пройти через всю процедуру развода со всеми её эмоциональными и финансовыми издержками.
Олег Тиньков, у которого был долгий партнёрский путь, не раз публично говорил, что выкуп долей у партнёров на ранних этапах банка обошёлся ему дороже, чем все банковские кредиты вместе взятые. И самое дорогое, по его словам, было не деньги, а время — время, которое уходило на переговоры вместо развития бизнеса.
Когда «дешёвый» партнёр становится самым дорогим
Парадокс: чем дешевле заходит партнёр в самом начале, тем дороже он обходится на выходе. Это работает простой человеческой математикой.
Если партнёр вложил 5 млн в стартап и через 7 лет компания стоит 500 млн, его доля по справедливости стоит, скажем, 50 млн. Но в его голове сидит совсем другая цифра — он же «был рядом, когда было сложно», «сделал больше, чем формальный взнос», «согласился на минимальную долю, потому что верил». И справедливая цена выкупа, в его понимании, — 100–150 млн, а не 50.
А если партнёр зашёл за 100 млн в готовый бизнес, у него меньше эмоциональной привязки и больше понимания цифр. Выкуп обычно проходит ближе к реальной оценке, без больших накруток на «вклад». Поэтому «дорогой» партнёр часто оказывается дешевле «дешёвого».
Когда партнёр всё-таки оправдан
Было бы нечестно сказать, что партнёрство — это всегда плохо. Есть три ситуации, в которых партнёр объективно дешевле кредита.
Первая — когда партнёр приносит не деньги, а уникальную компетенцию, которую вы за деньги не купите. Например, эксклюзивный канал поставок, патент, ключевую технологию или закрытые отношения с заказчиками. В этом случае вы покупаете не финансирование, а доступ. И долю отдаёте за то, чего больше негде взять.
Вторая — когда речь идёт о стартапе высокого риска, где банк просто не даст кредит ни на каких условиях. На раннем этапе венчурный инвестор или ангел — единственный реальный источник денег. Тогда сравнение «партнёр или кредит» — нерелевантно, кредита нет в принципе.
Третья — когда вам нужен не финансовый партнёр, а соведущий, человек, без которого вы лично не вытянете. Это вопрос не финансов, а вашей способности нести одиночество предпринимателя. Здесь партнёрство — это не про деньги, а про психологическую опору. И тогда его «стоимость» — это плата за устойчивость, которую сложно измерить, но которая может быть оправданной.
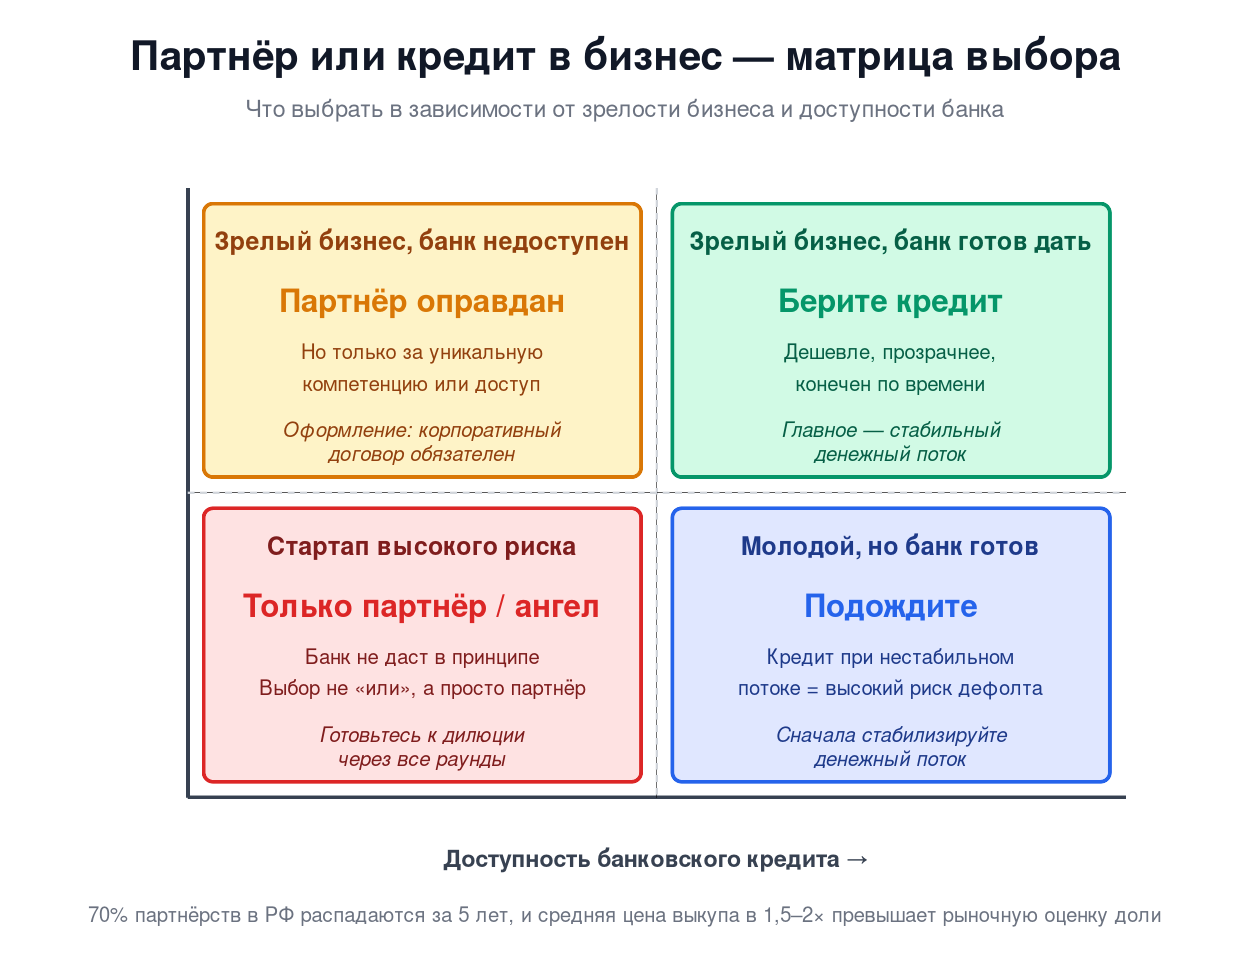
Тест: партнёр или кредит в бизнес — что выбрать
Перед тем как принять решение, я обычно прохожу с собственниками такой простой тест. Ответьте на пять вопросов — и картина проясняется.
| Вопрос | Сигнал в сторону кредита | Сигнал в сторону партнёра |
|---|---|---|
| Может ли банк дать вам эти деньги? | Да, под рабочую ставку | Нет, или ставка убийственная |
| Партнёр приносит что-то, кроме денег? | Нет, только деньги | Да, компетенцию или связи |
| Стабильный ли у вас денежный поток? | Да, платить кредит точно сможете | Нет, поток скачет |
| Готовы ли вы делить решения 10 лет? | Нет, любите свободу | Да, и даже хочется кого-то рядом |
| Есть ли у вас юристы для оформления? | Не очень нужны | Должны быть — иначе не входите |
Если у вас 3 и больше ответов в столбце «кредит» — берите кредит. Если 4 и больше в столбце «партнёр» — тогда партнёр оправдан, при условии, что юридическое оформление будет идеальным. Если ответы поровну — не делайте ничего. Подождите 3–6 месяцев, пока ситуация прояснится. Самое плохое решение — войти в партнёрство, когда вы не уверены.
Юридическое оформление — то, на чём экономят больше всего и зря
Если вы всё-таки решили брать партнёра, есть одна вещь, на которой нельзя экономить ни в каком случае — это юридическое оформление сделки. И именно здесь 90% российских партнёрств начинают свою дорогу к развалу.
Типичная история выглядит так. Два знакомых решают объединиться. Один даёт деньги, второй — экспертизу. Они идут к нотариусу, оформляют ООО, в учредительных документах — стандартный устав, скачанный из интернета. Никаких корпоративных договоров, никаких пут-опционов, никаких прописанных процедур выхода. «Мы же друзья, договоримся».
А через четыре года выясняется, что у одного партнёра жизненная ситуация поменялась, он хочет выйти. И вот тут начинается. Цена доли не определена. Процедура выхода не прописана. Что делать с долгами компании, на которые он давал поручительства, — непонятно. Что делать с интеллектуальной собственностью, которую он создавал, — тоже непонятно. И вот один год переговоров, ещё один год судов, и в итоге — компания, в которой выгорели оба.
Минимум, который должен быть в документах
Если уж входите в партнёрство, в документах должны быть, как минимум, такие пункты. Корпоративный договор с прописанной процедурой принятия ключевых решений (что требует единогласия, что — большинства, что — одного партнёра). Пут-опцион — условия, на которых один партнёр может выйти из бизнеса, и формула расчёта цены доли. Колл-опцион — условия, на которых другой партнёр может выкупить долю первого. Процедура tag-along и drag-along, если планируется продажа компании.
Это не дорого. У хорошего корпоративного юриста подготовка такого пакета документов стоит 500 тысяч — 1,5 млн рублей. Это смешные деньги по сравнению с теми 60–100 млн, в которые обходится развод партнёров без документов. И всё равно — большинство собственников экономят именно здесь.
Михаил Воронин, один из самых известных в России специалистов по партнёрствам, в своих интервью повторяет одну мысль: если у вас нет хорошего корпоративного договора, лучше брать кредит. Не потому, что партнёрство плохо. А потому, что плохо оформленное партнёрство — это бомба замедленного действия, и сроки её срабатывания вам никто не скажет.
Три истории из российской практики
Чтобы это не звучало как теория, расскажу три коротких реальных кейса. Имена и детали я меняю, но смысловой каркас — настоящий.
История первая. Двое знакомых, оба IT-шники, открыли студию веб-разработки в Новосибирске в 2018-м. Каждый внёс по 1,5 млн рублей. Доли 50 на 50. Уставные документы — стандартные. Три года всё шло хорошо: росли, нанимали, закрывали неплохие проекты для среднего бизнеса. На четвёртый год у одного из партнёров родился второй ребёнок, и он постепенно вышел из операционки. Формально остался совладельцем, фактически — перестал работать. И вот тут начался конфликт, который тянется уже два года: первый требует пересмотра долей под фактический вклад, второй настаивает, что зашёл деньгами и доля не меняется. Адекватного механизма решения в документах нет. Компания работает, но её рост остановился.
История вторая. Производственная компания в Татарстане. Собственник в 2020-м взял в банке 50 млн на новый цех. Платёж — 1,2 млн в месяц. Первый год было тяжело: однажды чуть не пропустил выплату, нервничал, недосыпал. На второй год цех вышел на проектную мощность, и кредит платится спокойно. К 2025-му долг будет закрыт, цех — полностью его. Я спрашивал у него, не жалеет ли он, что не взял партнёра. Он сказал: «Самые тяжёлые два месяца моей жизни — это первый и второй платёж. Самые лёгкие — это все остальные. А с партнёром тяжёлыми были бы все пять лет».
История третья. Сервис подписной доставки еды, который запускали трое сооснователей в Москве в 2019-м. Доли 40-30-30, оформление — без корпоративного договора. В 2022-м один из основателей развёлся. По решению суда половина его доли (15% компании) перешла бывшей супруге. У неё в бизнесе нет ни малейшего опыта, но как акционеру её надо учитывать на собраниях. Решения, которые раньше принимались за день, теперь принимаются за месяц — потому что любое стратегическое движение требует согласия с человеком, для которого это абстракция. Компания всё ещё работает, но темп замедлился в разы, и партнёры обсуждают, как выкупить её долю — за двойную рыночную цену, разумеется.
Финальное сравнение в цифрах
Чтобы свести всё в одну картинку — вот честная таблица сравнения для типичного среднего бизнеса с потребностью в 20 млн на развитие.
| Параметр | Кредит (20 млн, 22% годовых, 5 лет) | Партнёр (20 млн за 30% доли) |
|---|---|---|
| Прямые финансовые затраты за 5 лет | ≈ 12 млн (проценты) | ≈ 45 млн (доля прибыли) |
| Время на согласование решений | 0 часов в неделю | 5–10 часов в неделю |
| Скорость принятия решений | Высокая (один человек) | В 2–3 раза медленнее |
| Стоимость выхода через 5 лет | 0 — кредит закрыт | +50–100% к рыночной оценке доли |
| Юридические риски | Минимальные | Высокие, если нет договора |
| Личные нервы | Платёжный стресс | Стресс отношений + платёжный |
Если посмотреть на эту таблицу, кредит выигрывает почти по всем строчкам. И тем не менее, российские собственники в среднем выбирают партнёра в полтора раза чаще, чем кредит. Почему?
Главная причина — психологическая. Кредит — это страшно. Каждый месяц 550 тысяч с расчётного счёта, и если бизнес не пойдёт, ты остаёшься с долгом. А партнёр — это разделённый риск. «Не пойдёт — потеряем вместе». И вот эта иллюзия разделённого риска и есть главное, за что вы переплачиваете в долгую.
На самом деле партнёр не разделяет ваш риск. Он добавляет к финансовому риску ещё один — риск отношений. И когда что-то идёт не так, эти два риска складываются и умножаются. Кредит хотя бы предсказуем. Партнёр — нет.
Поэтому, если очень коротко: если кредит вам в принципе дают и платёж по нему вы вытянете — берите кредит. Партнёра берите только тогда, когда вы вообще не можете обойтись без него — из-за уникальной компетенции, из-за отсутствия других источников денег, или из-за того, что вам объективно нужен соведущий рядом. И если уж берёте — оформляйте всё нормально, у настоящих юристов, с пут-опционом и корпоративным договором.
Деньги в бизнесе можно одолжить. А партнёра — нельзя. И вот это, на самом деле, главное отличие, которое все забывают.
Иногда я говорю это собственникам так. Когда вы берёте кредит, вы продаёте часть своего будущего денежного потока — то есть, по сути, своего труда за ближайшие 3–5 лет. Это конечно, прозрачно и измеримо. Когда вы берёте партнёра, вы продаёте часть своей свободы принимать решения — на горизонт, который вы не контролируете. Это неконечно, непрозрачно и почти всегда оказывается дороже, чем вам кажется в момент сделки.
Российская специфика добавляет к этому ещё один важный слой. У нас, по моим наблюдениям, в среднем бизнесе очень слабо развита культура корпоративного управления — мало кто всерьёз пишет акционерные соглашения, мало кто пользуется опционными механизмами, мало кто разделяет операционную и стратегическую функции собственников. И в результате партнёрство, которое в зрелой европейской или американской компании может работать десятилетиями за счёт нормальных процедур, у нас почти всегда заканчивается тем же — выкупом доли с большим конфликтом.
Поэтому, если вы стоите перед развилкой «партнёр или кредит в бизнес», и оба варианта в принципе доступны — почти всегда правильный ответ это кредит. И только если кредит вам в принципе закрыт, и партнёр приносит что-то критическое, что не купишь за деньги, — стоит идти в партнёрство. И тогда — с очень хорошим юристом и очень спокойной головой.
Читайте по теме:
- Что такое бизнес-инкубатор и как он может помочь бизнесу
- Лучшая презентация для инвестора
- Я обещал команде долю в бизнесе

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


