Что проверить перед разговором с инвестором
- Разделите факт, гипотезу, прогноз и личное мнение на каждом ключевом слайде.
- Опишите клиента, ситуацию, альтернативы и доказательство спроса без выдуманных отзывов или метрик.
- Покажите модель, использование средств и риск так, чтобы было понятно, что именно нужно проверить.
- Не скрывайте существенные ограничения, конфликты интересов, зависимости и неопределённость.
- До сделки, ценных бумаг или юридически значимых документов получите проверку профильного специалиста.
Ниже сохранён исходный материал. Это не инвестиционная рекомендация и не обещание привлечь капитал.
Подробности исходного материала
Парадокс: чем красивее ваш питч-дек, тем меньше шансов, что вы получите деньги. Я был на десятках встреч с инвесторами — со стороны фаундера, со стороны эксперта, со стороны фонда — и каждый раз убеждался: лучшая презентация для инвестора это та, которую вы не сделали. Та, которую заменили честным разговором и тремя страницами текста с цифрами.
Кажется, перевёрнутая логика. Но подумайте сами: если вы ищете, как привлечь инвестиции в бизнес, у вас обычно есть две дороги. Первая — собрать красивый дек, отрепетировать «питч в лифте», нанять дизайнера, прогнать через 12 знакомых. Вторая — сесть с тремя цифрами, написать три абзаца про риски и попросить о 30 минутах за кофе. Я раз за разом вижу, как первая дорога приводит в тупик «нам нужно подумать», а вторая — к «давайте обсудим условия».
Ниже расскажу, почему так. И что на самом деле читает инвестор за вашим красивым дизайном.
Парадокс презентации: чем красивее, тем меньше шансов
Венчурные фонды и бизнес-ангелы тратят на принятие решения о деньгах меньше времени, чем вы — на подготовку слайдов. По данным DocSend, инвесторы в среднем смотрят питч-дек 2 минуты 47 секунд. Это не редактура и не разбор — это сканирование. Они открывают слайды один за другим со скоростью «есть или нет», и решают «дальше беседовать или нет» по двум-трём цифрам.
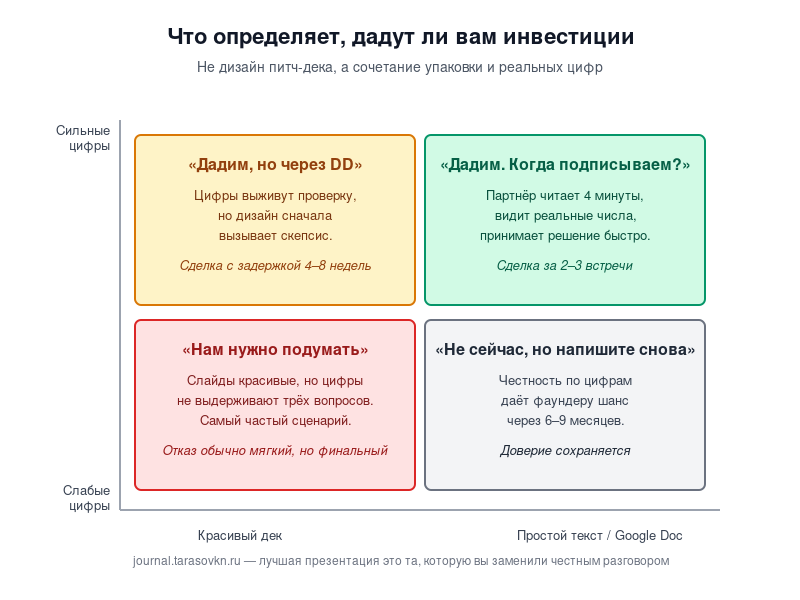
Что в этой ситуации делает красивый дек? Он ставит между вашими цифрами и инвестором лишний слой. Анимации, иконки, выровненные блоки, эмоциональные слайды про «почему мы здесь» — всё это работает в стартап-конкурсах, где жюри развлекается. А в фонде это работает наоборот.
Y Combinator несколько лет назад начал рекомендовать стартапам присылать не PDF-дек, а Google Doc на 5–7 страниц. Сэм Альтман объяснял так: если вы не можете описать свой бизнес текстом, вы не понимаете свой бизнес. Сегодня большинство сильных российских фондов — Kama Flow, Восход, ФРИИ — соглашаются на любой формат, но в кулуарах признают: им проще читать текст. Текст не врёт. В тексте сразу видно, где у фаундера слабая логика, а где — настоящая модель.
Sequoia Capital, фонд с 50-летней историей и сделками от Apple до Stripe, уже 10 лет публикует собственный шаблон pitch memo на свободном сайте. Это не дек. Это документ из 8–10 коротких разделов: company purpose, problem, solution, why now, market size, competition, product, business model, team, financials. На каждый раздел — 2–4 фразы. Без иконок. Без анимаций. Без слайда «Почему мы». Если бы дизайн питча реально что-то решал, Sequoia первым бы продвигала красивые шаблоны. Они не продвигают.
Красивый дек обманывает в первую очередь самого фаундера. Когда вы три недели рисуете слайды, у вас возникает ощущение, что бизнес стал лучше. Никаких изменений в бизнесе не произошло. Изменилась только упаковка. И, что хуже, у вас формируется чувство, что «питч-дек готов — теперь можно идти к инвесторам». Хотя готов вы должны быть не питч-дек, а сам бизнес и три ключевые цифры по нему.
Симптом проблемы — слайд «Почему мы»
Если в питч-деке есть слайд «Почему мы — лучшая команда для этого», скорее всего, у вас слабая команда. Сильным командам это не нужно объяснять: их прошлые компании, статьи, выступления, exits говорят за них сами. «Почему мы» — это компенсация отсутствия трек-рекорда.
Это работает и в обратную сторону. Когда фаундер искренне сильный — например, Андрей Дороничев, который запускал Google AR в Москве, — ему не нужен слайд про опыт. Ему нужен слайд про продукт. Тот, кому нужен слайд про опыт, обычно опытом и не обладает.
Симптом проблемы — TAM в триллионах
Любая презентация со слайдом «Объём рынка — 12 триллионов рублей» вызывает у профессионального инвестора усмешку. Не потому что цифра неправильная (она часто правильная). А потому что эта цифра не имеет смысла. Ваш реальный addressable market — клиенты, до которых вы реально дотягиваетесь в первые два года — обычно в сотни раз меньше «огромного рынка». Когда вы пишете «12 трлн», инвестор делает вывод: фаундер не различает уровни рынка. Это сразу минус один балл к доверию.
Симптом проблемы — графики «хоккейная клюшка»
И последнее. Финансовая модель с экспоненциальным ростом «начиная с третьего квартала» — это базовая ловушка. Все знают, как такие модели рисуются. Никто им не верит. Но фаундеры продолжают их строить, потому что им так посоветовал «эксперт по pitch deck». Я видел десятки клюшек. Ни одна из них не оказалась правдой через два года. Зато реальные графики — те, где первый год рост в 1,5–2 раза, дальше плато, потом второй виток — выглядели в питче скромно и вызывали недоверие. А оказались сильнее всех клюшек.
Что инвестору нужно на самом деле — три неудобных правды
Если бы я снимал маску и говорил, что инвестор слышит, когда вы рассказываете про свой бизнес, это были бы три вопроса:
1. Сколько денег уже зарабатывает или сможет зарабатывать эта штука, и из чего складывается одна продажа?
2. Что может убить этот бизнес в ближайший год, и осознаёт ли это фаундер?
3. С каким человеком я подписываюсь на 5–7 лет совместного владения компанией?
Первые два вопроса — про экономику и риски. Третий — про вас как личность. Вот что важно: вы не управляете третьим вопросом напрямую. Им управляет то, как вы говорите про первые два. Если фаундер прячет цифры за дизайном — это уже ответ на третий вопрос. Если фаундер пытается замолчать риски — это тоже ответ. Инвестор не нанимается с вами в эмоциональный союз. Он подписывается на честность.
И тут начинается самая интересная часть. Чтобы привлекать инвестиции в бизнес, нужно научиться рассказывать про деньги без макияжа. Про то, сколько на самом деле стоит привлечение клиента, какая у вас реальная маржа после всех скрытых издержек, и сколько раз ваша модель проверена не симуляцией, а живыми деньгами.
Юнит-экономика без макияжа: что инвестор хочет увидеть
В большинстве питч-деков юнит-экономика — это два квадратика: LTV и CAC. И большая стрелка между ними со словами «3:1». Это не юнит-экономика. Это иллюстрация юнит-экономики.
Настоящая юнит-экономика — таблица, в которой инвестор может перепроверить ваши цифры за пять минут.
Реальный CAC — то, что вы не любите считать
В CAC обычно записывают только прямую рекламу. На практике туда нужно класть стоимость рекламы во всех каналах, включая SEO и контент-команду; зарплаты sales, BDR, presales — людей, которые тратят время на конверсию; скидки и промокоды (это тоже способ платить за привлечение); задержки и невозвраты — клиентов, которые ушли в первые 30 дней.
Когда вы это всё посчитаете, ваш CAC удвоится или утроится. И вот эта реальная цифра — то, на что смотрит инвестор. Если в питче он видит «CAC = 800 рублей», а после своих вопросов выясняет, что туда не включена зарплата сейлзов, на этом разговор обычно заканчивается. Не потому что 800 рублей плохая цифра, а потому что фаундер показал, что считает себя умнее аудитора.
Реальный LTV — про маржу, а не про оборот
Аналогичная история с LTV. Когда стартап показывает «Средний клиент платит нам 240 000 рублей за два года», это не LTV. Это revenue. LTV — это маржа от этого клиента, очищенная от прямых издержек на обслуживание. У SaaS-проекта это после costs of revenue: серверы, поддержка, success-команда. У сервисного бизнеса — после материалов и времени специалистов. У маркетплейса — после комиссий и рекламы за продавцов.
Х5 и Пятёрочка пять лет занимались тем, что научились считать contribution margin на уровне отдельной корзины. Сильные продуктовые команды — например, в Авито или Ozon — точно знают, сколько они зарабатывают с одного активного пользователя в месяц после всех скрытых costs. Они умеют отделять unit economics от P&L. Если фаундер этого не умеет — он не готов привлекать деньги. Он готов привлекать обещания.
Отдельная история — когортный retention. Усреднённая цифра «retention 78%» инвестору ничего не говорит, потому что она маскирует структуру: возможно, у вас 95% удерживается из первой когорты, а каждая следующая теряет по 30% за 60 дней. Это уже не ретеншн. Это иллюзия ретеншна, основанная на старых клиентах. Серьёзный инвестор всегда просит когортную таблицу — Excel или Looker, неважно — где видно, как ведут себя клиенты, привлечённые в январе, феврале, марте. Если у вас этой таблицы нет, говорите «когортной аналитики у нас пока нет» и не врите.
Числа, которые сразу палят слабого основателя
Несколько цифр, которые инвестор просит при первой встрече и по которым понимает уровень фаундера: gross margin в процентах за последние 3 месяца, а не «целевая»; месяц-к-месяцу retention в когорте, а не средний по году; payback period — за сколько месяцев CAC возвращается, и если больше 18, модель тяжёлая, а если больше 24, почти всегда «нет»; burn rate за последние 6 месяцев и runway — не план, а факт.
Если фаундер на этих вопросах путается, начинает «давайте я подготовлю и пришлю», смотрит в потолок — это не значит, что цифры плохие. Это значит, что фаундер не работает с цифрами в режиме оперативного управления. И тогда его не возьмут в раунд, даже если рынок растёт.
Я работаю как трекер с десятками российских фаундеров. И каждый раз, когда я вижу, как человек подготовился к встрече с фондом, я задаю один вопрос: «Какой был MoM-рост у вас в марте, апреле и мае?» Если фаундер отвечает с задержкой более 3 секунд или говорит «сейчас посмотрю в Google-таблице» — это уже сигнал, что он не живёт в этих цифрах. Хороший фаундер знает MoM по выручке так же, как родители знают рост ребёнка. Без задержки. Без «давайте уточню». И именно это инвестор чувствует на первых же минутах разговора. Это нельзя имитировать.
Тинькофф в свои ранние годы, до того как стал банком и до IPO, проводил еженедельные unit-economics meetings, где разбиралась каждая корзина кредитных продуктов. Это не корпоративная мода. Это привычка предпринимателя, который один раз чуть не разорился и больше не хочет видеть «средние по году». Когда такой фаундер приходит в фонд, ему не нужно рисовать дек. Он просто открывает свою боевую таблицу и показывает её как есть. И инвестор сразу видит уровень.
Риски и ограничения: о чём молчат, и почему это самоубийство
В классическом питч-деке есть слайд Risks. Обычно на нём три безобидные строчки в духе «конкуренция, регуляторика, найм». Это пустой слайд. Серьёзный инвестор не верит в него.
Когда фаундер сам, до того как инвестор это нашёл, говорит «вот наша главная уязвимость, и вот что мы с ней делаем» — доверие резко растёт. Это парадоксально: признание риска снижает риск в глазах инвестора. Потому что инвестор боится не риска. Он боится, что фаундер его не видит.
Додо Пицца на ранних раундах честно показывала, что бизнес сильно зависит от Сыктывкара и от одного человека-евангелиста (Фёдора Овчинникова). Это не помешало им поднять деньги. Это помогло. Фонды, которые в них зашли, видели, что фаундер не строит иллюзий.
И обратная история. Я знаю стартап в e-commerce, который замолчал на встрече, что 70% выручки идёт через одну рекламную сетку. Когда инвестор узнал это сам, через два дня после встречи, сделка не состоялась. Не из-за концентрации, а из-за молчания.
Здесь работает простое правило, которое я подсмотрел у одного партнёра российского фонда. Он формулирует его так: фаундер должен сам знать про свой бизнес три плохие новости — и сказать их раньше инвестора. Если плохую новость нашёл инвестор, значит фаундер либо её не видел, либо прятал. Оба варианта плохо влияют на сделку. Если плохую новость сказал сам фаундер — она перестаёт быть оружием в руках инвестора и становится частью совместной работы.
Чего инвестор не услышит в питче, но прочитает в письме до встречи
Расскажу про самый недооценённый артефакт привлечения инвестиций. Это даже не питч-дек. Это короткий e-mail, который вы пишете перед первой встречей.
Если фонд получает от вас письмо, в котором за 7–10 строк сказано: что вы делаете, какие у вас три ключевых числа, какой раунд вы поднимаете, чего хотите от этой встречи — это уже половина успеха. Партнёр фонда понимает, что разговаривает со взрослым человеком, который умеет упаковать информацию.
Структура такого письма у меня выглядит так. Одна фраза, что вы делаете и для кого (без слова «революционный»). Три числа: выручка прошлого месяца, MoM-рост, runway. Один риск, который вы знаете. Что вы хотите от этой встречи: 200К долларов на seed, 30 минут вашего времени, обратная связь по go-to-market. Один абзац про то, почему вы пишете именно этому фонду, а не «мы рассылаем тысяче инвесторов».
Семь-десять строк. Без вложений. Без deck.pdf. Просто текст.
Хорошие российские фаундеры — те, кто прошёл несколько раундов, например ребята из Skyeng — славятся именно такими письмами. Без мишуры. Цифры, риск, ask. Сейчас это стандарт сильных фаундеров. Если ваш первый контакт с инвестором — приглашение на 12-слайдовую презентацию, вы уже проиграли тем, кто пришёл с 7 строками.
Ещё одна часть, которую почти все фаундеры путают: cold email vs warm intro. Холодные письма работают, но в десятки раз слабее тёплых интро от другого фаундера или от соинвестора фонда. Если у вас в первом раунде нет ни одного человека, кто сможет написать про вас «знаю Колю три года, он не пиздит, посмотри» — у вас не проблема с письмом, у вас проблема с экосистемой. Идите сначала строить отношения с другими фаундерами, ходить на закрытые ужины, помогать чужим стартапам. Деньги в венчуре идут по знакомству — не потому что инвесторы ленивые, а потому что они так фильтруют 10 000 заявок в год.
Если же вы пишете в холодную, то структура письма становится критически важной. Письмо смотрят 8 секунд. За эти 8 секунд аналитик фонда должен увидеть, что вы не сумасшедший и не клон. Это сделает либо строчка про deck с цифрами, либо упоминание знакомого имени в первой строке. Никаких других способов нет. Дизайнерская подпись и красивый HTML вам в этом не помогут — скорее наоборот, попадут в спам.
Чеклист: что должно быть в питче (и чего быть не должно)
После сотни встреч у меня сформировался простой чеклист. Я делю его на «обязательно есть» и «обязательно нет».
Что обязательно есть
Одна фраза о том, что вы делаете и для кого. Без «революционного» и «no-code в эпоху ИИ». Если ваша мама не поняла бы — переписывайте. Три ключевые цифры за последний месяц: выручка, growth MoM, retention в когорте. Не годовые. Не «целевые». Реальные за прошлый месяц. Юнит-экономика на одной странице: CAC, LTV, gross margin, payback. С пояснением, что входит в каждую цифру. Самый сильный риск — тот, который вы реально боитесь, и что вы с ним делаете. Объём раунда и use of funds: сколько денег нужно, на что они пойдут, какой milestone это разблокирует.
Чего быть не должно
Слайда «Почему мы». Если он нужен — у вас слабая команда. TAM в триллионах. Никто этому не верит. Хоккейной клюшки. См. выше. Конкурентного матрикса с галочками — это всегда выглядит детским садом, потому что все ваши конкуренты, по матриксу, делают всё хуже вас, и это сигнал, что матрикс ничего не стоит. Слова «уникальность» применительно к вашему продукту: если у вас она реально уникальна, это видно по числам, а не по эпитетам.
Один формат, который работает в России
На практике вижу, что лучше всего работает простой 5-страничный документ Google Docs. Что мы делаем (один абзац). Traction за последние 3–6 месяцев — графики или таблица. Юнит-экономика — таблица. Команда — имена, роли, прошлый опыт, без «почему мы». Раунд — сумма, use of funds, ваш ask.
Этот документ можно прочитать за 4 минуты. Партнёру фонда хватит, чтобы решить «дальше говорим или нет». А вам не нужно тратить 30 часов на дизайн.
Если вам не хочется называть это «презентацией»
И последний разворот. Если вы внимательно читали этот текст, вы заметили, что я сместил акцент: вопрос не в том, как привлечь инвестиции в бизнес через идеальный питч. Вопрос в том, как уметь рассказать про свой бизнес коротко, точно и без иллюзий.
Это другой навык. И, честно говоря, более ценный. Фаундеры, которые им владеют, привлекают деньги быстрее. Не потому что у них лучше идея — у них может быть та же идея. А потому что инвестор за 20 минут понимает: с этим человеком можно работать пять лет.
Назовите это не «презентация», а «разговор по делу». Подготовка к нему отличается. Вы не пишете слайды, вы пишете две страницы текста и репетируете 5 ключевых вопросов, на которые вам зададут.
Привлечение инвестиций — это не маркетинг ваших идей. Это упаковка вашей реальности. Чем чище упаковка, тем дороже идея.
Подсказка из практики: лучшая репетиция перед встречей с фондом — это не отработка слайдов. Это разговор с другим фаундером, который уже привлёк деньги. 30 минут с человеком, который сам прошёл через этот этап, дают больше, чем 30 часов на дизайн. Он задаст вам пять-семь неудобных вопросов, и ответы на эти вопросы — и есть то, что вам нужно знать. Если у вас в окружении нет такого человека, найдите. Это в десять раз ценнее любого «эксперта по pitch deck».
И ещё одна вещь, которую я долго не понимал, пока не увидел вблизи десять провальных раундов и десять успешных. Сильные фаундеры почти не «продают» инвестору. Они задают ему столько же вопросов, сколько он им. «Какой средний размер чека у вас в seed?», «Сколько фолоу-он капитала вы держите на портфельных компаниях?», «Какой у вас стиль работы — пассивные деньги или активное участие?», «Какие компании вы потеряли и почему?». Это не нахальство. Это партнёрский разговор. Вы выбираете инвестора так же, как он выбирает вас. И когда вы этот ритм держите, разговор перестаёт быть «питчем» и становится первой встречей двух людей, которым предстоит долгая совместная работа.
И последнее. Если вы готовите ваш первый раунд и поймали себя на мысли, что нужно «нанять дизайнера для дека» — остановитесь. Сначала посчитайте unit economics на чистом листе. Потом запишите 7 строк с тремя цифрами и одним риском. Покажите эти 7 строк двум-трём фаундерам, которым доверяете. Спросите, что бы их насторожило. Перепишите. И только тогда отправляйте кому-то из инвесторов. Если у вас не получается на этом этапе — у вас пока не бизнес для инвестора. У вас пока идея. Это нормальный этап подготовки. Только не путайте его со следующим, где уже пора за деньгами.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


