От обещания команде к честной проверке условий
- Опишите цель, круг участников, ожидаемое поведение, срок, условия прекращения сотрудничества и возможные конфликты интересов.
- Отделите нематериальное признание, бонус, участие в результате и корпоративные права: это не одно и то же.
- Зафиксируйте, что является обсуждением, а что — оформленным обязательством; не используйте устные обещания как замену документам.
- Соберите актуальные данные о форме компании, правах участников, уставе, договорах, налоговых и трудовых последствиях.
- До любого оформления, передачи прав или коммуникации о гарантированном результате проведите индивидуальную корпоративно‑правовую, налоговую и трудовую проверку.
Ниже сохранён исходный материал. Страница не даёт юридических, налоговых, инвестиционных или трудовых рекомендаций и не гарантирует передачу доли, опцион, доход, удержание сотрудника, права участника или отсутствие спора.
Подробности исходного материала
Это был обычный ужин с командой после удачного года. Шесть человек, кафе на Таганке, разговор про планы. И в какой-то момент я сказал: «Слушайте, ребята, вы тащите этот бизнес наравне со мной. Я хочу, чтобы у вас были доли. Каждому — по три процента, у троих ключевых — по пять. Через год оформим».
Через год я не оформил ничего. Через два — тоже. На третий год один из тех ребят написал заявление и ушёл к конкуренту. Без обиды, без претензий. Просто — ушёл. И когда я сидел в офисе и думал, как мы будем закрывать дыру в его блоке, я понял две вещи. Во-первых, я не выполнил обещание, которое сам же и дал. Во-вторых — и это страшнее — я даже не начал. За три года я ни разу не сел с юристом и не разобрался, как вообще оформить долю или опцион в России.
Эта статья — про то, что я узнал, когда наконец сел. И про то, почему опционы для сотрудников в России — это не «подписать бумажку», а юридическая мина, к которой собственник не готов, пока не наступит на неё своими ногами.
Почему «дам долю» — это легче сказать, чем сделать
Когда собственник на ужине говорит «дам долю», он представляет себе примерно такую картину: завтра встречаемся у юриста, подписываем красивый документ, у сотрудника появляются три процента, все довольны. На самом деле это работает не так. Совсем не так.
Опцион в России — это не то же самое, что опцион в Делавэре. В американских стартапах есть отлаженная инфраструктура: ESOP, vesting schedule, cliff на год, четыре года вестинга, понятный документ на 12 страниц. У сотрудника появляется опционное соглашение, он подписывает его в первый день работы, и дальше всё идёт по схеме. В России такого нет. Точнее, есть, но устроено это совсем иначе.
Регулирование опционов в Гражданском кодексе появилось только в 2015 году, после поправок федерального закона №42-ФЗ. До этого оформляли через корпоративные договоры или конструкции в офшорах. После 2015-го появились статьи 429.2 и 429.3 ГК — про опцион на заключение договора и опционный договор. И всё это звучит хорошо, пока не доходишь до практики.
А в практике оказывается, что простая, на первый взгляд, операция «дать сотруднику пять процентов в ООО» — это нотариальное оформление, согласие супруги (если есть), отказ остальных совладельцев от преимущественного права (тоже нотариально), внесение изменений в ЕГРЮЛ и налоговые последствия для сотрудника. И это если у тебя ООО. Если АО — там своя свистопляска с реестром акционеров.
Я сел разбираться с этим только когда уволился тот самый ключевой человек. До этого мне казалось, что это можно отложить. Бывает так, что собственник откладывает не потому, что лень, а потому что подсознательно чувствует — за этим стоит сложность, которую он не хочет разбирать. И отложенное обещание медленно превращается в маленькое предательство.
Опцион в России — что вообще можно оформить
Когда я сел с юристом (Buzko Krasnov, они одни из немногих, кто плотно работает по опционам в РФ), он развернул передо мной примерно такую картину. У собственника в России есть несколько способов «дать долю» сотруднику. Каждый из них — компромисс между юридической чистотой, налогами и тем, насколько сотрудник реально получит то, что обещано.
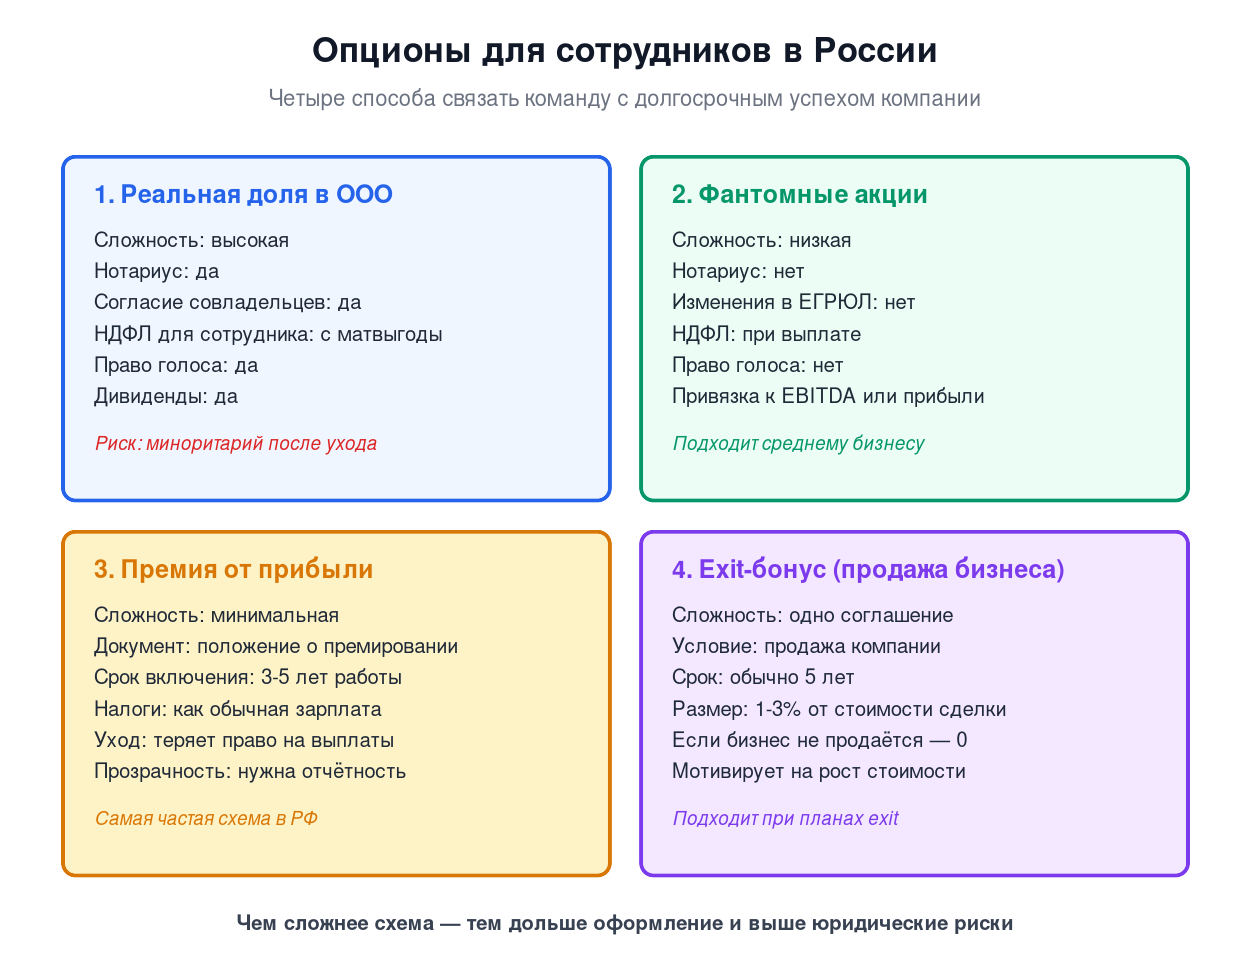
Прямая передача доли в ООО
Самый понятный сценарий — и самый дорогой по бюрократии. Собственник через нотариуса переводит сотруднику, например, три процента уставного капитала. Все совладельцы дают нотариально оформленный отказ от преимущественного права покупки. Если у собственника есть супруг — нужно его согласие. Изменения регистрируются в ЕГРЮЛ. У сотрудника появляется реальная доля, он становится участником ООО, у него есть права на дивиденды и на участие в собраниях.
Что плохо: сотрудник теперь — миноритарий. Он может голосовать против. Если он уйдёт — а он может уйти — отобрать долю обратно нельзя. Никаких обратных опций «уйдёт — заберём». Только если изначально оформить опцион на обратный выкуп при определённых условиях, что усложняет схему вдвое.
Опционный договор по 429.3 ГК
Это когда собственник заключает с сотрудником договор: при наступлении условия (например, отработал четыре года и компания выросла до определённой выручки) сотрудник имеет право выкупить долю по фиксированной цене. До наступления условия доля остаётся у собственника. Это классический vesting, переложенный на российские рельсы.
Проблема: даже опционный договор на долю в ООО требует нотариального оформления самого договора и согласия совладельцев. То есть оформление — почти как при прямой передаче, только размазано во времени. Плюс возникает вопрос — а что, если за эти четыре года собственник передумает? В России на практике это решается корпоративным договором между всеми участниками, где они обязуются принять нового участника при наступлении условия. И это уже не два документа, а четыре.
Опцион на акции в АО
Если у тебя акционерное общество (а у среднего бизнеса в России обычно ООО), история чуть проще. Можно завести специальный опционный пул акций — выкупить часть собственных акций на баланс общества или выпустить новые — и потом передавать сотрудникам по юридическую конструкцию долгосрочной мотивации. Это ближе к американской модели. Но содержание АО само по себе дороже ООО, поэтому средний бизнес чаще выбирает другие пути.
Корпоративный договор
Между всеми участниками заключается отдельное соглашение — корпоративный договор — где прописываются правила: как сотрудник получит долю, как может её продать (только основателю и только по согласованной формуле), что будет, если он уйдёт раньше четырёх лет, как делятся дивиденды. Этот договор не передаёт долю сам по себе, но создаёт юридическую рамку, в которой передача потом происходит чище. Без корпоративного договора схема с опционом разваливается на первом конфликте.
Вестинг — почему четыре года, а не «получи сразу»
Самая частая ошибка собственника — обещать долю «по факту, прямо сейчас». Это путь в катастрофу. Если ты дашь человеку пять процентов сегодня, а он уволится через полгода — у тебя в компании остаётся миноритарий, который ничего не делает, но имеет право на дивиденды и голос. Вытащить его обратно практически невозможно. Поэтому существует вестинг.
Вестинг — это график, по которому сотрудник получает доли постепенно, в зависимости от того, сколько он отработал и каких результатов достиг. Классическая американская схема — четыре года с cliff на год. То есть первый год не вестится ничего, в конце первого года сразу вестится 25 процентов, потом каждый месяц по 1/48 от общего объёма. Если уходишь до конца первого года — не получаешь ничего. Если уходишь через два года — получаешь половину обещанного.
В России эту схему адаптируют так: в опционном договоре прописывается, что право выкупа доли возникает поэтапно. Например, через год сотрудник может выкупить 25 процентов от обещанного объёма по символической цене. Через два года — ещё 25. И так далее. Если уходит — теряет ту часть, которая ещё не «вестилась».
Вестинг — это не способ обмануть сотрудника. Это способ защитить и собственника, и саму конструкцию от ситуации, когда человек ушёл, а долю забрать нельзя. У Яндекса, Тинькофф и ВКонтакте юридическую конструкцию долгосрочной мотивации построены примерно по этой модели: четыре года вестинга, базовый блок в первый год, потом помесячно. Это не выдумка собственников. Это нормальная практика, которая снижает токсичность ухода ключевых людей.
Альтернативы реальной доле — что выбирают, когда не хотят возиться
Когда я разобрался, насколько сложно оформить настоящую долю в ООО, я начал смотреть, что делают другие. И обнаружил, что большинство собственников среднего бизнеса в России идут не через прямую передачу долей, а через альтернативы. Юридически чище, налоги проще, мотивация работает почти так же.
Фантомные акции (phantom stock)
Сотруднику не передаётся доля. Вместо этого ему даётся «виртуальная» доля — например, право на пять процентов от EBITDA компании, начиная с определённого года, при условии, что он работает в компании. Это оформляется как договор гражданско-правового характера или дополнительное соглашение к трудовому договору. Сотрудник не становится участником ООО, в ЕГРЮЛ ничего не меняется. Если уходит — теряет фантомные акции по условиям договора.
Минус: фантомы не дают права голоса и не привязывают к стоимости компании при продаже. Если ты планируешь продать бизнес инвестору — фантомные акции в эту сделку не попадают. Сотрудник, у которого фантомы, не получает выгоду от exit.
Премия от прибыли с долгосрочной формулой
Сотруднику обещается: каждый год, начиная с третьего года работы, ты получаешь премию, равную, например, трём процентам годовой чистой прибыли компании. Если уходишь раньше — теряешь право на эту премию. Эта схема проще оформляется (один документ — положение о премировании), не требует нотариуса, не задевает структуру владения. И налоги для сотрудника — обычные НДФЛ + взносы, как с зарплатной премии.
Минус: всё держится на честности собственника. Если он решит «прибыли в этом году не было», доказывать это сотруднику будет сложно. Поэтому такая схема работает только в компаниях, где есть прозрачная управленческая отчётность и доверие.
Эту схему, кстати, использует большая часть среднего бизнеса в России — от региональных IT-студий до производственных компаний с оборотом до миллиарда. Скажем, я знаю несколько компаний из ниши e-commerce-разработки и логистики, где именно «процент от EBITDA для топов» работает уже по семь-восемь лет, и никаких юридическую конструкцию долгосрочной мотивации там нет. Просто потому что это проще, прозрачнее и не требует юристов с почасовой ставкой как у топ-консультантов.
ESOP-пул в дочерней структуре
Это уже для тех, кто планирует на дистанции в десять лет. Собственник создаёт отдельную дочернюю компанию (часто за пределами РФ — Кипр, ОАЭ, Казахстан), куда переводит часть акций основной компании. Эта дочерняя структура и есть «опционный пул». Из неё уже выдаются опционы сотрудникам. Так делают практически все российские стартапы, которые планировали exit на западные рынки. Сейчас, после 2022 года, эта схема применяется реже, но в Казахстане и ОАЭ она по-прежнему живёт.
Бонус на 5 лет с привязкой к продаже бизнеса
Самая простая схема для среднего бизнеса. Сотруднику обещается: если бизнес будет продан в течение пяти лет, ты получаешь сумму, равную, скажем, двум процентам от стоимости сделки. Если бизнес не продаётся — ничего. Если уходишь раньше — теряешь право. Оформляется одним соглашением. Не требует ни нотариуса, ни корпоративного договора. И мотивирует именно на тот результат, который чаще всего нужен собственнику — рост стоимости компании.
Налоги и тихие ловушки, про которые узнаешь поздно
Когда ты разбираешься с опционами теоретически, ты видишь юридическую конструкцию. Когда ты доходишь до подписания — внезапно появляется налоговая, и она ставит свои условия. И эти условия неочевидны, пока не попадёшь в ситуацию.
Если сотрудник получает реальную долю в ООО по символической цене (например, 1 рубль за пять процентов) — это для него считается материальной выгодой, и с этой выгоды он должен заплатить НДФЛ. С какой суммы? С разницы между рыночной стоимостью этой доли и тем, что он заплатил. То есть если рыночная стоимость пяти процентов твоей компании — два миллиона, сотрудник заплатит 13–15 процентов от двух миллионов из своих личных денег. Прямо при оформлении. До того, как он получил с этой доли хоть копейку.
Это шок-момент, на котором разваливается треть «обещанных» опционных историй в России. Сотрудник приходит к юристу, узнаёт сумму налога — и понимает, что у него этих денег нет. Собственник понимает, что должен или платить налог за сотрудника (тогда это для него тоже доход, и НДФЛ удваивается), или придумывать схему, как оценить долю «дёшево» — что сразу попадает под прицел налоговой при проверке.
В фантомных акциях этой проблемы нет — там сотрудник платит налог только когда получает выплату, как с обычной премии. В опционных договорах с вестингом проблема растягивается во времени, но никуда не девается. Поэтому когда юрист говорит «оформим долю» — спроси сразу: «А налоги кто платит, в каком размере, в какой момент?». Если он не отвечает в течение минуты — ищи другого юриста.
Что я сделал в итоге
Я выбрал гибридную схему. Для двух ключевых людей, которые остались — фантомные акции с привязкой к EBITDA и порогом отсечения по три процента. Для остальных четверых — премию от прибыли по формуле, которую вместе обсудили и зафиксировали в положении о премировании. И для всех шестерых — отдельный пункт про exit-бонус, привязанный к стоимости сделки.
На оформление всего пакета ушло шесть недель и около 280 тысяч рублей юристам. По меркам компании с оборотом в районе сотен миллионов это смешные деньги. По меркам моих собственных трёх лет откладывания — это вообще ничто. И когда я подписал последнюю бумагу, я понял, что главное препятствие было не юридическим. Оно было психологическим. Я боялся отдать часть бизнеса. Боялся, что меня обманут. Боялся, что фиксация цифр на бумаге сделает уход людей дороже. Все эти страхи реально существуют, но цена «не делать» всегда оказывается выше, чем цена «сделать с ошибками».
Это не идеально. Это не «доля в бизнесе». Но это работает, не требует месяцев у нотариуса и решает главную задачу — связать долгосрочное вознаграждение людей с долгосрочными результатами компании. Тот человек, который ушёл, не вернулся. Я думаю, мог бы, если бы я начал три года назад. Но это уже другой разговор — про то, что цена откладывания решений не равна нулю, и я её заплатил полностью.
Если ты сейчас тоже обещал команде «дам долю» — вот короткий чеклист, который я бы себе подарил три года назад.
Чеклист для собственника, который обещал доли
Первое. Прежде чем что-то обещать — посчитай, какую максимальную часть бизнеса ты готов отдать команде. Стандартная цифра — 10–15 процентов всех долей в опционном пуле. Не больше. Если обещал 30 процентов на ужине — это была эмоция, а не план.
Второе. Сядь с юристом, специализирующимся на корпоративном праве. Не с твоим обычным юристом по договорам, а именно с корпоративщиком. Buzko Krasnov, Larmann Legal, юристы из IT Cluster — те, кто видел десятки юридическую конструкцию долгосрочной мотивации и знает подводные камни. Один день консультации сэкономит тебе год возни.
Третье. Выбери схему, которая подходит твоему бизнесу. Если ты средний бизнес, который не планирует exit — почти наверняка тебе подходит фантом или премия от прибыли. Если ты планируешь продажу через пять лет — exit-бонус. Если ты строишь стартап с инвесторами — настоящий опцион через корпоративный договор и опционный пул.
Четвёртое. Оформи всё одним пакетом документов: положение о программе, корпоративный договор (если оформляешь реальные доли), индивидуальные опционные соглашения с каждым сотрудником, дополнения к трудовому договору. Не растягивай на месяцы. Одна неделя плотной работы — и пакет готов.
Пятое. Поговори с командой ещё раз — уже с готовыми документами. Объясни, почему выбрал именно такую схему. Покажи цифры. Покажи, сколько они получат при разных сценариях. Бывает так, что после расчётов сотрудники сами говорят: «Слушай, фантомов на 5 процентов с привязкой к прибыли мне будет даже интереснее, чем реальной доли». Потому что реальная доля — это ещё и риски, налоги и геморрой с миноритарием.
Шестое. Не возвращайся к этому разговору каждые полгода. Зафиксировал — закрыл. Если меняются условия (компания растёт, появляются новые ключевые люди) — заводи отдельную программу для новых, не переоформляй старую.
Тёплое закрытие
Опцион — это юридический инструмент. Но обещание доли — это про доверие. Когда я сказал команде на том ужине «дам долю», я говорил не про статью 429.3 ГК. Я говорил: «Я вам верю, я хочу, чтобы вы остались, я хочу, чтобы вы зарабатывали со мной, а не на меня». И когда я три года это не оформлял — я не нотариальный документ откладывал. Я откладывал доверие.
Те, кто остался, в итоге всё равно получили схему мотивации, которая их устраивает. Тот, кто ушёл, ушёл не потому, что я не подписал бумагу. Он ушёл потому, что почувствовал — обещания собственника живут в воздухе, а не на бумаге. И через три года это становится частью корпоративной памяти.
Если ты сейчас откладываешь — не откладывай. Возьми эту неделю. Разберись с юристом. Выбери схему. Подпиши документы. Сделай это. Это не про юридическую правильность. Это про то, какую компанию ты строишь — где обещания собственника становятся документами или где они растворяются вместе с увольнениями.
В Тинькофф юридическую конструкцию долгосрочной мотивации существует уже больше десяти лет — её прошли сотни сотрудников, и это часть того, почему банк удерживал ключевые команды все эти годы. В Яндексе тоже есть давно отлаженная программа RSU и опционов. И там, и там это не «подарок» собственника. Это инструмент, который связывает людей с компанией на дистанции. У среднего бизнеса в России нет ни таких бюджетов, ни таких юристов, ни таких структур. Но базовая идея — связать долгосрочную выгоду сотрудника с долгосрочным успехом компании — работает на любом масштабе. Главное — не говорить «дам долю» вечером в кафе, если на следующий день не готов сесть с юристом.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности