Безопасный маршрут налоговой проверки
- Соберите фактическую картину операций, договоров, расходов, сотрудников и документов.
- Определите вопросы, которые требуют актуальной сверки, а не предположений по старому материалу.
- Проверьте применимость требований к вашему случаю по официальным источникам и с профильным специалистом.
- Оцените не только возможную экономию, но и деловую цель, доказательства, риски и последствия ошибки.
- Фиксируйте решение, основание, владельца и дату следующего review при изменении обстоятельств.
Ниже сохранён исторический обзор, который требует самостоятельной актуальной проверки. Он не является налоговой, финансовой или правовой рекомендацией, не описывает схемы ухода от налогов и не гарантирует экономию либо отсутствие претензий.
Подробности исходного материала
Примерно 68% владельцев малого бизнеса ни разу не проводили полноценный аудит налоговой нагрузки. Это данные исследования «Деловой среды» (СберБизнес) за 2025 год. Ещё 17% делали аудит, но до реформы 2025 года, которая изменила правила серьёзно. Итого: больше восьми из десяти компаний платят налоги для ООО не так, как выгодно, а так, как получилось.
ФНС не присылает писем с предложением сэкономить. Инспектор не скажет: «Знаете, а вы могли бы перейти на упрощёнку и сократить нагрузку в полтора раза» — это не его работа. А бухгалтер, который у вас есть, занимается учётом, а не налоговым планированием. Это два разных специалиста с разными задачами: первый следит, чтобы всё правильно считалось; второй думает о том, как платить меньше, не нарушая закон. Путать их — дорогое удовольствие.
Вот откуда берётся цифра переплаты в 12–25%, о которой говорят налоговые консультанты. Не серые схемы и не злой умысел — просто никто систематически не занимается оптимизацией. Хотя инструменты есть, они законны, и пользоваться ими — буквально право каждого ООО.
Почему мы платим больше, чем должны
Есть одно убеждение, которое очень дорого стоит владельцам бизнеса: «налоги — это фиксированная статья расходов». Сколько насчитали — столько платим, это закон, тут ничего не поделаешь.
На самом деле налоговая нагрузка — переменная величина. Она зависит от выбора системы налогообложения, структуры расходов, формы работы с подрядчиками, региона регистрации и ещё десятка параметров, которые вы контролируете. Но чтобы управлять этими параметрами, нужно понимать систему. А большинство собственников её не понимают — и это честно, потому что Налоговый кодекс написан не для людей, а для юристов, которые читают его профессионально.
В итоге складывается типичная схема. Собственник доверяет всё бухгалтеру. Бухгалтер делает свою работу честно — считает, отчитывается, не нарушает. Но налоговым планированием не занимается, потому что это либо не его функция, либо за это надо дополнительно платить, либо он просто не имеет нужной квалификации в этой области. В результате компания годами работает на режиме налогообложения, который ей не подходит, упускает вычеты, на которые имеет право, и платит больше, чем нужно.
Я видел компанию с оборотом 80 миллионов рублей, которая сидела на ОСНО, потому что «всегда так работали» — хотя по структуре клиентской базы УСН «Доходы минус расходы» давал бы нагрузку ниже примерно на треть. Три года переплаты — это несколько миллионов рублей, которые могли пойти на развитие. Никакого злого умысла: просто никто не задавал нужный вопрос.
Страх — ещё один фактор. Налоговая оптимизация звучит подозрительно. Кажется, что если начать что-то менять, можно привлечь внимание ФНС. Это понятная реакция, но она смешивает два совершенно разных понятия: законную оптимизацию (использование предусмотренных законом льгот и режимов) и уклонение от уплаты (сокрытие доходов, фиктивные операции). Первое — не только разрешено, но и предполагается законодателем. Второе — уголовно наказуемо.
Конституционный суд России ещё в 2003 году сформулировал принцип в определении № 329-О: налогоплательщик вправе самостоятельно выбирать наиболее выгодную форму предпринимательской деятельности. Это не лазейка — это прямая норма.
Что изменила реформа 2025–2026 года
Налоговая реформа, которая поэтапно вводится с 2025 года, меняет расчёты для многих ООО. Если вы последний раз думали об оптимизации до этого — ваши расчёты устарели.
НДС вырос до 22%
С 1 января 2026 года базовая ставка НДС поднялась с 20% до 22%. Льготные ставки остались: 10% — для детских товаров, медицинских изделий, базовых продуктов питания, печатных СМИ; 0% — для экспортёров и гостиниц. Для компаний на ОСНО с большой долей облагаемых операций нагрузка выросла. Рост на два процентных пункта в абсолютных цифрах при выручке 100 миллионов рублей — это 2 миллиона дополнительного НДС в год (при условии, что входящий НДС не полностью закрывает). Это повод пересмотреть, нужно ли оставаться на ОСНО или есть смысл перейти на упрощёнку.
Новые пороги для УСН и НДС
Компании на УСН с доходом выше 20 миллионов рублей в год с 2026 года обязаны платить НДС — но по льготной ставке: 5% при доходе до 250 миллионов рублей, 7% при доходе свыше 250 миллионов. При этом порог полного освобождения от НДС будет снижаться: в 2026 году — 20 млн, в 2027 году — 15 млн, в 2028 году — 10 млн. Если ваш бизнес на упрощёнке и выручка приближается к этим порогам — вопрос налогообложения становится очень конкретным уже сейчас.
Прогрессивный НДФЛ и дивиденды
Прогрессивная шкала НДФЛ, введённая в 2025 году, добавляет новые соображения при выплате дивидендов против зарплаты. Для собственника с доходами выше 2,4 миллиона рублей в год разница в ставке может составлять несколько процентных пунктов — и это влияет на оптимальную структуру выплат из компании.
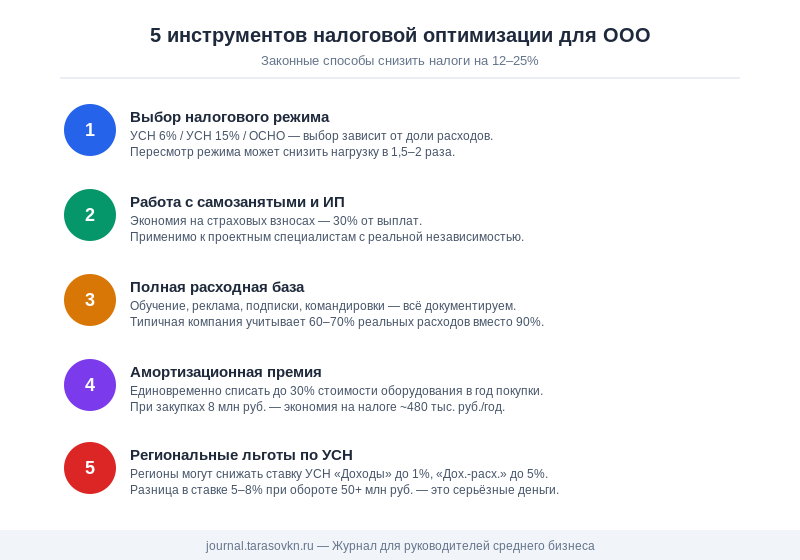
Пять инструментов, которые работают прямо сейчас
Это не серые схемы и не хитрости. Это легальные механизмы, прямо прописанные в Налоговом кодексе, которыми пользуются компании, у которых есть нормальный налоговый консультант.
1. Выбор правильного налогового режима
Звучит банально, но это самый дорогостоящий вопрос при управлении налогами для ООО. Для ООО в России доступны ОСНО, УСН «Доходы», УСН «Доходы минус расходы», ЕСХН (для аграрного бизнеса) и с 2024 года — АУСН (автоматизированная упрощённая система) в тестовых регионах.
Нет универсального ответа — оптимальный режим зависит от структуры бизнеса. Примерные ориентиры:
- УСН «Доходы» (6%) — если расходы низкие, а бизнес сервисный (консалтинг, агентства, IT-разработка). Плюс: простой учёт, нет НДС, налог уменьшается на страховые взносы. Минус: даже при убытке надо платить.
- УСН «Доходы минус расходы» (15%, в ряде регионов — 5–10%) — если расходы высокие относительно выручки (торговля, производство, подрядные работы). Переломная точка примерно при доле расходов 60–65% от выручки.
- ОСНО — если нужен НДС для работы с крупными клиентами или государством, либо обороты не вписываются в лимиты УСН (свыше 450 миллионов рублей в год).
Додо Пицца выстраивала франчайзинговую структуру так, чтобы каждая точка работала как отдельное ООО на упрощёнке — это давало налоговую эффективность при сохранении управляемости. Это не уклонение: каждая компания реально существует, имеет своих сотрудников и несёт свои расходы. Просто структура сделана осознанно, а не по умолчанию.
Когда последний раз ваша компания делала сравнительный расчёт нагрузки по разным режимам? Если ответ «никогда» или «при открытии» — это первое место, где стоит покопаться.
2. Работа с самозанятыми и ИП вместо найма
Компании, которые привлекают специалистов по гражданско-правовым договорам с самозанятыми или ИП вместо трудового договора, экономят на страховых взносах (30% от зарплаты), не удерживают НДФЛ и не несут расходов на содержание штатного сотрудника (отпускные, больничные, компенсации).
T-Банк (бывший Тинькофф) был одним из первых, кто массово перешёл на работу с самозанятыми в части операционного персонала — курьеры, выездные сотрудники, часть технической поддержки. Ozon и Wildberries используют эту модель для части логистических функций: значительный объём последней мили закрывается через самозанятых курьеров, что снижает нагрузку по взносам.
Важный момент: это работает только когда отношения действительно проектные, а не маскируют трудовые. ФНС научилась отличать. Признаки, которые могут переквалифицировать договор с самозанятым в трудовые отношения: фиксированный ежедневный график, постоянное рабочее место в офисе компании, ежемесячные выплаты примерно одинакового размера без привязки к объёму работ, невозможность работать с другими клиентами. Если самозанятый — ваш единственный источник дохода для человека и он работает у вас фактически как штатник — риск переквалификации высокий.
Правило простое: самозанятый должен быть реально независимым. Тогда всё законно и устойчиво.
3. Полное использование расходной базы
На ОСНО и УСН «Доходы минус расходы» всё, что вы тратите в интересах бизнеса, уменьшает налогооблагаемую базу — если правильно задокументировано и экономически обоснованно. Многие компании недоиспользуют этот инструмент: не включают в расходы обучение сотрудников, подписки на профессиональные сервисы, расходы на рекламу и маркетинг, командировки, использование личного автомобиля в рабочих целях, аренду оборудования.
Типичная история: компания на ОСНО с оборотом 60 миллионов рублей показывала в налоговой базе расходы на уровне 55% выручки, хотя реальная доля была ближе к 70%. Разница — это 9 миллионов рублей, с которых платился налог на прибыль 20%. Речь о 1,8 миллиона рублей переплаты в год — только из-за неаккуратного документирования расходов.
Поговорите с бухгалтером о том, что конкретно проходит через расходы. Часто обнаруживается, что часть операций проходит «по-тихому» — без нормальных первичных документов, без договоров. Это и есть потерянные деньги.
4. Амортизационная премия и ускоренная амортизация
Если вы покупаете оборудование, технику или делаете капитальные вложения, Налоговый кодекс позволяет единовременно списать до 30% стоимости объекта в первый год — это амортизационная премия. Для основных средств 3–7 амортизационных групп максимум — 30%, для остальных — 10%. Плюс для отдельных видов имущества (высокотехнологичное оборудование, ряд категорий производственных активов) разрешена ускоренная амортизация с коэффициентом до 3.
На практике это значит: купили станок за 5 миллионов рублей, применили амортизационную премию 30% — и в год покупки у вас 1,5 миллиона списаний вместо обычных 300–400 тысяч. Налог на прибыль в этом году ниже на 300 тысяч рублей. Это не будущие деньги, это деньги прямо сейчас.
Многие компании об этом знают, но не применяют — потому что бухгалтер «так не привык вести» или потому что нет отдельного налогового учёта. Это упущенная экономия при каждом крупном вложении.
5. Региональные льготы и специальные режимы
Пожалуй, самый недооценённый инструмент. В России у регионов есть право снижать ставку по УСН «Доходы минус расходы» с 15% до 5%, а по УСН «Доходы» — с 6% до 1% для отдельных видов деятельности. Ряд регионов активно этим пользуется, чтобы привлекать бизнес. Это не офшор и не уклонение.
Компания регистрируется там, где ей выгодно, ведёт деятельность — и экономит на налогах. Всё легально, и государство об этом знает: льготы существуют именно потому, что регионы конкурируют за бизнес и налоговую базу.
Перед тем как переезжать — посчитайте. Расходы на смену юридического адреса, потенциальные административные издержки и необходимость физического присутствия в регионе могут съесть экономию для небольшого бизнеса. Но для компаний с оборотом от 30–50 миллионов рублей разница в ставке в 5–8 процентных пунктов — это реальные и ощутимые деньги каждый год.
Помимо УСН, стоит смотреть на особые экономические зоны (ОЭЗ), ТОСЭР (территории опережающего социально-экономического развития) и режим для резидентов инновационных центров — там могут быть обнулены или снижены взносы и налог на прибыль. Для производственного или технологического бизнеса это особенно актуально.
Метафора про счётчик
Налоги — как коммунальные платежи за офис. Есть фиксированная часть: аренда, базовый абонентский тариф — от них не уйти. А есть счётчик: сколько воды израсходовал, сколько света сжёг. Если ты не смотришь на счётчик, платишь по умолчанию — обычно по максимуму. Может, чуть меньше, если управляющий компании однажды рассказал, что есть более дешёвый тариф. Но системного управления нет.
Налоговый аудит — это посмотреть на счётчик. Налоговое планирование — это поставить энергосберегающие лампочки, закрыть открытые краны и выбрать тариф, который подходит именно вашему паттерну потребления.
Ничего из этого не означает перестать платить за свет. Это значит платить ровно столько, сколько ты должен, — и ни рубля больше. Это не хитрость и не уклонение. Это просто управление.
Roistat — сервис сквозной аналитики, который прошёл путь от стартапа до продукта с тысячами клиентов — в какой-то момент публично рассказывал о том, как строит финансовую модель с учётом налоговой нагрузки при выборе юрисдикции для разных продуктов. Они смотрели не только на ставки, но и на практику правоприменения, административную нагрузку, скорость возврата НДС. Это системный подход: налог как управляемая переменная, а не судьба.
Красные линии: что точно не надо делать
Разговор о законной оптимизации будет неполным без обратной стороны — схем, которые выглядят как экономия, но несут серьёзные риски.
Дробление бизнеса
Это когда единый бизнес искусственно делится на несколько юрлиц, чтобы каждое вписывалось в лимиты УСН. ФНС умеет это видеть: общие сотрудники, единый фактический руководитель, общий офис, одни и те же поставщики, переток выручки между компаниями без реальных операций.
Судебная практика последних нескольких лет показывает: налоговики успешно доначисляют налоги и штрафы при выявлении схем дробления, причём с 2024 года ФНС стала публиковать обзоры судебной практики именно по этой теме — сигнал очевидный. Суммы доначислений плюс штрафов плюс пени нередко превышают всю «сэкономленную» за несколько лет сумму.
Разница между законным и незаконным тут — в реальности. Если каждая компания реально самостоятельна, имеет свой персонал, своих клиентов и своё управление — это нормальная бизнес-структура. Если это бумажное разделение одного бизнеса с одним центром управления и одной кассой — риск очень высок.
Фиктивные расходы
Бумажные договора с подрядчиками, которые ничего не делали, «оптимизация» через однодневки, завышенные агентские комиссии аффилированным структурам, фиктивные займы — всё это уголовно наказуемо. ФНС использует автоматизированные системы проверки налоговых разрывов по НДС (АСК НДС-2), и алгоритмы выявляют подозрительные цепочки задолго до выездной проверки.
Личные расходы через компанию
Списывать личный ремонт квартиры, семейный отпуск или покупку предметов роскоши через расходы компании — это не экономия, это создание налогового риска. При проверке такие расходы будут исключены из базы с доначислением налога, штрафом и пенями. Правило простое: если расход не имеет прямой деловой цели — он не должен проходить через компанию.
Как проверить свою ситуацию прямо сейчас
Несколько конкретных шагов, которые можно сделать без привлечения консультанта.
Шаг 1. Посчитайте реальную налоговую нагрузку. Возьмите все налоговые платежи за последние 12 месяцев — налог на прибыль или единый налог по УСН, НДС к уплате (не начисленный, а именно уплаченный), страховые взносы, имущественные налоги — и поделите на выручку. Среднее по России для малого бизнеса — около 10–15% от оборота. Если у вас значительно больше — есть повод разобраться.
Шаг 2. Задайте бухгалтеру вопрос на засыпку. «Если бы мы сегодня открывались с нуля — какой режим налогообложения вы бы рекомендовали и почему?». Ответ может удивить. Если бухгалтер затрудняется ответить — это сигнал, что налоговым планированием никто не занимается.
Шаг 3. Посмотрите на договоры с внешними специалистами. Кто из тех, кому вы платите регулярные суммы по ГПД, мог бы оформиться как самозанятый или ИП без потери реальной самостоятельности? Это не про маскировку трудовых отношений — это про тех, кто по факту работает проектно с несколькими клиентами.
Шаг 4. Проверьте региональные ставки по УСН. На сайте ФНС своего региона найдите законы субъекта о ставках налога при УСН. Это занимает 20 минут и иногда открывает неожиданные возможности. Если ваша деятельность попадает под льготную ставку — вы уже можете платить меньше.
Шаг 5. Заложите в бюджет налоговый аудит. Не обычный аудит финансовой отчётности, а именно налоговый — где консультант смотрит на структуру расходов, применяемые льготы, правильность документирования. Стоит от 30 до 150 тысяч рублей в зависимости от размера бизнеса. Экономия, которую он выявляет, как правило, превышает его стоимость уже в первый год.
Налоги для ООО — не враг и не судьба. Это переменная, которой можно управлять: легально, честно и без страха проверок. Единственное, что для этого нужно, — начать смотреть на счётчик.
Как работает налоговое планирование на практике
Налоговое планирование — это не разовая акция. Это цикл: анализ текущей нагрузки → выявление возможностей → изменения → мониторинг результата → следующий цикл. Компании, которые делают это системно, в среднем платят налоги на 15–20% меньше, чем те, кто действует по умолчанию. При обороте в 50 миллионов рублей это 750 тысяч — 1 миллион рублей в год. При обороте 200 миллионов — это уже серьёзные деньги.
Цикл обычно выглядит так. Раз в год — полный налоговый аудит: проверить режим, расходную базу, структуру выплат сотрудникам, договорную базу с контрагентами. Раз в квартал — проверка промежуточных показателей и текущих возможностей. Раз в месяц — мониторинг изменений законодательства и судебной практики.
Большинство компаний не делают даже ежегодного аудита. Они занимаются налогами реактивно: что-то изменилось в законодательстве — бухгалтер адаптировался, пришла проверка — разобрались. Это не планирование, это выживание.
Кто должен заниматься налоговым планированием
Для малого бизнеса до 50 миллионов рублей оборота — достаточно разового консультирования у налогового консультанта или аудитора раз в год. Стоит 30–80 тысяч рублей. Обычно окупается в первый же год.
Для среднего бизнеса от 50 до 500 миллионов рублей — имеет смысл или штатный финансовый директор с налоговой экспертизой, или постоянный договор с налоговым консультантом на абонентской основе. Вопросов становится больше, они становятся сложнее, и ошибка стоит дороже.
Для бизнеса свыше 500 миллионов — без штатного налогового юриста или налогового отдела уже сложно. Задачи становятся индивидуальными, сделки — сложными, регуляторные риски — серьёзными.
Распространённая ошибка: нанять главного бухгалтера с опытом работы в компаниях побольше и считать, что «он разберётся». Разберётся с учётом — да. Но налоговое планирование и бухгалтерский учёт — разные компетенции, и они редко живут в одном человеке. Не потому что бухгалтеры плохие — просто это разные профессии.
Конкретный пример: разбор типичной ситуации
Возьмём условный пример — производственная компания «Мастер-Сервис», ООО, оборот 120 миллионов рублей, 25 сотрудников, работает на ОСНО уже семь лет.
Структура бизнеса: 70% выручки — контракты с промышленными предприятиями (им нужен НДС), 30% — работы для небольших компаний и ИП (которым НДС не нужен). Доля расходов — 75% от выручки. Регион — Тульская область.
Что обнаруживает налоговый аудит:
Первое. По 30% выручки (без НДС-клиентов) можно создать отдельное подразделение или выделить ИП, который будет работать на УСН «Доходы минус расходы» по региональной ставке 7%. Это законно, если ИП реально самостоятелен и у него свои договоры. Экономия на налоге с этой части выручки — значительная.
Второе. Из 25 сотрудников 6 человек — специалисты, которые де-факто работают проектно, берут заказы со стороны и могут работать как самозанятые. Перевод на договоры с самозанятыми экономит на страховых взносах около 30% от их вознаграждения — при совокупной сумме выплат в 5 миллионов в год это 1,5 миллиона рублей в год.
Третье. Компания ежегодно покупает оборудование и инструменты. Амортизационная премия не применялась никогда. При закупках на 8 миллионов рублей в год применение 30%-й премии даёт дополнительные 2,4 миллиона рублей в расходах в год. Экономия по налогу на прибыль — 480 тысяч рублей.
Итого: комбинация трёх инструментов при прочих равных условиях снижает налоговую нагрузку на 2–3 миллиона рублей в год. Стоимость аудита — 80 тысяч. Окупаемость — несколько недель.
Это условный пример, и реальные цифры зависят от множества факторов. Но такая ситуация — типичная, а не исключительная.
Что проверить до конца года
Если вы читаете это ближе к концу года — есть несколько вещей, которые имеет смысл сделать до 31 декабря, пока не закрылся налоговый период.
Досрочные расходы. Если вы планируете в следующем году купить оборудование, оплатить подписки или сделать ремонт — рассмотрите возможность сделать это до конца года. Особенно если текущий год прибыльный, а следующий ожидается слабее. Расходы уменьшат налоговую базу именно там, где она выше.
Убытки прошлых лет. Если в прошлые годы были убытки (например, в пандемийный период), они могут переноситься на уменьшение прибыли текущего года. Проверьте, использовано ли это право.
Сомнительные долги. Если у вас есть дебиторская задолженность, которую вы фактически уже не ждёте, но не списали — создание резерва по сомнительным долгам (при ОСНО) уменьшает налоговую базу. Это правомерный инструмент.
Проверка применяемых ставок НДС. Некоторые операции облагаются по ставке 10% вместо 22%, но компании по инерции применяют максимальную ставку. Прочитайте перечень товаров и услуг с пониженными ставками — возможно, часть вашей деятельности туда попадает.
Налоговый кодекс — это не только список обязанностей. Это также список прав. Правом нужно уметь пользоваться.
Вопросы, которые стоит задать своему бухгалтеру
Если вы не готовы сразу нанимать консультанта — начните с разговора с бухгалтером. Вот вопросы, которые помогут понять, где вы находитесь.
«Когда мы последний раз пересматривали налоговый режим и почему выбрали текущий?» — если ответ «при открытии» или «я не знаю, так было до меня», это красный флаг.
«Какую долю расходов мы учитываем в налоговой базе? Есть ли расходы, которые мы несём, но не проводим через учёт?» — часто бухгалтер сам не знает ответа, потому что часть расходов проходит мимо него.
«Есть ли среди наших подрядчиков те, кто мог бы работать как самозанятый? Что для этого нужно?» — бухгалтер должен уметь оценить это.
«Мы применяем амортизационную премию при покупке основных средств? Почему или почему нет?» — этот вопрос часто вызывает паузу, за которой скрывается «нет, не применяем, и я не знаю почему».
«Есть ли в нашем регионе льготы по УСН для нашего вида деятельности?» — если бухгалтер не знает — это не претензия, это точка входа для поиска.
Ответы на эти вопросы дадут вам карту того, где вы находитесь. Дальше — либо разберётесь с бухгалтером, либо поймёте, что нужен консультант с более широкой экспертизой.
Самые распространённые ошибки при налоговой оптимизации
За годы работы с разными компаниями я замечаю одни и те же ошибки. Не из жадности или нечестности — просто из-за незнания или страха.
Оптимизация «на бумаге» без изменения реальности
Самая частая ошибка выглядит так: компания переводит сотрудников на самозанятых, но ничего не меняет в реальной структуре работы. Те же столы, те же задачи, та же подчинённость, тот же график. Единственное изменение — в договоре. ФНС умеет видеть это при проверке, и тогда компания получает не только доначисление налогов, но и штрафы, и пени. Итоговые расходы могут превысить всю «сэкономленную» сумму.
Правило: налоговая структура должна отражать реальность. Если вы меняете форму, меняйте и суть. Самозанятый должен реально работать самостоятельно, а не «числиться» самозанятым.
Смена режима без расчёта
Противоположная крайность: компания слышит «переходите на УСН, там меньше налогов» и переходит, не считая. Но при ОСНО был входящий НДС от поставщиков, который компенсировал исходящий НДС к уплате. При переходе на УСН этого вычета нет, и реальная нагрузка может не снизиться, а вырасти. Особенно если значительная часть расходов — это покупки у компаний на ОСНО, которые выставляют НДС.
Перед сменой режима — считайте. Модель в Excel на два-три сценария. Если нет времени — консультант за 20–30 тысяч рублей сделает этот расчёт за день.
Оптимизация без анализа рисков
Некоторые компании слышат про «региональные льготы» и срочно переносят юридический адрес в регион с пониженной ставкой, не анализируя, что это значит на практике. А это может означать обязательное наличие реального офиса или директора в регионе, повышенное внимание налоговой к «налоговым мигрантам», сложности с местными контрагентами.
Каждый инструмент имеет не только выгоды, но и издержки. Хороший налоговый консультант всегда оценивает оба.
Откладывать оптимизацию «до лучших времён»
«Сейчас не до этого, вот вырастем — тогда займёмся». Это, пожалуй, самая дорогая ошибка. Потому что каждый год без оптимизации — это ещё один год переплаты. Сумма накапливается. И чем больше компания, тем дороже стоит бездействие.
К тому же некоторые инструменты работают только если применять их сразу при открытии (например, выбор режима) или с начала налогового периода (смена режима). Откладывать — значит терять возможность.
Налоговая нагрузка и инвестиционная привлекательность
Есть ещё один аспект, о котором редко говорят в контексте налоговой оптимизации: влияние на стоимость бизнеса.
Когда инвестор или потенциальный покупатель смотрит на компанию, он смотрит на EBITDA и на свободный денежный поток. Компания, которая переплачивает налоги на 15%, показывает EBITDA на 15% хуже — и оценивается дешевле при прочих равных. Если мультипликатор сделки — 5х EBITDA, то экономия 1 миллиона рублей в год на налогах увеличивает оценочную стоимость бизнеса на 5 миллионов. Это уже не просто операционная история — это история про ценность бизнеса.
Компании, которые занимаются системным налоговым планированием, в среднем оцениваются выше при сделках — потому что у них лучше показатели, чище документация и меньше налоговых рисков. Покупатель платит не только за прибыль, но и за отсутствие «скелетов» в налоговом шкафу.
УСН или ОСНО: как сделать правильный выбор в 2026 году
После введения НДС для упрощенцев с доходом выше 20 миллионов рублей граница между режимами стала менее очевидной. Разберём логику выбора подробнее.
Компаниям на УСН с доходом до 20 миллионов рублей в год жизнь не изменилась: никакого НДС, простой учёт, ставка 6% или 15%. Это по-прежнему самый выгодный режим для малого бизнеса без крупных клиентов на ОСНО.
Компаниям с доходом 20–250 миллионов рублей теперь нужно платить НДС по ставке 5%. При этом входящий НДС к вычету они не принимают. Это значит, что эффективная ставка зависит от того, насколько велики их расходы с НДС. Если у вас мало поставщиков на ОСНО — 5% вместо 22% это всё равно выгода. Если ваши расходы в основном с НДС — расчёт становится сложнее.
Например, IT-компания с выручкой 100 миллионов рублей и расходами в основном на зарплату (без НДС): при ставке НДС 5% она платит 5 миллионов НДС в год и не имеет вычетов. На ОСНО с НДС 22% она платила бы 22 миллиона, но из них большую часть — с вычетом входящего НДС по аренде, оборудованию, сервисам. Итого на ОСНО может получиться НДС к уплате в 3–5 миллионов. Разница — небольшая, но на ОСНО ещё и налог на прибыль выше.
Торговая компания с теми же 100 миллионами выручки и большой долей закупок у поставщиков с НДС считается иначе. Она получает вычеты входящего НДС и платит только разницу. При правильном учёте ОСНО может быть выгоднее.
Вывод: универсального ответа нет. Нужен расчёт. Он занимает несколько часов с нормальным бухгалтером или консультантом. Не делать этот расчёт — значит оставлять деньги на столе.
Налоговые изменения, за которыми стоит следить в 2026–2027 году
Налоговая реформа не закончилась в 2025 году. Ряд изменений ещё только вступает в силу или обсуждается. Несколько направлений, за которыми стоит следить:
Снижение порога освобождения от НДС для УСН. К 2028 году порог опустится до 10 миллионов рублей. Компании с растущей выручкой должны планировать это заранее, закладывая в финансовую модель появление НДС-нагрузки через 1–3 года.
Практика правоприменения по самозанятым. ФНС продолжает отрабатывать кейсы переквалификации. Судебная практика пополняется новыми решениями, которые уточняют границы законных отношений с самозанятыми. Если вы активно используете этот инструмент — стоит раз в полгода проверять актуальную практику.
Изменения в страховых взносах. Льготы для IT-компаний, резидентов ОЭЗ и ряда других категорий периодически пересматриваются. Если вы попадаете в льготные категории — проверьте, действуют ли льготы в текущем году и каков горизонт их действия.
Налоговое законодательство меняется быстро. Это не повод тревожиться — это повод держать руку на пульсе. Два-три часа в квартал на мониторинг изменений и разговор с консультантом — нормальная управленческая практика для любого серьёзного бизнеса.

Предприниматель, бизнес-трекер, пишу о том, как развивать бизнес в условиях неопределенности


